¿Una Unión geopolítica o una Unión "fortaleza"?


¿Una Unión geopolítica o una Unión  "fortaleza"?

Un análisis del acuerdo provisional de la cumbre de la UE sobre el presupuesto de la UE

Eulalia Rubio

La cumbre europea de la semana pasada será recordada por la histórica decisión de iniciar conversaciones de adhesión con Ucrania. Como consecuencia del veto impuesto por el primer ministro húngaro Orban, los líderes de la UE no lograron acordar un paquete financiero de 50.000 millones de euros para acompañar esta decisión, pero existe un firme compromiso entre los otros 26 Estados miembros de la UE para encontrar soluciones alternativas que aporten los fondos necesarios a Ucrania.

Muchos observadores han visto en esta decisión sobre Ucrania la señal de un giro definitivo hacia una Unión geopolítica. Sin embargo, en la "última" cumbre de la UE se debatió otro asunto importante: la revisión del presupuesto de la UE a largo plazo. La decisión sobre esta revisión se ha comunicado para principios de la próxima, pero un vistazo al acuerdo provisional alcanzado durante la cumbre de la UE dice mucho sobre el tipo de Unión hacia la que nos dirigimos.

Para empezar, la intención de la Comisión era aumentar el gasto de la UE en 99.000 millones de euros adicionales durante 2024-2027 (66.000 millones de subvenciones y 33.000 millones de préstamos). Como se explicó en un análisis anterior (véase aquí), antes de la cumbre de la UE la Presidencia española del Consejo ya había propuesto reducir la ambición en respuesta a las presiones de los "países frugales". En el acuerdo final, el apoyo a las nuevas prioridades se reduce de 99.000 a 66.000 millones de euros, de los cuales 33.000 millones corresponden a préstamos y 31,6 a subvenciones. Si nos fijamos en el componente de subvenciones, dos tercios (21.000 millones de euros) son dinero fresco y un tercio (10.000 millones de euros) procederá de reasignaciones de fondos comunitarios existentes.

En cuanto a la distribución por prioridades, en la propuesta de la Comisión Europea los fondos adicionales de la UE se distribuyen a partes aproximadamente iguales entre cuatro prioridades: apoyo a Ucrania (17.000 millones de euros), refuerzo de la migración y la acción exterior (15.500 millones de euros), apoyo a las inversiones en tecnología digital y profunda, tecnología limpia y biotecnología para reforzar la autonomía estratégica de Europa a través de un nuevo instrumento denominado "STEP" (10.000 millones de euros) y cobertura de los costes de endeudamiento del Next Generation EU, superiores a lo previsto (19.000 millones de euros).

En el acuerdo provisional del Consejo, las cuatro prioridades no tienen el mismo peso. Dejando a un lado la ayuda a Ucrania (que está pendiente), la principal víctima de la nueva reasignación de fondos es el apoyo a las tecnologías estratégicas (STEP), que se reduce de 10.000 millones de euros a 1.500 millones de euros. Examinando los apartados del acuerdo sobre STEP, queda claro que la visión de los líderes de la UE es financiar nuevas tecnologías estratégicas mediante reasignaciones de los fondos de cohesión de la UE en lugar de con nuevos fondos (en el acuerdo hay algunas disposiciones para incentivar esta reasignación). La falta de nuevo dinero para apoyar la tecnología crítica de vanguardia constituye un duro golpe para las ambiciones de autonomía estratégica de la UE.


En contraste con STEP, la prioridad "Migración y retos exteriores" sufre recortes menores y garantiza una cantidad significativa de financiación (11.500 millones de euros). A pesar de una referencia genérica a la necesidad de adaptar la Unión a "un contexto de extraordinaria tensión geopolítica", al examinar el acuerdo del Consejo queda claro que la mayor parte de estos fondos adicionales servirán para atender necesidades relacionadas con el reto migratorio; es decir, ayudar a los Estados miembros a gestionar la afluencia de inmigrantes y las fronteras exteriores, aplicar el nuevo Pacto de Migración y Asilo (una vez adoptado) y financiar acuerdos de cooperación en materia de migración con terceros países.

Así pues, a juzgar por dónde ponemos el dinero de la UE, nos dirigimos hacia una Unión fortaleza más que hacia una Unión ambiciosa y geopolítica.

Por último, otro elemento preocupante del acuerdo del Consejo es el procedimiento para cubrir los costes adicionales de financiación del Next Generation EU. Como se explica en la propuesta de la Comisión, dada la fuerte subida de los tipos de interés, es probable que las cantidades reservadas en el actual presupuesto de la UE para cubrir los pagos de intereses del NGEU (14 900 millones de euros) sean insuficientes. Para tranquilizar a los inversores, es importante establecer un procedimiento que permita a la Unión movilizar rápidamente recursos adicionales para cumplir sus obligaciones con los tenedores de bonos. Mientras que la Comisión propuso un mecanismo simple y casi automático, que le permitiría solicitar al Consejo todos los recursos adicionales necesarios durante 2024-2027 para cubrir los pagos de intereses del NGEU (estimados en 19.000 millones de euros), el acuerdo del Consejo prevé un "mecanismo en cascada" más complejo. Antes de presentar una propuesta al Consejo, la Comisión tendrá que explorar la posibilidad de cubrir estos costes adicionales de financiación del NGEU mediante una reasignación de prioridades de los fondos de la UE; sólo si esto no es suficiente, la Comisión podrá presentar una solicitud de nuevos fondos al Consejo. Además, los Estados miembros tendrán derecho a impugnar las cifras de la Comisión y pedir al Ejecutivo comunitario que "reevalúe" su propuesta (es decir, que encuentre más dinero dentro del presupuesto de la UE).  Incluso existe la posibilidad de que uno o varios Estados miembros lleven este asunto al Consejo Europeo, con el riesgo de bloquear la decisión durante meses. En resumen, lo que propone el Consejo es un procedimiento altamente político que puede enfrentar a los Estados miembros entre sí, puede bloquear la adopción de los presupuestos anuales de la UE si la cuestión se lleva al Consejo Europeo y puede no tranquilizar a los inversores del NGEU.

  • https://agendapublica.es/noticia/18980/union-geopolitica-union-fortaleza-analisis-acuerdo-provisional-cumbre-ue-sobre-presupuesto-ue  
Read the original article in English
 

Criterios para un Área Monetaria Optima

Europa debe conseguir acabar su integración para ser un Área Monetaria Optima (AMO- ZMO: Zona Monetaria Optima ) para avanzar hacia los estados unidos europeos (EUE-USE)

El euro y las economías periféricas de la UEM 

Política industrial europea: Más fondos no es suficiente

Juan Moscoso del Prado Hernández
 

 Este artículo es un resumen del trabajo del mismo autor publicado por el Real Instituto Elcano: European industrial policy: the lessons from NGEU in the new geopolitical framework, “more funds are not enough”


Para desarrollar una política industrial europea exitosa en el nuevo marco geopolítico, la experiencia de NextGenerationEU muestra que el aumento de los fondos de dimensión europea debe ir acompañados de cambios profundos en la forma en que se invierten, transformando la cooperación público-privada con el objetivo de elevar la escala de la industria y tecnología europeas (scale up). Europa carece de historias de éxito como las que han llevado a los Estados Unidos (EEUU) a liderar y ejercer tracción tecnológica e industrial a escala global a partir de grandes proyectos espaciales y de defensa.

Si la Unión Europea (UE) pretende tener éxito en su carrera industrial, tecnológica y de generación de riqueza con China y Estados Unidos, deben alcanzarse otros objetivos como la creación de la Unión de Mercados de Capitales, la Unión Bancaria y la Unión Energética, acompañados de un nuevo instrumento financiero o fondo soberano. Nuevos instrumentos y políticas que deberían poder garantizar la eficiencia, sencillez, neutralidad y solidez que EEUU ha alcanzado con el IRA. Europa ha creado demasiados obstáculos administrativos y regulatorios para sus instrumentos financieros.

Europa tiene que cambiar su forma de relacionarse con el resto del mundo, comprometiendo y reforzando su agenda exterior con elementos industriales y de inversión que permitan beneficios claros para sus homólogos de forma equitativa y sostenible (Global Gateway, o la iniciativa UE-EEUU en el G-20 como alternativa la Ruta de la Seda china), al tiempo que defiende el Mercado Único evitando la fragmentación nacional y la competencia entre Estados miembros. También debe evitar la utilización de ayudas nacionales para atraer proyectos de inversión o rescatar empresas de forma asimétrica y contraria a los principios de integración europea.

Trump, el Covid-19 y Rusia han provocado la aceleración de una tendencia geopolítica previa, la necesidad de una nueva política industrial común en Europa, por dos razones principales:

En primer lugar, las restricciones y obligaciones impuestas por la transformación geopolítica global iniciada hace al menos una década y que se hacen evidentes durante el mandato del presidente Donald Trump en EE.UU. y la creciente confrontación entre China y EEUU. Un enfrentamiento cada vez más orientado hacia el comercio, la industria y la competencia en materia tecnológica.

En segundo lugar, la aceleración de esta tendencia provocada por la pandemia global de Covid-19, que puso de relieve los riesgos y consecuencias de la vulnerabilidad industrial y tecnológica que luego quedaron de manifiesto y que la posterior crisis de oferta, los llamados cuellos de botella, agudizó. Este proceso se hizo aún más evidente con la invasión de Ucrania que amplió la vulnerabilidad al sector energético, poniendo de relieve el riesgo que la dependencia rusa había generado en Europa, realidad que, aprovechando los instrumentos de inversión creados para hacer frente a la pandemia, principalmente el NextGenerationEU, condujo a una aceleración de la transición energética europea.

El IRA despierta a Europa

En este contexto han ocurrido otros hechos relevantes, como la aprobación por parte de la administración del presidente Joe Biden de la Ley de Reducción de la Inflación (IRA) en agosto de 2022, y posteriormente, el discurso de Jake Sullivan, Asesor de Seguridad Nacional del presidente Joe Biden, en abril de 2023 en el Instituto Brookings, sobre la renovación del liderazgo económico de Estados Unidos.

La industria como nueva clave para la seguridad nacional

Este discurso ha dejado claro cuál es el nuevo paradigma: la seguridad nacional dicta la estrategia económica -política económica, industrial y comercial- algo impensable hace muy poco tiempo.

La gran pregunta es si la UE puede y debe hacer lo mismo, y si podrá contribuir a configurar un nuevo orden internacional abierto, multilateral y basado en sus valores y principios tradicionales: democracia liberal, Estado de derecho, Estado de bienestar y economía de mercado abierta, y compatible con el vínculo transatlántico, mientras crece la rivalidad entre China y EEUU, y Rusia se convierte en el principal factor desestabilizador a nivel global y también en la vecindad europea.

En los EEUU voces importantes como Larry Summers han advertido de los riesgos que implicarían para el bienestar de la clase media estadounidense un aumento del proteccionismo y la consolidación de la desglobalización si ello conlleva la pérdida de acceso a bienes industriales y de consumo de menor precio.

La verdadera pregunta que Europa debe plantearse es cómo combinar la nueva geopolítica energética, tecnológica y productiva con el refuerzo del Mercado Único, con sus objetivos y necesidades de seguridad y defensa, sin caer en el proteccionismo, mientras impulsa la adaptación del multilateralismo a la nueva realidad global.

Europa debe proteger su competitividad interna y externa al tiempo que refuerza el atractivo del Mercado Único para inversiones sostenibles o verdes, manteniendo la eficiencia de su proceso de descarbonización interno. Como agente en el exterior debe reforzar su agenda allí donde China no llega o no llega lo suficiente dotando al debate sobre la Autonomía Estratégica Abierta de contenidos reales y prácticos en su dimensión industrial tanto tecnológica como de inversión.

La realidad es que la UE aún no ha tomado un camino claro. La UE debe abordar esta cuestión desde la perspectiva de la cadena de valor europea –tecnología, materias primas, investigación, desarrollo e innovación– y también de la construcción de la Unión Energética Europea, lo que requerirá reformar los Tratados (art. 194).

No es sólo una cuestión de seguridad como en EEUU, para Europa también es una cuestión de supervivencia para mantener su riqueza y bienestar y el modo de vida propio de la sociedad europea.


La insostenible fragmentación regulatoria nacional de los sistemas de fijación de precios y subvenciones de los Estados miembros debilita la capacidad de respuesta europea, en el sector energético más que en cualquier otro lugar, e impide combinar esfuerzos presupuestarios y legislativos.

El enfoque europeo habitual que enfatiza la dimensión regulatoria es insuficiente. El poder blando no es suficiente. El grado requerido de transformación industrial que Europa merece necesita algo más que un incentivo o una camisa de fuerza regulatoria, porque exige complicidad y confianza empresarial para asumir en primera persona complejas inversiones productivas y tecnológicas privadas.

El riesgo de ayudas y subsidios estatales nacionales e incontrolados en Europa

Europa también debe ser consciente de que el volumen financiero que dedica a subsidios industriales de manera no coordinada a nivel nacional es, al menos, equivalente al que EEUU ha puesto en circulación con el IRA (ver cifras en artículo original, 173.000 millones de € sólo en energía en el año 2020 antes de la invasión de Ucrania).
El comercio internacional
En materia de comercio internacional, la UE debe combatir lo peor del IRA -reglas de origen o restricciones de repuestos para vehículos eléctricos- y negociar un acuerdo multilateral sobre subsidios verdes y transición energética, así como sobre aspectos complejos como las tendencias que acentúan la desigualdad y el trabajo de calidad y que amenazan a la democracia. 

Asimismo, en el seno del Consejo de Comercio y Tecnología (TTC) UE-EEUU, es necesario avanzar en temas de fondo y con contenido efectivo que anclen negociaciones abiertas para garantizar los intercambios en sectores industriales y tecnológicos específicos.

Reducir riesgos con China

Respecto a China, en el plano comercial, la presidenta Von der Leyen ha declarado que la UE quiere reducir los riesgos económicos y diplomáticos, pero no desconectarse, (de-risking not decoupling), porque una retirada total como la que parece perseguir EEUU no sólo sería inviable sino también contraria a los intereses europeos. 

Europa debe saber combinar el refuerzo de su autonomía estratégica en producción, tecnología e industria con el objetivo de no renunciar al mercado chino. Esta voluntad no es exclusivamente europea. Para muchas multinacionales de todo tipo y sector, el mercado chino es imprescindible.

Las lecciones de NextGenerationEU y el caso de EspañaLa capacidad de absorción del sector privado europeo es limitada, esta absorción depende de las expectativas, la experiencia en escalamiento tecnológico (menor en Europa que en EEUU) y las dificultades de los sistemas administrativos nacionales y europeos que asignan fondos a los proyectos. No es tan fácil lograr una cooperación público-privada eficiente que se ajuste a los parámetros del mercado.

La principal razón de las dificultades encontradas es la naturaleza de los proyectos financiados con las nuevas facilidades financieras, mucho más difíciles de ejecutar que los que tradicionalmente han sido financiados con fondos europeos.

Es completamente diferente financiar la provisión pública de un bien -como una carretera- que la transformación de un proceso productivo de una empresa privada que, aunque financiada o cofinanciada, necesita tener sentido y coherencia financiera y de mercado de acuerdo con su especialización competitiva y sectorial, requiere tecnología e implica un riesgo.
Ampliar la tecnología europea
Europa adolece de una grave falta de experiencia en la aplicación práctica de proyectos industriales capaces de escalar su tecnología, escalar tecnología en palabras de James Bradford DeLong -scale up tecnology-, siguiendo directrices como las que han llevado a los EEUU a ejercer tracción desde grandes proyectos espaciales y de defensa.

Tecnológicamente y desde una perspectiva industrial por lo menos es necesario unir todo lo “nuevo” a nivel europeo (IA, aeroespacial, computación cuántica, tecnologías de defensa, salud de vanguardia) y escalar la tecnología europea.

Eficiencia, sencillez, neutralidad y solidez

Los incentivos y la sencillez son esenciales, más aún para las empresas españolas y europeas, comparativamente pequeñas y vulnerables. Si hay una cuestión a destacar del IRA americano y las medidas que contempla es su sencillez -administrativa, fiscal y financiera-, y su neutralidad tecnológica respecto de la transición energética.

Conclusiones

Si Europa en su conjunto pretende tener éxito en su carrera industrial, tecnológica y de generación de riqueza con China y Estados Unidos, el principal objetivo de Europa debería ser la necesidad de construir un verdadero ecosistema industrial europeo, siguiendo la línea del viejo debate sobre los distritos industriales europeos.

También son necesarias reformas estructurales complementarias en ámbitos como la calidad del empleo y las cualificaciones, la resolución de insolvencias y quiebras, o la unidad del mercado dentro de los Estados miembros.

Por último, se necesita una gobernanza económica amplia y más orientada hacia ganancias reales de la actividad productiva, incluyendo la fiscalidad y la tributación, así como la reforma de nuestras maltrechas instituciones en todos los niveles para mejorar su capacidad de ejecución. La renuencia a aceptar el cambio sólo puede llevarnos a un mundo peor.
 
Read the article in English
 
https://agendapublica.es/noticia/18864/politica-industrial-europea-mas-fondos-no-es-suficiente


Europa entre EE.UU. y China: ayudas masivas y nueva guerra comercial

Pierre-André Buigues, Elie Cohen

12 mins - 24 de Abril de 2023, 07:00

En un contexto marcado por la ruptura de las cadenas de suministro, la utilización geopolítica del comercio de bienes estratégicos y la aparición de escasez de productos sanitarios, alimentarios o industriales cruciales, Estados Unidos ha inventado el IRA, una política que apunta con una sola arma a tres grandes objetivos políticos: la reindustrialización, el reverdecimiento de la economía y una nueva estrategia comercial.

La ecologización de la economía estadounidense tiene la virtud de cortar de raíz cualquier crítica de proteccionismo, de obstaculización del desarrollo de China o de unilateralismo frente a los europeos. ¿Quién puede criticar seriamente el paso a las tecnologías verdes, quién puede impugnar la legitimidad de la implantación de fábricas de aerogeneradores, vehículos eléctricos o componentes electrónicos en suelo estadounidense?

Para Europa y China esta política es un reto para el que estaban desigualmente preparados.

Ciertamente, China persigue desde hace tiempo una estrategia de aumento de la potencia de estas industrias innovadoras (Plan 2025 decidido en 2015), y aspira al liderazgo mundial, en particular en componentes electrónicos, tecnologías duales por excelencia, donde pretende subvencionar sin techo, con vistas a producir y desplegar herramientas de fabricación de chips (Financial Times). Pero este plan tropezará en parte con el obstáculo estadounidense: el acceso a las tecnologías estará limitado, los flujos comerciales restringidos y el acceso a los mercados públicos muy limitado.

Para Europa, el reto es triple. Su ADN es el libre comercio, sus divisiones internas son evidentes y los recursos que moviliza en estas cuestiones son limitados. El despertar europeo es reciente y de difícil puesta en marcha. 

Antes de evaluar las posibilidades del proyecto europeo de reindustrialización mediante la ecologización de la economía, volvamos a la IRA, que es uno de los modelos de referencia.

La nueva política industrial americana
La Inflation Reduction Act (IRA, verano de 2022) prevé unos 370.000 millones de dólares de inversiones en tecnologías verdes, energías renovables, transportes y ahorro energético. La IRA se suma a la Chips Act, cuyo objetivo es relocalizar en Estados Unidos las fábricas de semiconductores utilizados en todas las actividades industriales. Esta ley asignó 52.700 millones de dólares en subvenciones para la producción de chips en suelo estadounidense. ¿Cómo se explica esta soberanía industrial, con ayudas masivas a las empresas para que produzcan en suelo americano, y proteccionismo?

[Recibe los análisis de más actualidad en tu correo electrónico o en tu teléfono a través de nuestro canal de Telegram]

La primera razón de esta política ofensiva es la rápida desindustrialización de Estados Unidos, que ha acabado convirtiéndose en un problema político con el giro electoral de estados demócratas tradicionalmente industriales hacia el bando trumpista. La industria manufacturera aportó el 10,8% del PIB estadounidense en 2020, lejos de la proporción de Alemania (más del doble) y, sobre todo, de China (más del triple). Según la Asociación Estadounidense de Semiconductores (SIA), EE UU representa ahora solo el 12% de la capacidad mundial de producción de chips, tres veces menos que en 1990. La dependencia de Taiwán para los chips más avanzados, en un contexto en el que la independencia de la isla está amenazada, se está convirtiendo en un grave problema estratégico.

La segunda razón es el colosal déficit comercial internacional de Estados Unidos, debido principalmente al comercio de bienes (los servicios son excedentarios). En 2021, la Unión Europea tendrá un superávit de 155.000 millones de dólares en su comercio con Estados Unidos, China tendrá un superávit de casi 1.000.000 millones de dólares en 2022. Una vez más, esta prolongada situación ha llegado a considerarse problemática, entre otras cosas porque acaba repercutiendo gravemente en otras balanzas macroeconómicas: la balanza de pagos, que había repuntado después de 2007, ha empezado a hundirse de nuevo.

Durante los últimos veinte años, la mayoría de los países de la UE han tenido un cómodo superávit comercial con Estados Unidos. Es, por supuesto, el caso de Alemania, 59.000 millones de euros en 2021, Italia, 34.000 millones de euros, e incluso Francia, casi 8.000 millones de euros, país que, sin embargo, tiene un gran déficit comercial global. En cambio, entre 2011 y 2021, la UE ha registrado continuamente un déficit comercial con China, que ha pasado de 129.000 millones de euros en 2011 a 249.000 millones en 2021. Los productos chinos representan alrededor del 18% de las importaciones extraeuropeas de la UE, frente al 6% a principios de la década de 2000, con un aumento espectacular de la calidad de los productos chinos.

Europa en entredicho

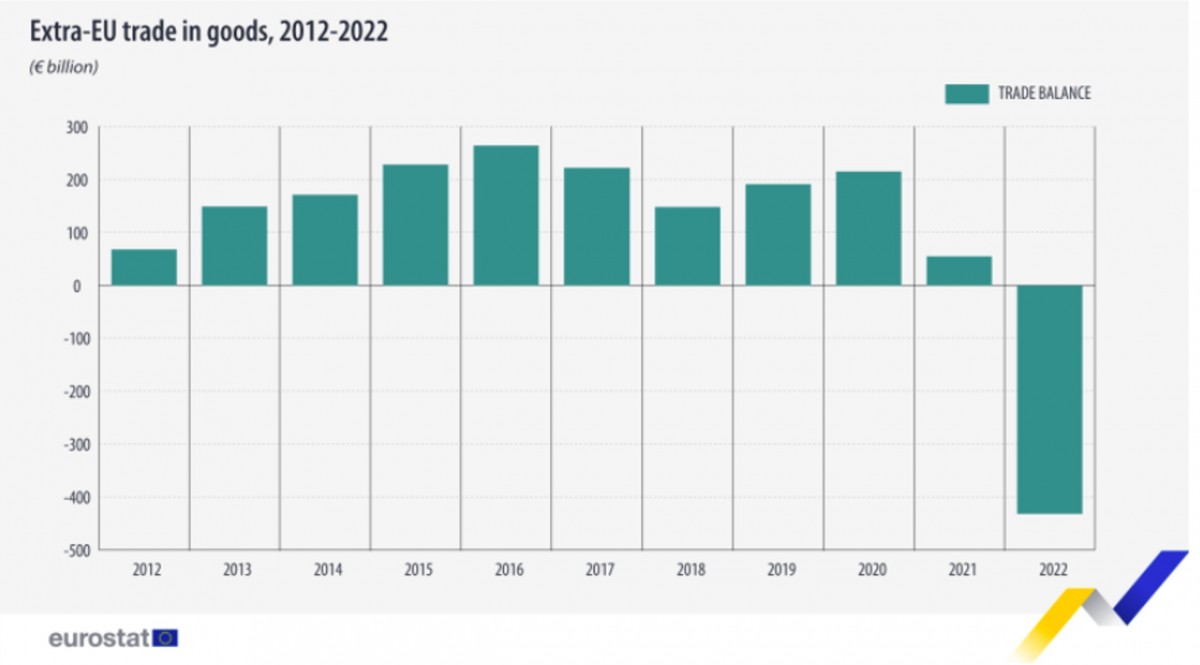
Hasta 2021, la UE era exportadora neta de mercancías. Pero la subida del precio de los hidrocarburos la ha hecho entrar en déficit, con el aumento del coste de las importaciones de petróleo y gas que se suma a la deslocalización exprés de algunos fabricantes europeos (sobre todo del sector químico) a China, y a la pérdida de competitividad de los productos europeos, cuyo precio de coste se ve incrementado por la subida de los costes energéticos.
 
Figura 1.- Comercio de bienes fuera de la UE, 2012-2022
 
El cambio de orientación en Estados Unidos ha añadido un grado más de gravedad a este desequilibrio repentino, ya que se ha vuelto muy ventajoso para los fabricantes europeos de tamaño mundial instalar fábricas en Estados Unidos. Por último, el comercio con China está cambiando, y la llegada de los fabricantes chinos de automóviles suena como un desafío a una de las especializaciones europeas.

El importe de las subvenciones en el marco del IRA, o de las ayudas a los semiconductores, tiene al menos la ventaja de ser transparente, lo que no ocurre con las subvenciones chinas, que son considerables y totalmente opacas.

Es con respecto a las subvenciones americanas, y a la política industrial americana, que la Unión Europea se ha vuelto loca. 'He dado la voz de alarma porque veo el impacto de este famoso IRA puesto sobre la mesa por los americanos, 367.000 millones de dólares de subvenciones propuestas en proporciones gigantescas, (...) lo que crea un verdadero elemento de distorsión de la competencia', dijo Thierry Breton. La UE teme que las empresas europeas instalen fábricas en suelo americano atraídas por las cuantiosas subvenciones del IRA, como Volkswagen, que ha financiado una fábrica de vehículos eléctricos de 2.000 millones de dólares en Carolina del Sur. Los fabricantes japoneses podrán beneficiarse, al igual que sus competidores estadounidenses y coreanos, de las subvenciones concedidas por la administración Biden a los vehículos eléctricos ensamblados en Estados Unidos. Las marcas europeas esperan un acuerdo similar.

Aunque hay que felicitarse por la toma de conciencia europea, y hay que tomar nota de la calificación de China como competidor sistémico, de ello no se deduce necesariamente que los planes europeos expuestos en dos grandes textos (el programa Green Economy y la ley Net Zero Industry presentada el 23 de marzo) sean realistas. Y en un contexto marcado por el crecimiento explosivo previsto de todo el sector de la industria verde, Europa se está quedando rezagada.


El primer compromiso de la UE es que para 2030 la UE produzca al menos el 40% de sus tecnologías limpias clave, como baterías, turbinas eólicas, electrolizadores, biometano, etc. El segundo texto sobre materias primas pretende asegurar el suministro de la UE de minerales críticos como el litio, el cobalto para baterías eléctricas y el silicio. El texto también propone un ambicioso programa de reciclaje y diversificación de los suministros. Para 2030, la UE quiere extraer de suelo europeo el 10% de su consumo de materias primas estratégicas (frente al 3% actual) y dejar de depender de un solo país tercero para más del 65% de sus importaciones de materias primas estratégicas. En la actualidad, la UE importa de China el 97% de su litio y el 93% de su magnesio.

Dudas pendientes
El ejemplo de la desaparición de la industria de paneles solares deja dudas sobre la capacidad de Europa para acelerar su transformación: Europa no ha sido capaz de resistir el tsunami chino, su industria solar ha sido barrida y sus organismos reguladores no han sido capaces de frenar la marea: el fracaso es político, industrial y normativo.

El problema empezó en el corazón de Europa, con una política mal concebida de apoyo a la industria en Alemania, que se tradujo en subvenciones masivas a los consumidores. En 2008, los fabricantes fotovoltaicos chinos aumentaron la producción de paneles solares hasta tal punto que la oferta mundial duplicó la demanda, lo que provocó un desplome de los precios que devastó la industria europea (y a los fabricantes chinos, más débiles). No fue hasta 2012, a raíz de una petición de los productores solares europeos, cuando la Comisión Europea inició una investigación antidumping sobre los fotovoltaicos chinos, la mayor investigación antidumping jamás iniciada. Las importaciones de paneles solares chinos habían alcanzado los 20.000 millones de euros en 2011, y en la primavera de 2013 la investigación de la UE concluyó que los paneles solares chinos se vendían a precios de dumping.

La UE les impuso aranceles, pero China tomó inmediatamente represalias iniciando una investigación sobre los vinos europeos, medida que afecta directamente a varios países de la UE. Era demasiado tarde para la fotovoltaica europea. Entre 2007 y 2017, la cuota mundial de fotovoltaica producida en Europa cayó del 30% al 3%. Muchas empresas solares europeas quebraron o fueron absorbidas: Q-Cells, Solon, Conergy, Solarion, SMA Solar, Sunways, Solarwatt y, por último, SolarWorld, una empresa solar con casi 3000 empleados. La mayoría de las empresas solares que permanecen en este mercado en Europa son principalmente subcontratistas, que compran sus paneles solares en Asia, y sobre todo no quieren más medidas antidumping para los fabricantes chinos. La difícil reconstitución de una industria europea se juega sobre todo en nichos de mercado.

China es hoy fuerte, económica y políticamente. Con respecto a la Unión Europea y Estados Unidos, China está preparada para unas relaciones basadas en un equilibrio de poder, y hace tiempo que adoptó una política industrial muy ofensiva.

Si la ambición europea es grande, los medios tardan en movilizarse. Por el momento no está prevista ninguna financiación comunitaria, pero Bruselas ha aligerado las normas sobre ayudas estatales, propone una simplificación de los procedimientos hasta 2025 y una movilización de los fondos europeos aún no utilizados. La propuesta de un fondo soberano sigue siendo problemática, ya que los Veintisiete tienen opiniones divergentes sobre su necesidad. Según algunas estimaciones, la UE debería invertir 450.000 millones al año para su 'descarbonización'. El proyecto europeo está en marcha, pero las medidas operativas tardan en llegar.

Estados Unidos ha optado por una nueva política industrial activa para responder al triple desafío ya mencionado, pero también para recuperar una clase media susceptible a las sirenas del populismo. Este programa ya está en marcha y ya se han firmado los primeros cheques de la Chips Act.

Europa retrocede hacia el intervencionismo industrial por su opción librecambista y multilateralista. El problema es que, si bien ha tenido éxito en su conjunto (la excepción francesa se debe a factores locales y, en particular, a la opción de una política de demanda mantenida durante mucho tiempo), ahora resulta insuficiente. Es cierto que el régimen de ayudas estatales se ha flexibilizado y que en un cierto número de sectores (hidrógeno, quantum, baterías) se han empezado a poner en marcha políticas articuladas que combinan subvenciones a la I+D y apoyo a la industrialización. Pero la envergadura sigue siendo modesta.

A pesar de ello, Europa se ha fijado objetivos específicos voluntarios. Aunque de momento parezcan inalcanzables, constituyen una base prometedora. La evolución geopolítica y el conflicto chino-estadounidense obligarán a Europa, si no quiere alinearse, a definir su propia línea. Lo que está en juego hoy para Europa es la preservación de sus bases industriales, que están siendo puestas a prueba por las estrategias china y estadounidense. La Unión Europea debe promover sus propios intereses y denunciar la falta de acceso recíproco. ¿Hay que ir más lejos? ¿Hay que prever una Buy European Act? Por el momento, el paso a dar es demasiado alto.
 
Read the article in English
 
Traducción del artículo original en francés publicado en Telos
 
https://agendapublica.es/noticia/18551/europa-entre-eeuu-china-ayudas-masivas-nueva-guerra-comercial

 Europa, focalización y política  industrial 

       EEUU innova, China copia y Europa regula: el gran hándicap de la UE

Desde las fusiones hasta la inteligencia artificial, la agresiva normativa de la UE perjudica su capacidad para competir con China y Estados Unidos

https://articulosclaves.blogspot.com/2023/06/europa-entre-eeuu-y-china.html

https://www.elconfidencial.com/mercados/the-wall-street-journal/2024-02-25/eeuu-innova-china-copia-europa-regula-handicap-ue_3821571/

https://www.pressreader.com/spain/el-confidencial/20240225/281621015273433

El título no es mío, se lo he leído al nuevo presidente de la Asociación Europea de Fabricantes de Automóviles (ACEA), Luca de Meo que, en una reciente entrevista, pedía que Bruselas demostrase que puede superar el sugerente enunciado. Mucha regulación, mucha rigidez, y poco dialogar con industriales, venía a decir. «A Europa, en lo que se refiere al futuro del sector del automóvil, le falta una estrategia consistente y ambiciosa que como industria nos merecemos, y en la que queremos participar, no podemos ser solo espectadores pasivos».

  • https://articulosclaves.blogspot.com/2024/03/omc-aciertos-y-fallos.html 

  • https://articulosclaves.blogspot.com/2024/03/la-globalizacion-pasa-al-siguiente-nivel.html

Como explican aquí, en este caso no se trata de sueldos más bajos, sino de eficiencia y logística: producir en China sigue siendo más barato en masa salarial (aunque cada día menos), pero hay costes asociados (distribución, envíos, inventarios, etcétera) que equilibran la balanza.

  • https://www.ft.com/content/5f7e76cd-8e57-4cdc-a61b-41d9d08c777e
  • https://www.xataka.com/magnet/globalizacion-pasa-al-siguiente-nivel-industria-china-se-esta-yendo-a-paises-baratos

 Las fábricas no volverán a Europa: Adidas cierra sus plantas robóticas y regresa a Asia de nuevo

Experimento fallido. El gigante textil ha anunciado el cierre de sus fábricas altamente tecnificadas y automatizadas en Alemania y Estados Unidos. Serán trasladadas al sudeste asiático por motivos económicos y de "flexibilidad", como ya sucediera hace décadas.  

  • https://www.xataka.com/magnet/fabricas-no-volveran-a-europa-adidas-cierra-sus-plantas-roboticas-regresa-a-asia-nuevo 

El control de las minas en Bolivia, Argentina y Chile está desplegando una guerra geopolítica que pronto dará lugar a un nuevo paradigma energético que también espera dominar China. "¡Ya tienen toda la tarta!", alerta el economista Lukasz Bednarski

- Las inversiones exteriores directas en Alemania al nivel más bajo de 15 años

 -La industria química y farmacéutica alemana se deslocaliza en EEUU

-China invierte masivamente en Brasil y desplaza a las empresas alemanas que se deslocalizaron allí.

  • https://articulosclaves.blogspot.com/2024/03/la-globalizacion-pasa-al-siguiente-nivel.html 

https://articulosclaves.blogspot.com/2024/02/el-vinculo-entre-rusia-e-india-esta.html

https://articulosclaves.blogspot.com/2024/02/europa-entender-su-perdida-de.html

https://articulosclaves.blogspot.com/2024/03/esta-la-industria-en-llamas.html

https://articulosclaves.blogspot.com/2022/03/china-en-africa-del-beneficio-mutuo-la.html 

https://articulosclaves.blogspot.com/2024/03/arabia-saudi-en-el-mundo-las-relaciones.html

https://articulosclaves.blogspot.com/2024/03/una-relacion-mas-sana-entre-china-y-la.html

https://articulosclaves.blogspot.com/2024/03/step-la-apuesta-europea-por-la.html

https://articulosclaves.blogspot.com/2024/03/si-no-ganamos-dinero-con-los-electricos.html

https://articulosclaves.blogspot.com/2024/03/the-great-return-of-vertical-industrial.html 

Alemania debe tomarse más en serio la desvinculación de la UE de China

  • https://articulosclaves.blogspot.com/2024/03/alemania-debe-tomarse-mas-en-serio-la.html

https://articulosclaves.blogspot.com/2022/05/espionaje-entre-paises-quien-se.html

https://articulosclaves.blogspot.com/2023/10/europa-en-la-era-de-la-politica.html

https://articulosclaves.blogspot.com/2024/01/la-estrategia-de-politica-comercial-de.html

https://www.vozpopuli.com/opinion/europa-esta-quedando-atras.html

https://articulosclaves.blogspot.com/2024/03/hacia-donde-va-la-transicion-energetica.html

https://articulosclaves.blogspot.com/2024/03/tener-claro-europa-es-una-comunidad.html

https://articulosclaves.blogspot.com/2024/03/cooperacion-de-la-ue-en-materia-de.html

https://articulosclaves.blogspot.com/2024/03/omc-aciertos-y-fallos.html

https://avisosnadie.blogspot.com/2023/02/europa-perdio-el-tren-y-sigue-perdiendo.html

https://avisosnadie.blogspot.com/2023/08/reaccionara-europa.html

https://articulosclaves.blogspot.com/2024/03/la-globalizacion-pasa-al-siguiente-nivel.html

Al no ser un estado federal  es el motivo por el cual,cuesta tomar acciones conjuntas y el motivo por el cual no hay una política industrial conjunta

  • https://articulosclaves.blogspot.com/2024/03/tener-claro-europa-es-una-comunidad.html

Instrumento de guerra comercial: La política industrial moderna y la OMC 

https://brujulaeconomica.blogspot.com/2024/01/instrumento-de-guerra-comercial-la.html

Guerras comerciales. 

China y EEUU tiene mecanismos conjuntos para competir, mientras Europa no es un estado federal capaz de competir

-https://articulosclaves.blogspot.com/2024/03/alemania-contra-europa.html 

 -https://articulosclaves.blogspot.com/2024/03/el-ceo-de-mercedes-benz-pide-bruselas.html 

-https://articulosclaves.blogspot.com/2024/03/se-puede-salvar-la-industria-del.html 

 https://articulosclaves.blogspot.com/2024/03/se-esta-volviendo-proteccionista-la.html

https://brujulaeconomica.blogspot.com/2024/02/europa-focalizacion-y-politica.html

https://brujulaeconomica.blogspot.com/2024/03/el-rechazo-de-toda-politica-industrial_6.html

https://brujulaeconomica.blogspot.com/2023/12/las-claves-dimension-empresas.html

https://brujulaeconomica.blogspot.com/2024/03/alemaniahacia-lo-desconocido.html

https://brujulaeconomica.blogspot.com/2024/02/mas-alla-de-las-subvenciones-claves.html

https://brujulaeconomica.blogspot.com/2024/02/esta-la-nueva-orientacion-de-la.html

https://brujulaeconomica.blogspot.com/2024/02/europa-no-es-competitiva-debio-tomar.html

https://brujulaeconomica.blogspot.com/2024/02/europa-y-las-guerras-comerciales.html

https://articulosclaves.blogspot.com/2024/02/europa-pierde-competitividad-frente.html

https://brujulaeconomica.blogspot.com/2024/02/la-union-europea-ante-los-retos-del.html

 https://articulosclaves.blogspot.com/2024/02/europa-entender-su-perdida-de.html

https://articulosclaves.blogspot.com/2024/03/espana-ante-la-reconfiguracion-de-los.html

https://articulosclaves.blogspot.com/2024/03/todos-hablan-de-una-guerra-comercial-de_12.html

https://articulosclaves.blogspot.com/2024/03/si-se-para-la-locomotora-industrial-de.html

https://articulosclaves.blogspot.com/2024/02/europa-pierde-competitividad-frente.html

https://articulosclaves.blogspot.com/2024/02/europa-entender-su-perdida-de.html

https://articulosclaves.blogspot.com/2024/03/europa-se-esta-quedando-atras-efeas.html

https://articulosclaves.blogspot.com/2024/02/la-union-europea-ante-los-retos-del.html

https://articulosclaves.blogspot.com/2024/02/toni-roldan-europa-tiene-que-hacer-algo.html

https://articulosclaves.blogspot.com/2024/02/draghi-advierte-la-ue-de-que-debera.html

https://articulosclaves.blogspot.com/2024/03/se-repetira-el-caso-del-automovil-como.html

https://articulosclaves.blogspot.com/2024/03/acaso-no-existe-una-guerra-comercial-de.html


RETHINKING MY ECONOMICS -A.Fraton

 Cuestionarse los puntos de vista a medida que evolucionan las circunstancias puede ser positivo
para la Economía

Se ha logrado mucho; hay grandes conjuntos de conocimientos teóricos y de pruebas empíricas minuciosas y a veces convincentes.  La profesión sabe y comprende muchas cosas.
Sin embargo, hoy nos encontramos en una situación de cierto desorden. No predijimos colectivamente la crisis financiera y, lo que es peor, puede que hayamos contribuido a ella con  una creencia demasiado entusiasta en la eficacia de los mercados, especialmente mercados financieros cuya estructura e implicaciones de lo que creíamos.

 Los recientes acontecimientos macroeconómicos, ciertamente inusuales han sido testigos de disputas entre expertos cuyo principal punto de acuerdo es la incorrección de los demás. Los ganadores del Premio Nobel de Economía en las ceremonias de Estocolmo, para consternación de los galardonadosen ciencias que creen que los premios se conceden por hacer las cosas bien.

 Como muchos otros, recientemente he cambiado de opinión. para alguien que ha sido economista durante más de medio siglo. Ya me referiré a algunos de los temas de fondo.
pero empiezo con algunos fallos generales. No incluyo las las acusaciones de corrupción que se han hecho habituales en algunos debates. Aun así los economistas, que han prosperado poderosamente en el último medio siglo, podrían ser acusados de tener un interés personal en el capitalismo tal y como
tal y como funciona actualmente. También debo decir que estoy escribiendo sobre una (quizás
 y que hay muchos economistas que no pertenecen a la corriente dominante.

El poder: Nuestro énfasis en las virtudes de los mercados libres y competitivos y en el cambio técnico exógeno puede distraernos de la importancia del poder a la hora de fijar precios y salarios, de elegir la dirección del cambio técnico y de influir en la política para cambiar las reglas del juego. Sin un análisis del poder, es difícil entender la desigualdad o muchas otras cosas en el capitalismo moderno.

Filosofía y ética: A diferencia de los economistas, desde Adam Smith y Karl Marx hasta John Maynard Keynes, Friedrich Hayek e incluso Milton Friedman, hemos dejado en gran medida de pensar en la ética y en lo que constituye el bienestar humano. Somos tecnócratas que se centran en la eficiencia. Recibimos poca formación sobre los fines de la economía, sobre el significado del bienestar -la economía del bienestar hace tiempo que desapareció de los planes de estudio- o sobre lo que dicen los filósofos sobre la igualdad. Cuando nos presionan, solemos recurrir a un utilitarismo basado en la renta. A menudo equiparamos bienestar con dinero o consumo, pasando por alto gran parte de lo que importa a las personas. En el pensamiento económico actual, los individuos importan mucho más que las relaciones entre las personas en las familias o en las comunidades.

La eficiencia es importante, pero la valoramos por encima de otros fines. Muchos suscriben la definición de economía de Lionel Robbins como la asignación de recursos escasos entre fines contrapuestos o la versión más fuerte que dice que los economistas deben centrarse en la eficiencia y dejar la equidad a otros, a los políticos o a los administradores. Pero los otros no suelen materializarse, de modo que cuando la eficiencia viene acompañada de una redistribución al alza -frecuente aunque no inevitable- nuestras recomendaciones se convierten en poco más que una licencia para el saqueo. Keynes escribió que el problema de la economía es conciliar la eficiencia económica, la justicia social y la libertad individual. Somos buenos en lo primero, y la vena libertaria de la economía impulsa constantemente lo último, pero la justicia social puede ser una idea tardía. Después de que los economistas de izquierda aceptaran la deferencia de la Escuela de Chicago hacia los mercados - "ahora todos somos friedmanitas"-, la justicia social pasó a estar subordinada a los mercados, y la preocupación por la distribución quedó anulada por la atención a la media, a menudo descrita sin sentido como el "interés nacional".

Métodos empíricos: La revolución de la credibilidad en econometría fue una reacción comprensible a la identificación de mecanismos causales mediante afirmaciones, a menudo controvertidas y a veces increíbles. Pero los métodos actualmente aprobados, ensayos controlados aleatorios, diferencias en diferencias o diseños de regresión discontinua, tienen el efecto de centrar la atención en los efectos locales y alejarla de mecanismos potencialmente importantes pero de acción lenta que operan con desfases largos y variables. Los historiadores, que entienden de contingencias y de causalidad múltiple y multidireccional, suelen hacer un mejor trabajo que los economistas a la hora de identificar mecanismos importantes que son plausibles, interesantes y sobre los que merece la pena reflexionar, aunque no cumplan los estándares inferenciales de la economía aplicada contemporánea.

Humildad: A menudo estamos demasiado seguros de que tenemos razón. La economía dispone de poderosas herramientas que pueden ofrecer respuestas claras, pero que requieren supuestos que no son válidos en todas las circunstancias. Sería bueno reconocer que casi siempre hay cuentas que compiten entre sí y aprender a elegir entre ellas.

Second thoughts

 Como la mayoría de los de mi edad, durante mucho tiempo consideré que los sindicatos eran un estorbo que interfería en la eficiencia económica (y a menudo personal) y me alegré de su lenta desaparición. Pero hoy en día las grandes empresas tienen demasiado poder sobre las condiciones de trabajo, los salarios y las decisiones en Washington, donde actualmente los sindicatos tienen poco que decir en comparación con los grupos de presión empresariales. En su día, los sindicatos aumentaron los salarios de los afiliados y no afiliados, fueron una parte importante del capital social en muchos lugares y aportaron poder político a los trabajadores en el lugar de trabajo y en los gobiernos locales, estatales y federales. Su declive está contribuyendo a la caída de la participación salarial, al aumento de la brecha entre ejecutivos y trabajadores, a la destrucción de la comunidad y al aumento del populismo. Daron Acemoglu y Simon Johnson han argumentado recientemente que la dirección del cambio técnico siempre ha dependido de quién tiene el poder de decisión; los sindicatos tienen que estar en la mesa de decisiones sobre la inteligencia artificial. El entusiasmo de los economistas por el cambio técnico como instrumento de enriquecimiento universal ya no es defendible (si es que alguna vez lo fue).
 
Cuando la eficiencia viene acompañada de una redistribución ascendente de la riqueza, nuestras recomendaciones se convierten a menudo en poco más que una licencia para el saqueo.

I am much more skeptical of the benefits of free trade to American workers and am even skeptical of the claim, which I and others have made in the past, that globalization was responsible for the vast reduction in global poverty over the past 30 years. I also no longer defend the idea that the harm done to working Americans by globalization was a reasonable price to pay for global poverty reduction because workers in America are so much better off than the global poor. I believe that the reduction in poverty in India had little to do with world trade. And poverty reduction in China could have happened with less damage to workers in rich countries if Chinese policies caused it to save less of its national income, allowing more of its manufacturing growth to be absorbed at home. I had also seriously underthought my ethical judgments about trade-offs between domestic and foreign workers. We certainly have a duty to aid those in distress, but we have additional obligations to our fellow citizens that we do not have to others.

I used to subscribe to the near consensus among economists that immigration to the US was a good thing, with great benefits to the migrants and little or no cost to domestic low-skilled workers. I no longer think so. Economists’ beliefs are not unanimous on this but are shaped by econometric designs that may be credible but often rest on short-term outcomes. Longer-term analysis over the past century and a half tells a different story. Inequality was high when America was open, was much lower when the borders were closed, and rose again post Hart-Celler (the Immigration and Nationality Act of 1965) as the fraction of foreign-born people rose back to its levels in the Gilded Age. It has also been plausibly argued that the Great Migration of millions of African Americans from the rural South to the factories in the North would not have happened if factory owners had been able to hire the European migrants they preferred.

Los economistas podrían beneficiarse de un mayor compromiso con las ideas de los filósofos, historiadores y sociólogos, como en su día hizo Adam Smith. Los filósofos, historiadores y sociólogos probablemente también se beneficiarían.


La renta de los españoles se estanca y aumenta la brecha con otros países

 En el mercado, las empresas más competitivas, porque tienen unos menores costes de producción (laborales, tributarios, etc.), como las danesas, se imponen sobre las que soportan mayores costes, como las españolas. Lo que comporta que generen más PIB per cápita que las españolas.


La renta de los españoles se estanca y aumenta la brecha con otros países


«Lo importante es saber qué debe ser observado», escribía Edgar Allan Poe en su novela 'Los asesinatos en la calle Morgue'. Fue el primer relato de detectives propiamente dicho y el primer misterio de 'habitación cerrada' donde hay que resolver un enigma solo con observación y análisis. En economía, casi todos los datos son importantes pero el relato cambia según lo que se observe. El Producto Interior Bruto (PIB) en España crece más que la media de la zona euro, especialmente en los últimos dos años. Pero si lo observamos desde otro punto de vista, el PIB per cápita a precios constantes (descontando el efecto de la inflación), vemos que España está estancada desde hace quince años, con fluctuaciones a lo largo de esta década y media, pero con un resultado final casi igual al del inicio.

El PIB per cápita, es decir, la producción nacional dividida por el número de habitantes, sólo ha crecido un 1,77% respecto a 2007 en España, un pequeñísimo aumento frente al incremento del 14,6% experimentado por Alemania o la subida del 15,6% registrada en Estados Unidos entre 2007 y 2022 (datos del Banco Mundial en moneda nacional constante). Prácticamente no ha crecido el PIB por habitante en España y la brecha respecto a otros países se ha agrandado: ahora es un 35% inferior al de Alemania y alrededor del 60% menor al de Estados Unidos.

Esto explica por qué los hogares no notan mejoría económica aunque crezca el PIB. «Las familias lo que perciben es que su poder adquisitivo o capacidad de compra apenas ha avanzado», explica Raymond Torres, director de Coyuntura y Análisis Internacional de Funcas. «Nos hemos vuelto más pobres», reconoce Miguel Cardoso, economista jefe para España de BBVA Research. «Todos en general estamos peor porque, aunque hemos mantenido el empleo, nuestros salarios no han subido tanto como los precios», explica Cardoso

«Las familias lo que perciben es que su poder adquisitivo o capacidad de compra apenas ha avanzado»

Raymond Torres

Director de Coyuntura y Análisis Internacional de Funcas

Porque ambas situaciones se dan: la economía española crece más que la media europea y seguirá haciéndolo este año, cuando las previsiones apuntan a que España crezca el 2% frente al 1,2% de la zona euro, mientras aumentan aumenta la población en riesgo de pobreza (26,5% del total, según el INE). Nuestra brecha en renta por habitante en relación con los principales países europeos y con Estados Unidos tiene como principal causa que nuestra productividad es más baja. Ser más productivos permitiría obtener más ingresos con el mismo esfuerzo.

Y la productividad es baja porque no hay suficiente inversión y falta eficiencia en la organización de las empresas. La inversión en equipamiento de las empresas es débil, está por debajo del nivel prepandemia, señala Torres, y el pequeño tamaño de las empresas no ayuda para lograr una gestión más eficiente. La tercera pata para ser más productivos es la formación, el acercamiento entre el sistema educativo y el laboral, que ya ha mejorado, y donde pueden lograrse avances tangibles, según el director de Coyuntura de Funcas.

Un estudio de Rafael Doménech y Jorge Sicilia, responsable de análisis económico y director de BBVA Research, respectivamente, recogía que la Formación Bruta de Capital Fijo por persona en edad de trabajar en España en el tercer trimestre del año pasado se situó en 2.217 euros, un 5,3% menos que en 2001. Por el contrario, la media de la Unión Europea fue de 3.282 euros, un 35,6% más que en 2001 y un 48% más que en España. Según este informe, las causas de la menor inversión se encuentran principalmente en el aumento del gasto público y de la presión fiscal.

La economía española es capaz de integrar a muchas personas porque está muy basada en la fuerza laboral. Aunque la tasa de paro ha mejorado sustancialmente en los últimos años, sigue siendo más alta que la media europea. Solo con que la tasa de paro española –que se ha mantenido en las últimas cuatro décadas en el 16% en promedio, aunque ahora esté por debajo del 12%– convergiera durante un periodo prolongado al 8% –promedio europeo de los últimos años– se podría reducir la brecha en renta a la mitad, señala el economista jefe de BBVA Research.

Más del 70% del aumento de la población activa se explica por los inmigrantes que han venido y porque están incrementando su participación laboral, explica Cardoso. Está por determinar si la búsqueda de empleo por parte de quienes hasta ahora no lo hacían se debe a 'buenas razones' (se ofrecen mejores salarios y compensa ponerse a trabajar) o por 'malas razones' (no llegan a fin de mes por la subida de la cesta de la compra y es necesario otro salario más). El coste de la vivienda, que crece por encima de la inflación, es tal vez el elemento de mayor presión. Un informe del Banco de España publicado esta semana señalaba que los hogares han recurrido a aumentar las horas trabajadas para hacer frente a la inflación en mayor medida en España que en la eurozona.

En los dos últimos años el total de ocupados ha crecido en más de un millón de personas y más de la mitad de ese incremento corresponde a población extranjera. Según la EPA, hay tres millones de ocupados extranjeros de un total de 21,2 millones de trabajadores. La inmigración está permitiendo a las empresas expandir plantillas, cuando hace año y medio era un problema cubrir vacantes. Esta disponibilidad de fuerza laboral es una ventaja comparativa de España respecto a otros países como Alemania. La inmigración permite que los costes laborales no suban tanto, mejora la competitividad española y dinamiza la economía. Tal vez por esa competitividad se ha disparado el interés por adquirir empresas españolas de transporte, consultoría, financieras, de telecomunicaciones o tecnológicas.

«Nos hemos vuelto más pobres. Todos en general estamos peor porque, aunque hemos mantenido el empleo, nuestros salarios no han subido tanto como los precios»

Miguel Cardoso


Hay quien explica el empuje de la economía estadounidense en que los europeos, y entre ellos los españoles, prefieren consumir más ocio, mientras que los norteamericanos prefieren trabajar más horas. Por supuesto, detrás de ello está la regulación laboral europea y que en Estados Unidos no existe el Estado del bienestar que Europa ha levantado desde la Segunda Guerra Mundial, especialmente en sanidad y pensiones públicas.


Cambian los hábitos de consumo

En todo caso, se está produciendo un redireccionamiento del gasto hacia el ocio y servicios por encima de los bienes (como ropa o automóviles, que son dos de los artículos que más han reducido su peso en la cesta de la compra). Es uno de los efectos del teletrabajo: ya no se necesitan tantos trajes para ir a la oficina ni tener dos vehículos o ni siquiera uno.

Este cambio en las pautas de consumo hacia el ocio, el turismo y los servicios, que se está produciendo a nivel global, tienen beneficios especialmente pronunciados en países como España. Hay una reconversión hacia nichos de mayor calidad, al tiempo que aumentan las exportaciones de servicios no turísticos de alto valor añadido. El reto es asentar un modelo económico basado en la productividad que mejore realmente el poder adquisitivo de los hogares.


La renta de los españoles se estanca y aumenta la brecha con otros países | El Correo

Los principales retos de la economía española son: 

- Baja productividad, que requiere un mayor tamaño empresarial y acumulación de capital físico y humano 

- Elevada tasa de desempleo, que demanda adecuadas políticas activas y pasivas de empleo 

-Sostenibilidad fiscal, que requiere un plan de consolidación fiscal en el medio plazo


Radiografía de una crisis estructural (según Jordi Sevilla)


Radiografía de una crisis estructural (según Jordi Sevilla)

El documento lo ha elaborado la Unidad de Inteligencia de LLYC, y alerta sobre tres tendencias de fondo: los asalariados pierden poder de compra, los jóvenes desconfían del mérito y el país se aleja de la UE en renta per cápita

 El documento lo ha coordinado el economista y exministro Jordi Sevilla, y a él se han sumado otros especialistas. Y su conclusión es, al menos, inquietante. España, y en particular su economía, arrastra problemas estructurales desde hace años, pero nada indica que se estén tomando medidas para avanzar en la senda de la corrección.

La realidad actual de la sociedad española, sostiene el trabajo, se enmarca dentro de tres tendencias de calado que acompañan a la economía desde hace décadas: Los asalariados pierden poder adquisitivo desde 2007, los jóvenes desconfían del mérito y apuestan su futuro a la red familiar y el país, por último, se aleja de la Unión Europea en términos de renta per cápita.

Para llegar a la primera de las conclusiones, los autores se apoyan en un reciente estudio que muestra la evolución de los salarios entre 2007 y 2023 basado en más de 80.000 encuestas segmentadas por tres niveles salariales: empleados rasos, cargos intermedios y directivos, y el resultado es que las tres categorías han perdido poder de compra, con mayor intensidad los cargos intermedios.

Igualmente, los jóvenes desconfían del mérito y apuestan por el apoyo familiar. Esto, aseguran los autores del estudio, el economista y exdiputado Alberto Montero, la politóloga Cristina Monge y Paloma Baena, directora de Asuntos Europeos de LLYC, lo demuestra que el ascensor social ha dejado de funcionar. “No solo el hecho de que una mayoría de jóvenes vivirá peor que sus padres, sino que los jóvenes de hoy abandonan las esperanzas de apoyarse en mecanismos públicos y objetivos basados en su mérito y esfuerzo como medida de su éxito profesional y vuelvan la mirada al apoyo familiar y a los contactos que ello les proporcione”, aseguran. Las consecuencias, en su opinión, son preocupantes. Poco a poco, sostienen, “abandonamos una sociedad meritocrática y regresamos a una estamental, donde la posición social queda determinada de por vida, por la familia en la que naces”.

No vamos a peor

¿Qué pasa con la productividad? En su opinión, es cierto que desde los años 60, y en particular durante los años 80, se ha avanzado en renta per cápita, pero sin converger con la eurozona. Como dicen los autores del estudio, “no vamos a peor, como dicen, sin pruebas, algunos agoreros”, sin embargo, apenas se ha conseguido reducir la brecha que separa a España de los países más avanzados.

¿La causa?

 La existencia de problemas crónicos en la estructura económica y social del país “que no hemos sido capaces de resolver y, en los últimos tiempos, ni de plantear en la esfera pública”. La consecuencia es que se ha debilitado la confianza en lo político y en su utilidad social. Lo que se propone, en concreto, es incrementar el tamaño medio de las empresas; mejorar la formación mirando al futuro y no al pasado; apostar fuerte por la I+D+i, potenciando los clúster ya existentes y defender la lucha contra el cambio climático y las inversiones de impacto. Todo ello en aras de aumentar la productividad. En los últimos años, se recuerda, el crecimiento de la economía ha estado determinado por una contribución más elevada del factor trabajo que de la productividad: el crecimiento promedio del PIB entre 2014 y 2019 fue del 2,4% en términos reales, siendo la contribución del factor trabajo de 1,6 puntos porcentuales, la del capital d 0,5 puntos y la productividad total de los factores apenas 0,3.

Los autores del informe ponen números al problema de la formación. El porcentaje de jóvenes que poseen estudios superiores ha llegado al 51%, duplicando el porcentaje de los que tienen estudios secundarios. Esta es, en principio, una buena noticia, la mala es la debilidad de la formación profesional de grado medio y la práctica inexistencia de la formación profesional dual. Solo el 2,7% de los jóvenes que cursan formación profesional la cursan frente a una media de casi el 28% en la UE-27 o, en el caso extremo, el 87,2% en Alemania.

Acuerdos transversales

¿Cuál es la solución política?, se preguntan. Y lo que responden es que los dos partidos mayoritarios (PP y PSOE) deben recuperar los consensos transversales y, por ende, desprenderse “del contagio populista que está salpicando su actuación”. Expresado en otros términos, recuperar la idea del interés general y anteponerse a sus intereses partidistas para encontrar soluciones a los grandes problemas del país. Y en este sentido, apuestan por devolver la confianza a una inmensa mayoría de ciudadanos. “Las minorías deben tenerse en cuenta, esforzarse por incorporarlas a los consensos, pero no se les puede entregar el volante del gobierno”, concluyen.

El documento ha sido la primera aportación de la Unidad de Inteligencia de LLYC, y entre sus reflexiones figura la idea de la necesidad de avanzar en la cohesión social y territorial, reforzando los mecanismos que permiten repartir los frutos del crecimiento.


Los instrumentos son ya conocidos: negociación colectiva, mejora de los servicios públicos, el llamado salario social, la recuperación del ascensor social y la igualdad de oportunidades, combatiendo la pobreza, sobre todo, la infantil. De la misma manera, arbitrar los instrumentos que garanticen, desde la Administración central, la igualdad de los españoles, vivan donde vivan, en oportunidades y derechos, asegurando que, como dice la Constitución, “las diferencias territoriales no den lugar a privilegios”. En este sentido, se aconseja que “en ningún caso” se puede dar una negociación bilateral entre Gobierno central y Generalitat catalana que dé lugar a un modelo de financiación distinto al de las comunidades del régimen común.

Entre los problemas estructurales se incorpora uno que suele llamar la atención de los empresarios: la excesiva burocracia y reglamentación. Y en este sentido, el informe recuerda que la transición ecológica está dando lugar a numerosas normas de ámbito estatal y autonómico que necesitan implementarse y en algunos casos, coordinarse en lo que viene a llamarse la gobernanza multinivel. Un estudio publicado por el Banco de España ha revelado, por ejemplo, que desde 2008 las distintas administraciones han aprobado, al menos, 9.489 normas sobre cuestiones ecológicas.

El resultado es que la actividad regulatoria es superior en España a otros países de nuestro entorno como consecuencia del modelo territorial, que sitúa en las regiones la responsabilidad del desarrollo de muchas de estas políticas. Según el banco central, las CCAA han sacado adelante 7.775 disposiciones verdes en 17 años, lo que supone un 82% de todas las normas aprobadas en materia medioambiental.

Carlos Sanchez 

Retos España 2024

España tiene los mimbres para enfrentar con éxito los desafíos cruciales que determinarán qué país dejaremos a las nuevas generaciones: los jóvenes en el centro de la política pública, la productividad, una correcta financiación, un buen manejo de la transición ecológica o nuestro papel en la UE, son algunos de los retos que el país necesita abordar con urgencia. Pero para hacerlo con garantías, es necesario llegar a acuerdos entre las principales fuerzas políticas y el ecosistema social y empresarial de nuestro país.
Desde LLYC queremos contribuir al debate sosegado y constructivo que nos merecemos. Un debate basado en un buen diagnóstico, datos y propuestas concretas. Para la Unidad de “Contexto. Unidad de Inteligencia” de LLYC ha elaborado el informe «Retos España 2024», que identifica no sólo los desafíos para los que precisamos de unas políticas públicas fuertes sino algunos fenómenos que merecen especial atención.

  • Reto 1. Legislatura con amistades peligrosas:
  • Reto 2. Jóvenes españoles: acabar con la brecha generacional y social. Pobreza infantil
  • Reto 3. Financiación autonómica
  • Reto 4. Productividad: objetivo 3% del pib en i+d+i en 2030 urge reformar las administraciones
  • Reto 5. Consolidación de las cuentas públicas
  • Reto 6. Unión europea 2024 ¿El año de las criptomonedas?
  • Reto 7. Retos ambientales España 2024

 ACCEDE AL INFORME

https://llyc.global/retos-espana-2024/


El drama de la productividad en España: tres décadas perdidas y sin señales de mejora

  • https://www.elconfidencial.com/economia/2023-12-09/problema-productividad-espana_3788886/

  España y Europa tiene retos muy importantes, pero los políticos y la mayoría de medios de comunicación siguen dando la lata con los temas frentistas de siempre

 La Unión Europea ante los retos del comercio mundial

  Las reformas que necesita la UE son las mismas que necesita España.

https://forosenar.blogspot.com/2024/03/las-reformas-que-necesita-la-ue-son-las.html

https://brujulaeconomica.blogspot.com/2024/02/el-caso-coche-electricos-es-un-buen_21.html

https://brujulaeconomica.blogspot.com/2024/03/el-rechazo-de-toda-politica-industrial_6.html

https://brujulaeconomica.blogspot.com/2024/03/alemaniahacia-lo-desconocido.html

https://brujulaeconomica.blogspot.com/2024/03/china-y-la-reforma-pendiente-de-la.html

https://brujulaeconomica.blogspot.com/2024/02/europa-no-es-competitiva-debio-tomar.html

 https://articulosclaves.blogspot.com/2024/03/si-se-para-la-locomotora-industrial-de.html

https://articulosclaves.blogspot.com/2024/03/retos-espana-2024.html

https://articulosclaves.blogspot.com/2024/03/espana-por-que-el-pais-crece-mas-que.html

  Crisis del consumo: los jóvenes no tienen un duro y los viejos no gastan

Carlos Sánchez
 
La realidad es que la mayoría de ciudadanos no tienen dinero para un coche eléctrico caro, no pueden pasar de la financiación 4 años como antes a la actual de 8 años, y con la subida de precios a 12 años
  •  https://articulosclaves.blogspot.com/2024/03/bruselas-evaluara-en-2027-si-se-dan-las.html 


 Seguimos con el capítulo 19 , donde la genealogía pasa de instituciones relativamente persistentes a cambio, innovación, selección y destru...