¿Por qué no crecen los salarios en España? (II): Paro, Subempleo y Precariedad.Florentino Felgueroso

¿Por qué no crecen los salarios en España? (II): Paro, Subempleo y Precariedad

Florentino Felgueroso y Marcel Jansen
En la primera parte de esta serie de entradas sobre la moderación salarial en España mostramos la importancia que tiene analizar el fenómeno desde una perspectiva dinámica del mercado de trabajo, es decir, comparando los salarios de los empleos que se crean, los que se destruyen y los que sobreviven. Así, mostramos que los salarios medianos habrían crecido en la última década a una tasa del 2% anual si aislamos el efecto composición negativo generado por las altas y bajas laborales que se producen mayormente por debajo de la mediana.
En esta entrada examinamos si las altas tasas de paro, subempleo y precariedad laboral que se han registrado en España en los últimos años son también unos determinantes de la moderación salarial.
En el último informe anual sobre mercado de trabajo y desarrollos salariales de la Comisión Europea se constata que, después de cinco años de expansión económica, los mercados de trabajo de los países de la UE están ya todos cerca de alcanzar los niveles pre-crisis. Sin embargo, los aumentos salariales siguen su senda de moderación, en especial cuando se comparan con los estándares históricos. En la misma línea que la CE, Cuadrado y Tagliati (2018) muestran de hecho que la moderación salarial en España se puede explicar principalmente por las altas tasas de paro y subempleo, y las bajas expectativas de inflación. En otros países europeos, las menores tasas de crecimiento de la productividad también están afectando negativamente al crecimiento de los salarios.
El subempleo
Para explicar por qué los aumentos salariales siguen siendo tan moderados a pesar de la mejora de las tasas de paro, Bell y Blanchflower (2018) (ByB) muestran que el fenómeno del subempleo que surgió dramáticamente en varios países durante la crisis está persistiendo durante el actual período expansivo. Los niveles de subempleo afectan no solo a los salarios mensuales (por trabajar menos horas), sino también a los salarios/hora, dada la penalización que suele acompañar a los contratos a tiempo parcial en comparación con otros similares a tiempo completo (véase la revisión de teoría y evidencia  al respecto en Bell y Blanchflower), al margen de los efectos discriminatorios que se mantienen incluso en el largo plazo (Fernández Kranz y Rodríguez-Planas)
Para medir el subempleo se suelen utilizar el indicador U6 o tasa de infrautilización del trabajo propuesta por el BLS que, tal como mostramos aquí, incorpora a los parados, a las personas que desean trabajar y no buscan empleo, así como a las personas que trabajan a tiempo parcial por no encontrar un empleo a tiempo completo. ByB proponen otros indicadores alternativos de  subempleo basados en la diferencia entre el exceso de horas de trabajo para los que deseen trabajar menos horas y el total de horas de trabajo de más que desean trabajar los subempleados.
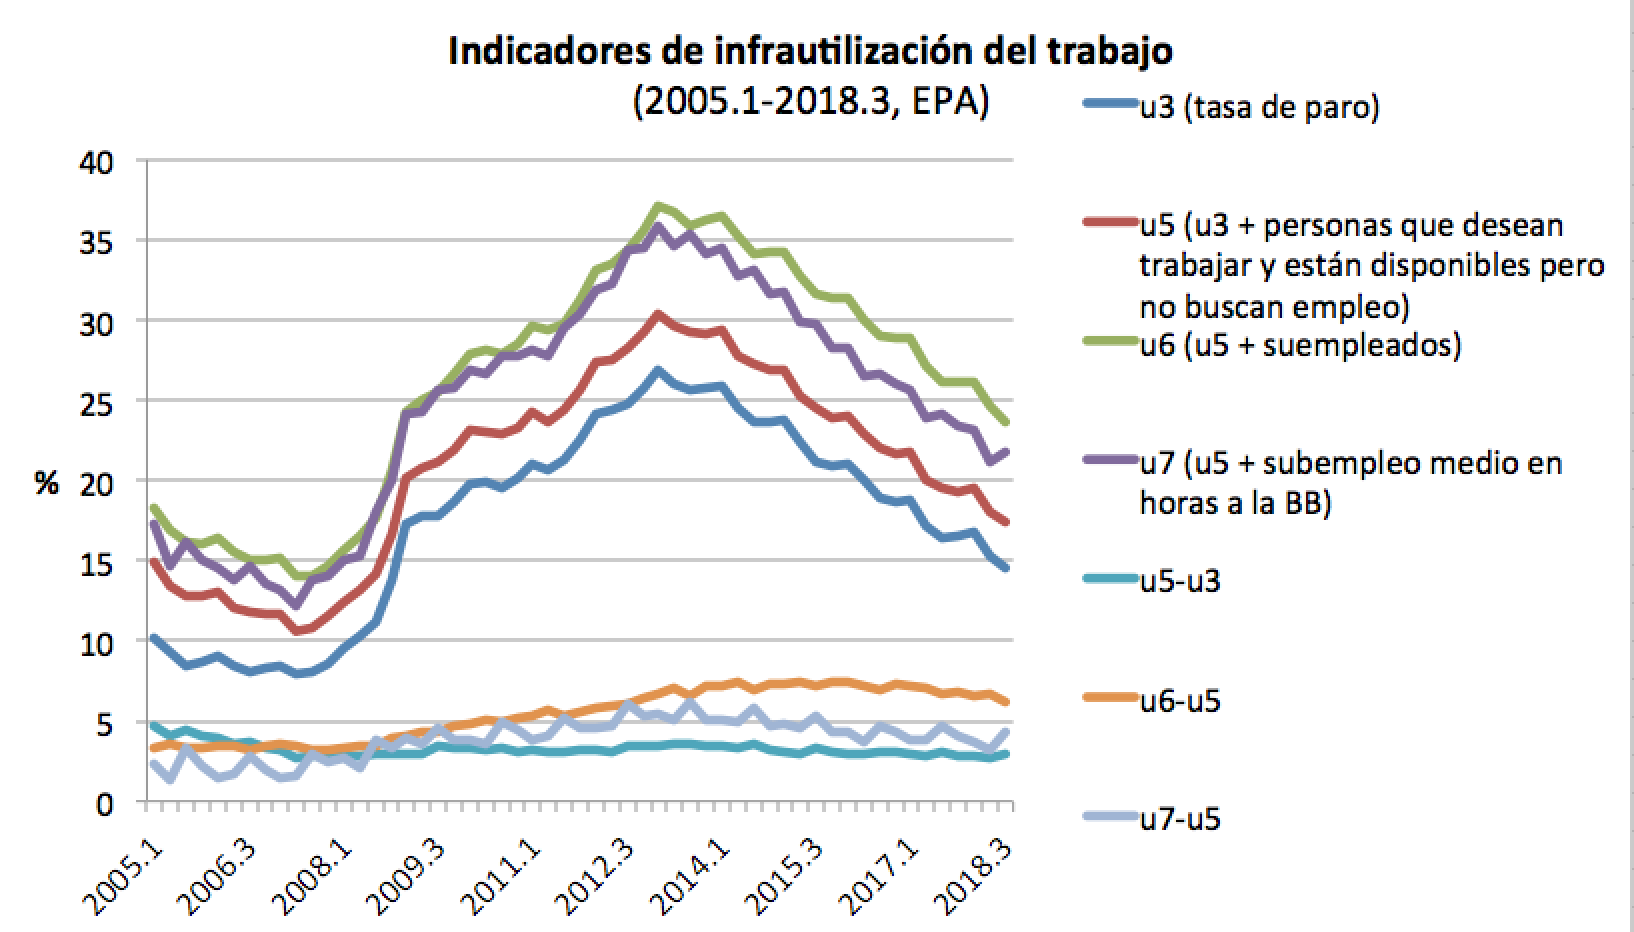
La evolución de estos indicadores además de u3 (la tasa de paro) se muestran para el caso español desde el año 2005 en el siguiente gráfico.
Como se puede observar en este gráfico, los indicadores de subempleo han crecido durante la crisis de forma sustancial y se han mostrado resistentes a la baja en el período expansivo (cuando se miden por el número de personas subempleadas, u6) o han bajado ligeramente, aunque todos siguen por encima de los niveles pre-crisis (cuando se utiliza el indicador de ByB, u7).
Precariedad
Al igual de los contratos a tiempo completo, los contratos temporales también conllevan una penalización salarial (menor salario por hora) cuando se comparan con los contratos indefinidos en empleos similares, además de un menor salario anual o incluso mensual, por trabajar menos días.
En nuestra serie sobre la evolución reciente de la precariedad laboral (aquí), hemos mostrado que las tasas de temporalidad estaban volviendo a crecer en el período expansivo, después de una caída sustancial durante la crisis, aunque sin alcanzar los niveles pre-crisis. Además, mostramos otro fenómeno que ha crecido en importancia a lo largo de la última década: el aumento continuo de los contratos de muy corta duración (de 7 o menos días). Es necesario contrastar si este tipo de empleos está influyendo también sobre los crecimientos salariales.
Una nueva estimación de los determinantes de las variaciones salariales
Para contrastar si el paro, el subempleo y la precariedad son determinantes de la moderación salarial a lo largo de la última década queremos complementar los estudios mencionados al inicio de esta entrada con datos un tanto más desagregados. Para ello, usamos la MCVL, y realizamos estimaciones de las tasas de variación interanuales de los salarios medianos, calculados como se explicó en la primera parte de esta entrada como salarios diarios equivalentes a tiempo completo.
Distinguimos si la relación laboral (emparejamiento entre empresa y trabajador) se ha dado de alta a lo largo del año, o si se trata de una relación laboral que se mantiene en el mismo mes durante dos años consecutivos (permanencias o "stayers"). Es decir, queremos contrastar si los indicadores de paro, subempleo y precariedad afectan de la misma manera a los salarios de las nuevas relaciones laborales y de las que se mantienen o sobreviven.
En la siguiente tabla se muestran los coeficientes estimados para varios modelos a los que vamos añadiendo sucesivamente variables de paro, subempleo y precariedad.
Los resultados principales son los siguientes
i) La tasa de paro de la CCAA (u3) parece ser un determinante negativo de los aumentos del salario mediano de las nuevas relaciones laborales (altas). Sin embargo tiene un efecto positivo sobre los aumentos de los salarios medianos de los emparejamientos que sobreviven (permanencia).
ii) Que utilicemos otros indicadores de paro, incluyendo por ejemplo a los trabajadores desanimados y otras personas que desean trabajar aunque no buscan activamente (u5), no altera prácticamente los resultados obtenidos con la tasa de paro tradicional.
iii) El subempleo en la CCAA afecta negativamente a las variaciones de los salarios medianos de emparejamientos que se dan de alta, además con un impacto que doblaría el del paro, cuando se mide con el número de personas, u6-u5. Sin embargo, deja de ser significativo si utilizamos el indicador de BB basado en la horas de trabajo deseadas.
iv) Si introducimos la incidencia del tiempo parcial en el sector y comunidad autónoma, el efecto también es negativo para las nuevas altas y refuerza el obtenido con la tasa de subempleo. Por el contrario, ni el subempleo de la CCAA, ni la incidencia del tiempo parcial en el sector de la CCAA tendrían efectos sobre las variaciones salariales de los emparejamientos que han sobrevivido.
v) La tasa de temporalidad también supone una penalización sobre la tasa de crecimiento de los salarios de las nuevas altas, y ninguna sobre las que permanecen. Y este efecto se ve resforzado por una reducción adicional en por un aumento del porcentaje de contratos de muy corta duración (7 días o menos), de nuevo sólo para los salarios medianos de las altas.
Conclusiones:
Hemos intentado completar los estudios recientes cuyo objetivo es explicar la moderación salarial, tanto en España, como en otros países europeos y EEUU, introduciendo además del paro y del subempleo, la precariedad, y en especial, el aumento de los contratos de corta duración, que es un fenómeno que está teniendo un peso cada vez mayor sobre el volumen total de contratación en años recientes. A diferencia de estos estudios, distinguimos además entre nuevos emparejamientos entre empresas y trabajadores (altas), y emparejamientos que sobreviven o permanecen vigentes en dos años consecutivos.
Mostramos que tanto la tasa de paro, como los indicadores de subempleo y de precariedad, como la tasa de temporalidad, y en especial, la proporción de contratos de muy corta duración, son factores importantes a la hora de explicar la moderación salarial, al tener un efecto negativo sobre los crecimientos salariales de los nuevos emparejamientos. Por el contrario, sólo la tasa de paro está vinculada con los aumentos salariales para los que permanecen, y el efecto parece ser positivo.
Una implicación de estos resultados es es que posiblemente con mejoras del nivel de empleo no sea suficiente para acabar con el fenómeno de la moderación salarial. Para ello, la mejora de los niveles de paro, debe ir acompañada de una reducción de los niveles de subempleo y precariedad. Por el contrario, generar aumentos salariales artificiales sin una previa mejora de estos indicadores que pueda producir un agravamiento de los fenómenos de paro, subempleo y precariedad, puede tener efectos perjudiciales sobre los salarios a la larga, reduciendo en parte o anulando dicho aumento salariales.

La organización de la empresa familiar y confianza durante una crisis.Mircea Epure

La organización de la empresa familiar y confianza durante una crisis

de Mircea Epure

En una intervención reciente en Bloomberg, Luigi Zingales alertaba sobre la poca sostenibilidad de la rigidez organizativa y la gestión más personal que profesional de las empresas familiares. Estas empresas suelen seguir políticas corporativas que barajan la fiel representación de las preferencias de los accionistas, la conservación del legado familiar y una fuerte incrustación en las normas sociales locales (evidencia aquí). Sus particularidades y su documentada prevalencia alrededor del mundo, incluso entre las grandes empresas, hicieron que el interés en sus actividades e impacto económico se incrementara exponencialmente.
Con la severidad de los efectos de la reciente crisis financiera todavía en el punto de mira, una pregunta que emerge es si existieron efectos negativos de diferente intensidad en función de la estructura de propiedad y el control de las empresas. Algunos alegarían que, siguiendo estrategias más conservadoras, las empresas familiares reducirían más la inversión durante la crisis, afectando así a la recuperación económica pero asegurando que la familia mantendría el control de la empresa. Otros se esperarían que, debido a tener menos conflictos internos de intereses y una mayor capacidad para contratar financiación de forma relacional, las empresas familiares tendrían una ventaja durante una crisis de la banca.
En un trabajo reciente –Amore y Epure 2018– estudiamos los mecanismos que subyacen a las ventajas y desventajas del modelo organizativo familiar. Para revelar qué modelos de propiedad y gobierno corporativo conllevan peores efectos en una crisis financiera, vamos un paso más allá del enfoque tradicional basado en las características formales de la empresa y los mercados: explicamos cómo un atributo cultural en la región donde está situada la sede de la empresa, la confianza generalizada, moldea el efecto del modelo organizativo familiar sobre el rendimiento y la financiación de la empresa durante una crisis.
Kenneth Arrow indicaba ya en 1972 que existe un elemento de confianza en cualquier transacción, y los economistas usaron abundantemente las diferencias en este atributo cultural para explicar el comportamiento individual y de la empresa. Para medir el nivel de confianza generalizada se recurre a encuestas en las que se pregunta: “¿diría usted que se puede confiar en la mayoría de la gente? (con la contrapartida: “¿o que nunca se es lo suficientemente prudente al tratar con los demás?”). Las implicaciones de esta confianza son clave para el comportamiento empresarial. Las regiones con un nivel mayor de confianza generalizada están más orientadas a intercambios impersonales en el mercado, mientras que aquellas con menores niveles están caracterizadas por intercambios personales en redes más cerradas; dicho de otra forma, la confianza generalizada ayuda a bajar los costes de transacción.
Existe mucha evidencia sobre los efectos beneficiosos de la confianza generalizada sobre aspectos como la participación en el mercado, la descentralización o la innovación. Destaca un trabajo reciente que muestra como la confianza generalizada en el área de la sede empresarial puede mitigar los efectos negativos de la crisis. ¿Pero cambiaría este efecto en el caso de las empresas familiares? Sus ventajas competitivas están basadas en su incrustación en las redes locales, hecho demostrado tanto para economías desarrolladas como para otras en desarrollo. En tiempos de bonanza estas ventajas pueden materializarse perfectamente en mejores resultados, pero son incongruentes con los mecanismos de la confianza en intercambios impersonales en el mercado. Durante una crisis, las áreas con una mayor confianza generalizada, requieren una mayor transparencia de las transacciones y un diseño organizativo basado en la gestión profesional y la responsabilidad de las decisiones estratégicas. Observaríamos pues una inversión del efecto beneficial de la confianza generalizada sobre los resultados de las empresas familiares durante la crisis financiera. Mientras que las empresas no-familiares se beneficiarían de la confianza generalizada para mitigar los efectos negativos de la crisis, los niveles altos de confianza generalizada agravarían los efectos de la crisis sobre las empresas familiares.
Para poder realizar un análisis que permitiera establecer conclusiones causales, nos gustaría disponer de un entorno donde hubiera una crisis inesperada, y que los valores culturales cayeran “del cielo” sobre una distribución aleatoria de organización de las empresas. En nuestro artículo proponemos que existe un laboratorio excelente con estas características: Italia. Primero, a los economistas les encantaría decir que la crisis financiera era predecible, pero no fue el caso. Segundo, los valores culturales en Italia no cayeron exactamente del cielo, pero se formaron hace ya mucho tiempo debido a la diferente organización institucional de las regiones italianas en la Edad Media y son muy persistentes en el tiempo; es entonces razonable asumir que su distribución es exógena a los resultados de las empresas en el presente. El mapa de más abajo es revelador de la heterogeneidad del panorama italiano: incluso dentro de áreas geográficas con nivel similar de desarrollo, existen diferencias importantes en la confianza generalizada. Estas diferencias persisten cuando recreamos el mapa con valores anteriores (2005) o posteriores (2012) a la crisis.
Diferencias en confianza generalizada
Fuente: Amore y Epure (2018), basado en datos de la World Values Survey. La intensidad de los colores indica valores más elevados de confianza generalizada. La media regional considerando todas las empresas en la muestra es 0.33 (mediana 0.36).
El siguiente grafico muestra nuestro resultado principal, derivado de un análisis de 14.742 empresas únicas (de las cuales 65% son empresas familiares) seguidas durante 2004-2010. Todas estas empresas son relativamente grandes, con ingresos de al menos 20 millones de euros en 2007. La crisis financiera tuvo un efecto simétrico sobre las empresas italianas en las distintas regiones: una caída del rendimiento operativo sobre los activos (ROA) entre 14% y 18%, equivalente a 1.3-1.6 puntos porcentuales (desde la media de 9%). Mientras que la confianza generalizada no tiene impactos diferenciales en tiempos de bonanza, nuestros resultados muestran que este atributo cultural ayuda a las empresas no-familiares a atenuar el efecto negativo de la crisis en 0.4 puntos porcentuales (significativo estadísticamente al 90%); pero agrava el efecto de la crisis sobre las empresas familiares en 0.3 puntos porcentuales (significativo al 95%). Obtenemos efectos cualitativamente similares sobre los rendimientos sobre ingresos o la productividad total de los factores.
Efecto de la crisis sobre el rendimiento operativo sobre los activos (ROA)
Fuente: Amore y Epure (2018). El grafico muestra los coeficientes de una regresión de ROA (beneficios antes de intereses, impuestos y depreciación divididos por activos totales) sobre la interacción entre variables binarias para cada año (2004 es el año base) y una variable binaria que indica valores de confianza generalizada más altos que la mediana. En las regresiones controlamos por nivel de activos totales, efectivo disponible sobre activos, deuda sobre activos, y efectos fijos de empresa. Las líneas continuas muestran los coeficientes de la regresión, y las rayadas corresponden a intervalos de confianza al 95%.
Estos efectos económicamente importantes sobreviven a una serie extensa de controles a nivel de empresa, calidad de las instituciones y desarrollo económico regional. Tienen además varios niveles de heterogeneidad. El aumento del efecto negativo de la crisis sobre las empresas familiares situadas en áreas con niveles altos de confianza generalizada desaparece para las que tienen profesionales en la junta directiva (comparando con las que tienen juntas directivas controladas totalmente por familias). En contraste, el efecto negativo se agrava para las empresas familiares manufactureras que son dependientes de financiación externa. Este resultado sugiere que, en las áreas con confianza generalizada alta, las empresas controladas por familias no se benefician de crédito de los proveedores, que parece ser la principal fuente de recursos financieros para el resto de empresas en tiempos de crisis.
Nuestros resultados tienen varias implicaciones. Primero, mostramos que la congruencia entre la organización empresarial y los valores culturales en el área de localización de la sede de la empresa es clave para entender los efectos de una crisis económica. Segundo, enfatizamos que no es simplemente un asunto de derechos de propiedad de la empresa. Es fundamental considerar la importancia del gobierno corporativo y la gestión profesional, factores que recientemente atrajeron la atención de los economistas en sus intentos de explicar las diferencias persistentes en la productividad a nivel de empresa y países (ejemplos aquí y aquí). Tercero, las crisis financieras suelen ser mayormente bancarias. Cuando este canal tradicional está bloqueado, las empresas se dirigen a fuentes alternativas de financiación como sus proveedores (ver evidencia internacional o de EEUU). Y cuando estos proveedores también sufren los efectos de la crisis, sus recursos fluyen principalmente hacía las empresas compatibles con la configuración local de los valores culturales.
Esta entrada está basada, sobretodo, en la literatura y el análisis presentados en “Amore, M.D., Epure, M. 2018. Family Ownership and Trust During a Financial Crisis.” Disponible aquí.
-
http://nadaesgratis.es/admin/la-organizacion-de-la-empresa-familiar-y-confianza-durante-una-crisis

ORO, Otra vez indicador de problemas 11-2018

Según declaraciones de junio del 2018 del estratega en materias primas de TD Ameritrade Securities, Bart Melek, el oro comenzará a repuntar durante el último trimestre de este año, para avanzar hacia un promedio de US$ 1.375 dólares la onza a finales del 2019, es más el oro podría superar los US$ 1,400 dólares, el oro no podido superar ese nivel desde el 2013.

"Con el tiempo, habrá cada vez menos razones para seguir apostando por el dólar, permitiendo revertir algunos de flujos de dinero, resultando positivo para el mercado del oro".

"Pensamos que el dólar se irá debilitando a inicios del 2019, lo que resulta en un buen combustible para el oro", dijo Melek, en una conferencia de metales preciosos, que tiene su lugar en Singapur.

"En el corto plazo, no hay razones para pensar que el oro pueda seguir subiendo, esto debido un dólar fuerte y una creciente expectativa ante una inminente subida de los tipos de interés por parte de la FED".

-
Crisis anteriores:
https://brujulaeconomica.blogspot.com/search?q=Oro%20indicador&fbclid=IwAR119s9R6NMMOO_SdMBj5rVuK265X3nzRxxNx1FgU29ZuZ5dspSYRClfI0w 

-
El índice dólar que mide la evolución del billete verde frente a una canasta de monedas, subía un 0.32% hasta los 94.38 puntos, cerca de su máximos de once meses, el dólar le ha quitado cierto protagonismo al oro como valor refugio ante las creciente tensiones comerciales entre Estados Unidos y China, pues el oro es utilizado como un valor refugio en momento de inestabilidad economice y geopolítica.

El oro no ha podido reaccionar positivamente ante el aumento de las preocupaciones en torno a las tensiones comerciales, pues la administración Trump planea implementar una limitación para prohibir a las empresas que tengan un 25% de propietarios chinos la compra de acciones de empresas tecnológicas estadounidenses

--
La prevision actual  de un escenario coyote en E2020, es de un 20 %,crisis 30 %, recesion 40 % en 2020
.... 
Aun es pronto para hacer diagnosticos, pero estar atentos a las señales,los balances, las cuentas macroeconomicas, en Febrero del 2019, es necesario.
--- 

https://brujulaeconomica.blogspot.com/2018/09/vuelve-la-volatilidadinforme-trimestral.html

El poder del ciclo económico.José García Montalvo

El poder del ciclo económico

José García Montalvo
Catedrático de Economía (UPF)
Los economistas hemos dado por muerto al ciclo económico muchas veces. Durante los años sesenta y los primeros setenta se generalizó la idea de que los ciclos habían pasado a la historia y que el futuro sería un fase continua de permanente crecimiento. Las herramientas keynesianas de política económica (cambios en el gasto público, impuestos, etcétera) habían acabado con las fluctuaciones. La crisis del petróleo demostró con especial virulencia lo erróneo de dicha creencia. Algo similar sucedió durante los años ochenta hasta que comenzó el ciclo recesivo de los primeros años noventa. Pero quizás la situación más paradójica, y más reciente, se produjo con la finalización del ciclo expansivo de los años 2000. Simultáneamente al desplome de la economía mundial en 2008-09 todavía se publicaban en revistas científicas, normalmente tras un largo proceso de revisión por otros académicos, artículos sobre lo que se conoció como la gran moderación. Los macroeconomistas habían decidido durante los anteriores diez años que la economía ya no sufriría las grandes oscilaciones del pasado, fundamentalmente por la capacidad de una sofisticada política monetaria para mantener la economía en una senda de moderación perpetua. Tampoco esta vez la realidad dio tregua a las teorías sobre la desaparición de los ciclos. Larry Summers, autoproclamado enfant terrible de la economía académica, recuperó y popularizó en el 2013 el concepto de estancamiento secular. La recuperación de la economía tras la Gran Depresión sería breve pues los ciclos económicos habían cambiado: a breves periodos de recuperación les seguirían largos periodos de recesión. Su predicción, referida fundamentalmente a Estados Unidos, se ha demostrado errónea y ya prácticamente nadie habla de estancamiento secular. La economía sigue en expansión con tasas de crecimiento altas y desempleo en mínimos históricos. Los ciclos económicos tradicionales siguen vivos y gozando de buena salud.
-
Junto con la muerte de los ciclos económicos también ha sido popular, más en los medios de comunicación que en círculos académicos, la visión de que la macroeconomía puede estar en un ciclo expansivo pero eso no significa nada para la microeconomía, para la vida de la gente. En el caso español esta ha sido una constante desde que comenzara la recuperación económica en el 2014. En las últimas semanas, la DGT ha puesto en marcha una campaña para intentar reducir las víctimas de accidentes de tráfico cuya tendencia decreciente cambió… en el 2014. Todos los picos anteriores de víctimas en accidentes de tráfico coincidieron con el último año de expansión de un ciclo económico, y el comienzo de la fase descendiente marca una caída de víctimas con una única excepción: la introducción del carnet por puntos.
-
La semana pasada los sindicatos se mostraban lógicamente alarmados por el sustancial incremento de los accidentes laborales que después de una reducción continuada desde 2008 hasta 2013 empezó a aumentar… en el 2014. La anterior caída de la siniestralidad laboral se produjo con el comienzo de la crisis de 1990 y volvió a aumentar nada más comenzar la recuperación económica. El absentismo laboral cayó significativamente desde 2008 hasta que comenzó a incrementarse de nuevo… en el 2014. En el 2017 ya había superado el máximo del 2007.
El precio de la vivienda empezó a caer a finales de 2008 y en 2013 las casas habían perdido un 40% de su valor hasta que los precios comenzaron a recuperarse… en 2014. El número de matrimonios se redujo de forma significativa a partir del 2008 hasta que comenzó a repuntar de nuevo… en 2014. Y así podríamos seguir con muchos otros procesos, por no hablar de variables que están directamente relacionadas con la situación económica como el empleo, el desempleo, el consumo...
En algunos casos se pueden producir retrasos en el efecto del ciclo económico sobre algunos fenómenos pero, en general, la macroeconomía y lo que se denomina popularmente microeconomía van de la mano. Y así tiene que ser puesto que la macroeconomía es simplemente la agregación de la microeconomía. Muchos de estos efectos retardados son comunes a otras recuperaciones. Tras los primeros años de recuperación de los beneficios, los trabajadores empiezan a ganar poder de negociación y a exigir un reparto más equilibrado de la mejora económica. La conflictividad laboral aumenta y los salarios reales tienden a recuperarse.
-
Es cierto que además de los retardos en la actualidad se podría estar produciendo un cambio estructural. La sospecha es que la cuarta revolución industrial pueda provocar una variación sustancial en la economía. De hecho la polarización de la renta observada en países que comenzaron antes la transición tecnológica no tardará en extenderse al resto de países. Pero este es un cambio estructural que se superpone al efecto del ciclo y que debe afrontarse con políticas diferentes a las medidas contracíclicas. Estos cambios requerirán modificaciones en el viejo sistema de contabilidad nacional, prácticamente inalterado desde su introducción hace décadas, que todavía utilizamos para medir la evolución de la producción y, por tanto, los ciclos. En una economía cada vez más centrada en los servicios, la economía colaborativa, los algoritmos e internet el sistema de contabilidad nacional requiere una transformación sustancial.
-
A pesar de los problemas de medición y el cambio estructural, es sorprendente la capacidad del ciclo económico para afectar todo tipo de procesos sociales. Y lo más sorprendente es que después de muchos años buscando el origen de los ciclos, e intentando predecir los cambios de ciclo, seguimos teniendo en Keynes la interpretación más probable ante el fracaso de la mayoría de las alternativas: los animal spirits o la psicología colectiva de consumidores e inversores

William D. Nordhaus / Paul M. Romer premio nobel de economia 2018

El Premio Nobel en Ciencias Económicas se dividió en partes iguales entre William D. Nordhaus "por integrar el cambio climático en el análisis macro-económico a largo plazo" y Paul M. Romer "por integrar las innovaciones tecnológicas en el análisis macro-económico a largo plazo":


La Academia Sueca ha decidido otorgar el premio Nobel de Economía (de hecho, el premio del Banco Nacional de Suecia para las Ciencias Económicas) a William Nordhaus y a Paul Romer por su integración, respectivamente, del cambio climático y de la innovación tecnológica en el análisis macroeconómico de largo plazo. Como ya nos tiene acostumbrados, el comité Nobel hace equilibrios para dar el premio. Por un lado, premia a Romer por demostrar cómo la generación de ideas y la innovación pueden inducir un crecimiento perpetuo. Por otro, premia a Nordhaus por estudiar las consecuencias negativas para el cambio climático de este crecimiento y apuntar posibles paliativos. 
Todo un ejercicio de corrección política. Hay más.
- El comité ha sido valiente al dar el premio a Romer pues este lanzó en el 2016 una crítica feroz al análisis macroeconómico contemporáneo del que dijo que ha representado “tres décadas de regresión intelectual”. Una crítica que es reminiscente de la conferencia de Hayek en 1974 en la ceremonia del premio Nobel, criticando también treinta años de análisis macroeconómico. Romer centró su crítica en el modelo del ciclo económico dominante (el modelo del “ciclo económico real”) que se basa según el autor en “fuerzas imaginarias” para explicar las fluctuaciones de la economía, haciendo un paralelo con la teoría de cuerdas en la física de partículas. Líderes de la teoría del ciclo económico real llegaron a afirmar, antes de la Gran Recesión del 2008-2009, que el ciclo había sido dominado. Además, Romer dimitió a principios de este año como economista jefe del Banco Mundial después de 15 meses, desilusionado y crítico con la organización de la investigación en el banco.
-
Los dos economistas se han preocupado de los problemas a largo plazo y han basado sus análisis en el modelo de crecimiento de Solow (premio Nobel en 1987). En este modelo la acumulación de capital tiene rendimientos decrecientes (es decir, un mayor nivel de capital genera un retorno adicional menor), y este hecho implica que la distancia entre países ricos y pobres debería acortarse, cosa que no siempre sucede. Romer explica las diferencias en las tasas de crecimiento entre países en que hay distintos incentivos para generar ideas e innovar. La innovación es precisamente lo que puede evitar el efecto de los rendimientos decrecientes. En efecto, una mayor innovación hace que los trabajadores sean más productivos debido al progreso tecnológico. Sin embargo, el mercado no tiende a generar suficiente innovación puesto que esta proporciona beneficios que no son apropiados plenamente por el inventor o innovador. En la jerga económica, la innovación genera una externalidad positiva para la sociedad. Esta es una razón de ser del sistema de patentes que protege a los inventores y de la subvención pública a la investigación básica. Según Romer el conocimiento es el fundamento del desarrollo económico y aquello que posibilita superar los rendimientos decrecientes asociados a la inversión en capital físico.
-
Nordhaus extiende el modelo de Solow incorporando la interacción entre la economía, las emisiones y el clima. Aquí la externalidad analizada, la contribución al calentamiento global por las emisiones de carbono, es negativa. Nordhaus integra en el modelo de crecimiento económico el ciclo del carbono, con una tendencia para la concentración de CO2 en la atmósfera y la variación de la temperatura global según el balance de los flujos de energía desde y a la Tierra. De esta manera puede simular el efecto de distintas políticas, tales como impuestos o cuotas a las emisiones, en la economía y al nivel de emisiones. Según Nordhaus, el mejor remedio para paliar los efectos de las emisiones de gases que provocan el efecto invernadero es imponer una tasa global al carbono. El principio según el cual el que contamina paga se basa en las propuestas que Pigou formuló ya en los años 1920: el que crea una externalidad negativa debe enfrentarse al coste social de su actividad. Naturalmente, en lugar de un impuesto al carbono se puede obtener el mismo resultado con un sistema bien diseñado de permisos para polucionar. El modelo de Nordhaus permite estimar qué impuesto al carbono sería necesario para contener las emisiones a un cierto nivel o para mantener el incremento de la temperatura global por debajo de 2 grados Celsius. Por cierto, el reciente panel de las Naciones Unidas sobre el cambio climático recomienda que el aumento no exceda de 1,5 grados. Hay que considerar que existe un grado de incertidumbre muy elevado sobre los efectos de las emisiones en el clima y la temperatura global. El mejor argumento para la lucha contra el cambio climático es que, aunque la probabilidad de un desastre sea pequeña, los efectos son potencialmente devastadores, y por ello vale la pena invertir en prevención. Los modelos de Nordhaus también consideran ocho regiones en el mundo y, por tanto, permiten un análisis más afinado de las consecuencias de políticas públicas diferenciadas.
-
Una conclusión consistente con los trabajos de los flamantes premiados es que la inversión en ciencia y tecnología es rentable en términos sociales. Esperemos que se generen suficientes ideas brillantes para que seamos capaces a la vez de controlar las emisiones y aumentar el nivel de vida de las generaciones futuras.
-
Según Nordhaus, el mejor remedio para paliar el efecto invernadero es imponer una tasa global al carbono


https://www.lavanguardia.com/opinion/20181018/452412188563/nobel-al-crecimiento.html


Causalidad e Inteligencia Artificial.Daniel García

Causalidad e Inteligencia Artificial

A muchos de ustedes quizá no les suene el nombre de Judea Pearl. Sin embargo, se trata de una de las mentes más importantes de los últimos 50 años, y quizá solo Alan Turing haya tenido mayor impacto en el mundo de la inteligencia artificial. A Pearl se le considera el creador de las redes Bayesianas que introdujeron el aprendizaje probabilístico en la inteligencia. Estas redes permiten a los sistemas informáticos agregar y resumir millones de observaciones y generar predicciones acertadas a partir de ellos, y han dado lugar a innovaciones cruciales en ámbitos tan dispares como la telefonía móvil y la predicción meteorológica (aquí algunas de ellas). Las redes neuronales que están detrás de los algoritmos de aprendizaje profundo más avanzados no hubieran sido posibles sin ellas.

Tras este gran éxito, Pearl decidió dar un giro completo a su carrera. Su "revelación" fue comprender que la inteligencia humana no se sustenta en una gran capacidad de análisis de datos complejos sino en una comprensión profunda de las reglas de causa y efecto y una habilidad prodigiosa de imaginar mundos alternativos (o contra-factuales). Y junto a esa revelación llegó un desafío: cómo lograr condensar en lenguaje probabilístico las relaciones de causa y efecto que le resultan tan naturales a un niño de tres años y tan ajenas a un algoritmo como el de AlphaGo.
En su Libro del Porqué (The Book of Why), Pearl se propone tres desafíos. Primero, introducir al lector en las técnicas que ha desarrollado para capturar relaciones de causalidad en términos matemáticos. Segundo, mostrar sus aplicaciones a campos tan diversos como las ciencias sociales, la medicina y la inteligencia artificial. Y tercero, narrar, desde su particular perspectiva, una historia del concepto de causalidad en la ciencia y la estadística.
Para ilustrar el método "prodigioso" que nos presenta Pearl vamos a utilizar un ejemplo clásico. Desde los años 50, se sabe que existe una clara asociación estadística entre el consumo de tabaco y el cáncer de pulmón. Un fumador habitual tiene un factor de riesgo entre 10 y 20 veces superior a contraer cáncer de pulmón. La pregunta relevante es, sin embargo, si fumar incrementa la probabilidad de contraer cáncer o existe un tercer factor que "confunde" nuestro análisis. Por ejemplo, podría existir un gen que incrementase tanto la probabilidad de contraer cáncer como de convertirse en fumador habitual. Para responder a esa pregunta, Pearl utiliza dos herramientas: el diagrama de causalidad y el denominado "do-calculus".
El diagrama de causalidad (ver Figura) representa de manera sucinta las relaciones entre las variables, de modo que si existe una flecha de una variable a otra entendemos que la primera influye en la segunda. Este diagrama no es el resultado de "mirar a los datos" sino que antecede la investigación empírica. Se trata de una representación formal de los supuestos del "modelo" que el investigador debe utilizar para extraer relaciones de causalidad. Sin supuestos no hay causas.

El do-calculus es un conjunto de reglas deductivas que permiten establecer la conexión entre las variables que observamos en los datos (proporción de fumadores entre los pacientes) y las relaciones de causalidad (probabilidad de contraer el cáncer para un fumador). A través de ellas, Pearl proporciona varios ejemplos de lo que podríamos llamar técnicas empíricas para extraer relaciones de causalidad sin necesidad de llevar a cabo experimentos aleatorios.
Si ha llegado hasta aquí, el lector se estará preguntando... ¿qué hay de nuevo en esto? ¿acaso no hemos escuchado eso de "correlación no es causalidad" lo suficiente? ¿qué hay de las variables instrumentales, los diseños de regresión de discontinuidad o las estrategias de diferencias en diferencias de las que tanto me han hablado en este blog?ç
-
Aunque Pearl no responde a estas preguntas, podríamos decir que sus técnicas pueden ser utilizadas cuando no dispongamos de ninguna de estas técnicas “cuasi-experimentales”. Su principal debilidad es que requieren supuestos "fuertes" sobre los mecanismos a través de los cuales unas variables afectan a otras. Volviendo al ejemplo de las causas del cáncer, podríamos utilizar las ideas de Pearl para obtener una estimación causal del efecto del tabaco si asumimos que (i) el impacto del tabaco depende únicamente de su contenido de alquitrán, y (ii) el gen del fumador no tiene un impacto en el procesamiento del alquitrán ni en las preferencias de los fumadores por distintos tipos de tabaco. A este tipo de supuestos los llamaríamos en economía "estructurales" (que no paramétricos) y nos costaría mucho utilizarlos al hablar de "causalidad".[i]
El problema es que Pearl no hace prisioneros. Todo aquel que no sigue sus ideas es "una isla de resistencia". El avance de la "revolución causal" es inexorable y gente como Heckman, Card, Angrist, Imbens y Rubin son reliquias. Como consuelo, les queda que sus pecados palidecen respecto a los de los dos enemigos públicos de la revolución: Pearson y Fisher. En un ejercicio de whigismo y de revisión histórica, Pearl reduce las contribuciones de estos dos padres de la estadística matemática al bloqueo de cualquier avance que pusiera en contradijera sus creencias, resultando en décadas de atraso de las disciplinas no experimentales que sólo él ha podido subsanar.
Por último, Pearl deja sin responder la pregunta con la que inició su investigación: ¿cómo programar relaciones de causalidad? Sabemos que cualquier intento basado en la descripción del mundo mediante descripciones exhaustivas está condenado al fracaso, pues el mundo es demasiado complejo. En su lugar, debemos crear un sistema de inteligencia artificial que sea capaz de crear sus propios "diagramas de causalidad". Para ello el sistema debe comprender que existen variables que no observa y que, por tanto, debe imaginar. Pero la imaginación es, sin duda, el mayor nivel de inteligencia y no su requisito previo.
En definitiva, el libro de los porqués nos deja más preguntas que respuestas. Quizá ese sea, a pesar de todo, su verdadero triunfo.
-
[i] En términos del diagrama, estos supuestos garantizan que no existe flecha de X a Y, ni del factor oculto a Z, ni existe ningún otro factor que determine esta relación.

Daniel García

Daniel Garcia es doctor en Economía por la Universidad Carlos III de Madrid. Actualmente trabaja como Profesor Asistente en la Universidad de Viena
 fuente:
http://nadaesgratis.es/daniel-garcia/causalidad-e-inteligencia-artificial-pearl-y-sus-porques


El Premio Nobel de Economía 2018: Los límites y las fuentes del crecimiento económico The Prize in Economic Sciences 2018

Press release: The Prize in Economic Sciences 2018

English
English (pdf)
Swedish
Press release in Swedish (pdf)
Logo
8 October 2018
The Royal Swedish Academy of Sciences has decided to award the Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel 2018 to
William D. Nordhaus
Yale University, New Haven, USA
“for integrating climate change into long-run macroeconomic analysis”
and
Paul M. Romer
NYU Stern School of Business, New York, USA
“for integrating technological innovations into long-run macroeconomic analysis”

Integrating innovation and climate with economic growth

William D. Nordhaus and Paul M. Romer have designed methods for addressing some of our time’s most basic and pressing questions about how we create long-term sustained and sustainable economic growth.
At its heart, economics deals with the management of scarce resources. Nature dictates the main constraints on economic growth and our knowledge determines how well we deal with these constraints. This year’s Laureates William Nordhaus and Paul Romer have significantly broadened the scope of economic analysis by constructing models that explain how the market economy interacts with nature and knowledge.
Technological change – Romer demonstrates how know- ledge can function as a driver of long-term economic growth. When annual economic growth of a few per cent accumulates over decades, it transforms people’s lives. Previous macroeconomic research had emphasised technological innovation as the primary driver of economic growth, but had not modelled how economic decisions and market conditions determine the creation of new technologies. Paul Romer solved this problem by demonstrating how economic forces govern the willingness of firms to produce new ideas and innovations.
Romer’s solution, which was published in 1990, laid the foundation of what is now called endogenous growth theory. The theory is both conceptual and practical, as it explains how ideas are different to other goods and require specific conditions to thrive in a market. Romer’s theory has generated vast amounts of new research into the regulations and policies that encourage new ideas and long-term prosperity.
Climate change – Nordhaus’ findings deal with interactions between society and nature. Nordhaus decided to work on this topic in the 1970s, as scientists had become increasingly worried about the combustion of fossil fuel resulting in a warmer climate. In the mid-1990s, he became the first person to create an integrated assessment model, i.e. a quantitative model that describes the global interplay between the economy and the climate. His model integrates theories and empirical results from physics, chemistry and economics. Nordhaus’ model is now widely spread and is used to simulate how the eco- nomy and the climate co-evolve. It is used to examine the consequences of climate policy interventions, for example carbon taxes.
The contributions of Paul Romer and William Nordhaus are methodological, providing us with fundamental insights into the causes and consequences of technological innovation and climate change. This year’s Laureates do not deliver conclusive answers, but their findings have brought us considerably closer to answering the question of how we can achieve sustained and sustainable global economic growth.

Read more about this year’s prize

Popular science background: Integrating nature and knowledge into economics
Pdf 464 kB
Scientific Background: Economic growth, technological change, and climate change
Pdf 1265 kB
To read the text you need Acrobat Reader.
https://www.nobelprize.org/prizes/economics/2018/press-release/
 

William D. Nordhaus, born 1941 in Albuquerque, USA.
Ph.D. in 1967 from Massachusetts Institute of Technology, Cambridge, USA. Sterling Professor of Economics, Yale University, New Haven, USA.
https://economics.yale.edu/people/william-d-nordhaus
Paul M. Romer, born 1955 in Denver, USA.
Ph.D. in 1983 from University of Chicago, USA. Professor at NYU Stern School of Business, New York, USA.
https://www.stern.nyu.edu/faculty/bio/paul-romerhttp://www.stern.nyu.edu/faculty/bio/paul-romer

The Prize amount: 9 million Swedish krona, to be shared equally between the Laureates
Further information: http://www.kva.se and http://www.nobelprize.org
Press contact: Kajsa Waaghals, Press Officer, +46 8 673 95 44, +46 70 878 67 63, kajsa.waaghals@kva.se
Experts: Per Krusell, +46 70 276 13 34, krusell@iies.su.se and John Hassler, +46 70 811 72 63, john@hassler.se, members of the Committee for the Prize in Economic Sciences in Memory of Alfred Nobel


El Premio Nobel de Economía 2018: Los límites y las fuentes del crecimiento económico

Juan Francisco Jimeno
 

La Real Academia Sueca de Ciencias decidió ayer otorgar el Premio Sveriges Riksbank en Ciencias Económicas en Memoria de Alfred Nobel 2018 a William D. Nordhaus (Universidad de Yale) y a Paul M. Romer (NYU Stern School of Business) "por integrar el cambio climático (Nordhaus) y la innovación tecnológica (Romer) en el análisis macroeconómico de largo plazo”.  En su comunicado, el jurado señala que ambos han construido modelos que explican como las economías de mercado interactúan con el medio ambiente y el conocimiento científico y, por tanto, permiten comprender los límites y las fuentes del crecimiento económico sostenible y sostenido. No cabe duda de que se tratan de contribuciones muy relevantes, pues proporcionan las bases para desarrollar políticas que actúen sobre dos acontecimientos que pueden cambiar radicalmente el rumbo de la Humanidad.
En esta entrada se enmarcan las contribuciones de Nordhaus y Romer en la historia del pensamiento sobre crecimiento económico y se describen, con algún detalle, las de Nordhaus. En una entrada aneja, escrita por Diego Comin, se comentan con mayor detalle las de Romer.
Antecedentes
Para entender la importancia de las contribuciones de Nordhaus y Romer hay que remontarse al estado de la teoría del crecimiento económico hace unos cincuenta años (justo cuando un grupo de académicos escandinavos ideó y empezó a otorgar este premio). Por entonces, tras la archiconocida controversia de Cambridge, la teoría del crecimiento económico se resumía básicamente en dos postulados: i) el crecimiento económico en el largo plazo es el resultado de dos factores, la acumulación de capital y el progreso tecnológico, y ii) con rendimientos constantes a escala en la función de producción agregada, la acumulación de capital no puede continuar indefinidamente y, por tanto, solo el progreso tecnológico puede sostener el crecimiento en el largo plazo. Robert Solow, también galardonado con el Premio Nobel de Economía (en 1987), no solo había desarrollado el modelo matemático capaz de demostrar ambos postulados, sino que había propuesto una manera de medir el progreso tecnológico mediante lo que después se llamó Productividad Total de los Factores (o “residuo de Solow”).
A pesar de la importancia de las contribuciones de Solow, esta era, en el mejor de los casos, una teoría del crecimiento económico incompleta. Por una parte, no había un tratamiento detallado de las fuentes del progreso tecnológico (en palabras del propio Solow, este era como “un maná caído del cielo”, es decir, se consideraba exógeno). Por otra parte, en este enfoque no había lugar para restricciones al crecimiento económico derivadas de la existencia de recursos naturales no renovables.
Hacía falta pues desarrollar el conocimiento sobre crecimiento económico en dos direcciones. Una era entender las fuentes del progreso tecnológico, motor único del crecimiento en el largo plazo, para así aspirar a comprender (y gestionar) los efectos de políticas que pudieran promover el crecimiento económico (el hecho de que el “residuo de Solow” explicara la mayor parte del  crecimiento económico no era otra cosa que una prueba de la ignorancia de los economistas, según el propio Solow). Otra era averiguar si el crecimiento económico se podía sostener indefinidamente en un mundo con recursos naturales limitados o en el que el crecimiento económico se produce degradando el medio ambiente. Por una parte, ya a principios de los 1970s había informes como el del Club de Roma sobre los limites del crecimiento que, en modo malthusiano, profetizaban que no era posible sostener el crecimiento económico durante mucho tiempo. Por otra, Joseph Stiglitz  y Partha Dasgupta y Geoffrey Heal mostraron, respectivamente, que la innovación, mediante la sustitución de tecnologías, y los rendimientos crecientes a escala podrían vencer los limites del crecimiento y que existía una tasa óptima de agotamiento de los recursos naturales compatible con un crecimiento económico sostenido.
Saliendo del túnel
En relación con la innovación tecnológica, había tres barreras que el conocimiento económico no había podido superar. Una era entender la actividad económica que subyace al progreso tecnológico: cómo se producen y por qué hay  innovaciones tecnológicas.  Las otras dos se derivan de dos características fundamentales de la innovación tecnológica. Una es que proporciona poder de mercado a quien la realiza y, por tanto, su análisis hay que abordarlo en modelos con monopolios o competencia monopolística que entonces estaban muy poco desarrollados. Otra es que, dado que las ideas pueden utilizarse por otros distintos a los que las tienen, la innovación tecnológica produce economías externas (y, por tanto, rendimientos crecientes a escala a nivel agregado). Aunque muchos otros lo intentaron, no fue hasta finales de los 1980s cuando Paul Romer encontró una manera satisfactoria de introducir rendimientos crecientes a escala y competencia monopolística en modelos en los que el crecimiento se produce de manera sostenida y equilibrada. (En la entrada de Diego Comin, aneja a esta, se explica en mayor detalle cómo lo hizo y el enorme impacto que sus contribuciones tuvieron sobre el análisis macroeconómico de largo plazo y sus implicaciones de política económica).
Por lo que respecta a los límites del crecimiento, la contribución de Nordhaus ha sido fundamental en muchas dimensiones. Por una parte, se le considera el padre de una nueva rama: la Economía del medio ambiente. Por otra, sus trabajos han permitido fundamentar influyentes informes sobre las consecuencias económicas del cambio climático, como, por ejemplo, el famoso “informe Stern” (dirigido por otro economista, Sir Nicholas Stern,  galardonado en 2010, como también lo fue Nordhaus en 2017, con el Premio Fundación BBVA Fronteras del Conocimiento en la categoría de cambio climático).
William Nordhaus fue de uno de los que, con menos éxito que Romer, intentó “endogeneizar” el progreso tecnológico en modelos de crecimiento económico (su tesis doctoral, dirigida por Robert Solow y presentada en 1967 en MIT, lleva por título “A Theory of Endogenous Technical Change”).  Tras realizar diversas contribuciones en varios campos de la macroeconomía y ser co-autor con Paul Samuleson de uno de los libros de introducción a la economía más utilizados, su interés por la economía del cambio climático nació de trabajos sobre el uso eficiente de recursos energéticos (algunos resultados recientes y muy interesantes sobre la interacción entre progreso tecnológico y eficiencia energética, aquí).  A medida que crecía la conciencia sobre los efectos de la emisión de gases de efecto invernadero en el cambio climático, pasó a dedicarse a la construcción de modelos con los que analizar los efectos económicos de dichas emisiones y con los que evaluar medidas para reducirlas (ver aquí). Básicamente se trata de modelos de equilibrio general en los que la producción de bienes y servicios lleva aparejada emisiones de gases que aumentan la temperatura global del planeta y por ello tienen efectos negativos sobre la demanda y la oferta. Dichos modelos, alimentados por estimaciones de los parámetros de las preferencias temporales de los agentes, de las emisiones asociadas al crecimiento de la producción de bienes y servicios, de los efectos (lineales o no) de estas emisiones sobre la temperatura, y de los consecuencias económicas de aumentos de la temperatura en distintas zonas del planeta, constituyen el mejor instrumental disponible para vencer la resistencia a implementar políticas necesarias para combatir el cambio climático. Por ejemplo, simulaciones de sus modelos permiten sostener la conclusion de que, en la mayoría de los escenarios, la política más eficiente para hacer frente a las emisiones de gases de efecto invernadero es gravarlas con un impuesto implementado uniformemente por todos los países. (Curiosamente, una derivación del impuesto óptimo sobre el consumo de hidrocarburos se debe al presidente del jurado que ha concedido el premio, Per Krusell).
En definitiva, se trata de un Premio Nobel que reconoce los avances en la teoría económica del crecimiento realizados durante las tres ultimas décadas y su gran relevancia para la formulación de políticas económicas que influyen decisivamente en el bienestar social.

Juan Francisco Jimeno

Doctor en Economía por MIT, 1990. Ha sido profesor en varias universidades españolas y extranjeras, investigador en FEDEA hasta 2004 y en la actualidad trabaja en la Dirección General de Economía y Estadística del Banco de España. Es autor de numerosos artículos de investigación y de libros sobre macroeconomía y economía laboral, investigador asociado al CEPR y a IZA y editor del IZA Journal of Labor Policy. Los puntos de vista expresados en mis entradas son estrictamente personales y no reflejan, necesariamente, los del Banco de España

Fuente
http://nadaesgratis.es/juan-francisco-jimeno/el-premio-nobel-de-economia-2018-los-limites-y-las-fuentes-del-crecimiento-economico

Cuando Paul cogió su bulldozer

admin
de Diego Comin
-
Hay veces en que lo incierto no es el qué, sino el cuándo. Este era el caso de Paul Romer y el Premio Nobel de Economía. Estaba claro que lo iba a recibir. Así se lo hice saber a mi hijo tras toparnos con Paul mientras paseábamos por Nueva York hace exactamente un año. “A este señor le van a dar el Nobel de economía.” Aún recuerdo su cara de extrañeza ante la rotundidad con la que hice tal afirmación.
Lo tenía claro desde hace mucho tiempo. Posiblemente desde que leí por primera vez esas 33 páginas que publicó en 1990 en un suplemento especial sobre crecimiento económico en el Journal of Political Economy. Era el invierno de 1995. Antonio Ciccone enseñaba “Economic Growth II” en la Pompeu Fabra. En su lista de lecturas estaba “Endogenous Technological Change” de Paul Romer. Un día antes de discutirlo en clase le pregunté a Enric Fernández que qué tal era el artículo que tocaba al día siguiente. “Caviar”, fue su escueta respuesta. Así era. Ese artículo me impactó. Un año después, Antonio Rangel, nuestro TA de micro, preguntó a cada estudiante cuál era para nosotros un buen modelo. Recuerdo que una compañera, Elena Rangelova, propuso el modelo de Hekscher-Ohlin; cuando llegó mi turno anuncié “Romer (1990)”. Así pues, para mí hoy se cierra un círculo. El artículo que más me ha influido como economista ha sido premiado.
La contribución de Romer (1990) a la macroeconomía es gigante. ¿Por dónde empezar a describirla? Al igual que Berlin a finales de los años 1980s, la literatura sobre crecimiento económico también tenía su muro. Al menos desde Solow (1958),[1] los economistas entendíamos que el crecimiento en el largo plazo sólo es sostenible si mejora la tecnología. Pero en Solow (1958) y el resto de modelos neoclásicos, la tecnología es exógena. De forma que el crecimiento en el largo plazo es ajeno al modelo. ¡No parece un problema menor en un modelo de crecimiento! Es como si los hermanos Wright inventaran un avión que solo fuera capaz de volar suponiendo que volara.
Sin embargo, al tratar de resolver el problema nos chocábamos con un muro. La frontera tecnológica avanza cuando se inventan nuevas tecnologías. Inventar nuevas tecnologías requiere recursos. ¿De dónde salen estos recursos? Si los mercados de productos y factores son competitivos, la retribución de los factores de producción agota por completo el output que se produce. De forma que no hay recursos disponibles para compensar a los innovadores por el coste fijo de desarrollar nuevas tecnologías. Durante 30 años no hubo forma de franquear este muro. Aquí se acababa el camino hacia construir un modelo donde el crecimiento ocurriera como consecuencia de acciones conscientes de los agentes económicos.
Romer (1990) derribó este muro con dos contribuciones. Primero, siguió la estela de otras áreas e incorporó los avances microeconómicos sobre competencia imperfecta para argumentar que el problema de la remuneración de los innovadores desaparece si éstos tienen poder monopolístico. En ese caso, podrán vender a los productores los bienes que contienen las nuevas tecnologías a un precio superior al coste marginal de producción. Con ese margen pueden recuperar el coste fijo que incurrieron para desarrollar la nueva tecnología. La segunda contribución es incluso más bella. La sección II de Romer (1990) contiene una discusión (casi platónica) sobre la naturaleza de la tecnología. Argumenta que lo que realmente inventan los innovadores no es un bien o un servicio sino una receta para combinar factores de producción y producir los bienes intermedios que contienen la tecnología. A estas recetas las llama ideas. Las ideas son “non-rival” en el sentido de que una vez inventadas, en principio, las puede utilizar cualquier agente. Además, son “excludable” porque hay instituciones como el sistema de patentes que pueden asignar derechos sobre que agentes pueden usar una idea. La combinación de “non-rivalry” y “excludability” de las ideas es clave dado que crean monopolios naturales y la posibilidad que los inventores los exploten para así cubrir los costes de desarrollar la innovación.
Con estas dos piezas, el avión vuela. La tasa de crecimiento de la economía es una variable endógena, y el modelo puede predecir qué factores afectan la cantidad de recursos que dedicamos a innovar y como estos generan crecimiento en el largo plazo.
Parte del valor de las obras galardonadas con un Nobel reside en el efecto que tienen en otras áreas. En este sentido, Romer (1990), y más generalmente los modelos de crecimiento endógeno, han tenido un impacto importante. Para empezar, la manera imperfecta con que las patentes permiten a los innovadores capturar las consecuencias de sus innovaciones en la sociedad introduce una motivación para la política de innovación de los gobiernos. Los modelos de crecimiento endógeno se han usado para entender mejor las consecuencias del comercio internacional, la relación entre la innovación y el desempleo, o las dinámicas de creación y destrucción de empresas. Asimismo, los modelos de crecimiento endógeno ofrecen un nuevo caballo de batalla para analizar las consecuencias de los shocks que generan ciclos en la economía. En éste contexto, es fácil entender por qué las recesiones pueden tener consecuencias muy prolongadas en la economía incluso cuando los shocks que las generan son relativamente transitorios.
Finalmente, me gustaría concluir esta nota con una mención a otros investigadores que fueron clave en levantar los pilares del crecimiento endógeno en los bulliciosos años 1990s. Siempre es difícil determinar el padre de la criatura. Así que yo no me voy a meter en ese berenjenal. Cualquier reseña sobre crecimiento endógeno tiene que incluir a Philippe Aghion, Peter Howitt, Elhanan Helpman y Gene Grossman. El caso de Helpman es aun más notable dado que también merecía haber recibido el Premio Nobel de Economía en 2008, con Krugman, por sus contribuciones al comercio internacional.
[1] Es cuanto menos curiosa la coincidencia en fechas entre el muro de Berlin (1961-1990) y el periodo que marcan Solow (1958) y Romer (1990).
fuente
http://nadaesgratis.es/admin/cuando-paul-cogio-su-bulldozer
--
 https://www.nobelprize.org/uploads/2018/10/popular-economicsciencesprize2018.pdf
https://www.nobelprize.org/uploads/2018/10/popular-economicsciencesprize2018.pdf
-
https://www.casadellibro.com/libro-el-informe-stern-la-verdad-sobre-el-cambio-climatico/9788449320323/1144657
https://www.barcelonagse.eu/research/working-papers/investment-technological-progress-and-energy-efficiency
https://www.amazon.es/dp/B00G2C1374/ref=dp-kindle-redirect?_encoding=UTF8&btkr=1


 Seguimos con el capítulo 19 , donde la genealogía pasa de instituciones relativamente persistentes a cambio, innovación, selección y destru...