China y la reforma pendiente de la Organización Mundial del Comercio (OMC)

 China y la reforma pendiente de la Organización Mundial del Comercio (OMC)

La propuesta de China para la reforma de la Organización Mundial del Comercio (OMC) no aborda el problema determinante para el empeoramiento del funcionamiento de la organización: la presencia de una economía muy grande no sujeta a las reglas del mercado entre sus miembros.

 Alicia Garcia Herrero

Resumen

Es difícil pensar en un hecho más trascendental para el devenir de la OMC que la adhesión de China en diciembre de 2001. Del mismo modo, su entrada fue, sin duda, uno de los cambios más impactantes para el modelo económico chino en el que se apoyó la política de “Reforma y Apertura” del entonces líder Deng Xiaoping.

China representa el paradigma de una economía emergente –al tiempo que planificada– que se abre al mundo. Cabe destacar que algunos países que formaron parte de la Unión Soviética o de su órbita accedieron a la OMC con anterioridad a China. Más concretamente, cinco exmiembros de la URSS, Kirguistán, Letonia, Estonia, Georgia y Lituania, junto con otros países de la órbita del bloque soviético, como Albania y Bulgaria, se convirtieron en miembros de la OMC entre 1997 y 2001. La adhesión de China, sin embargo, fue muy diferente a la de estos países, pues arrancó mucho antes, con un proceso más largo y tumultuoso. Pese a ello, curiosamente China experimentó una transformación mucho más rápida que ninguno de los países mencionados, al menos en términos de crecimiento económico. El presente artículo explora los motivos que subyacen a la transformación china, lo que implica para la OMC y el debate abierto en torno al enfoque de China hacia la reforma de la organización.

Análisis

La adhesión de China a la OMC y su éxito económico

El éxito económico chino durante las últimas décadas está claramente vinculado a su adhesión a la OMC y no sólo en términos de acceso a los mercados. De hecho, la incorporación de China a la organización trajo consigo reformas, pues estas formaban parte de los compromisos adquiridos por el país con la organización. El éxito resultó innegable: en cinco años, la contribución de las exportaciones al PIB aumentó en 10 puntos porcentuales, desde el 18% en 2001 hasta casi el 29% en 2005 (Figura 1). Este modelo de crecimiento de las exportaciones ha estado acompañado de un rápido crecimiento en la renta del país. El PIB per cápita de China es ahora más del doble que en 2001 y ha pasado de 1.053 a 2.099 dólares entre 2001 y 2006, multiplicándose casi por 10 hasta alcanzar 10.261 dólares en 2019, antes de que la pandemia del COVID-19 golpeara la economía china y el mundo entero (Figura 2).

Figura 1. Exportaciones chinas. Figura 2. PIB per cápita (US$)
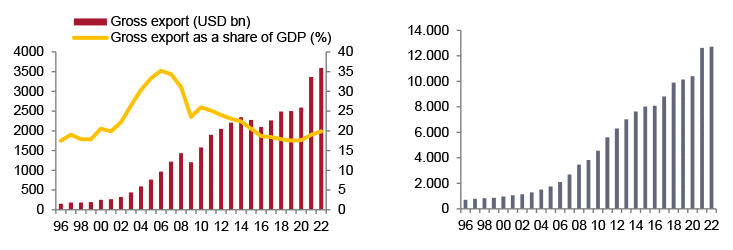
A la izquierda: Figura 1. Exportaciones chinas. A la derecha: Figura 2. PIB per cápita (US$)

Fuente: UNCTAD. Fuente: Banco Mundial.

La adhesión de China a la OMC estuvo precedida por un largo proceso de negociaciones que impuso reformas de gran calado para transformar la economía del país y adecuarla a las reglas del mercado. Los resultados de las negociaciones bilaterales sobre el acceso a los mercados se ampliaron al resto de los miembros bajo el principio de la “nación más favorecida”. En lo que respecta al acceso a los mercados de bienes, China acordó reducir los aranceles a la importación y eliminar las restricciones cuantitativas a la importación para 2005. Asimismo, el país asiático se comprometió a unificar todas sus leyes, reglamentos y normas y a eliminar reglas discriminatorias a las importaciones antes de incorporarse a la OMC, además de garantizar la transparencia del sistema y un trato equitativo entre las importaciones y los productos nacionales.

Las concesiones chinas en lo referente al acceso al mercado de servicios fueron más limitadas, si bien se comprometió a eliminar de forma paulatina las restricciones a la entrada de inversión extranjera, que varían mucho de un sector a otro. Es importante tener presentes las medidas de salvaguardia o de urgencia que permite la OMC (Shaffer y Gao, 2018)[1]. Por lo general, estas medidas adoptan la forma de subidas de la tasa arancelaria o de restricciones cuantitativas. Las subvenciones son una excepción al principio del trato nacional y el acuerdo de la OMC sólo permite que se concedan a las industrias nacionales. La contratación pública constituye también una excepción al principio del trato nacional, de manera que los gobiernos pueden comprar de forma preferente bienes nacionales a la hora de abastecerse como consumidor final. El acuerdo de la OMC establece normas para dichas medidas con el fin de evitar un uso abusivo de las mismas que pueda generar barreras al comercio. Como norma general, se exigió a China respetar estas reglas al adherirse a la organización, pero las condiciones varían en función del acuerdo del que estemos hablando.

El cumplimiento de los compromisos relativos a las subvenciones –una cuestión de gran relevancia– ha quedado diluido por el momento al mantener China su condición de economía en desarrollo. En lo que respecta a la contratación, China decidió no sumarse al acuerdo multilateral que vincula a los miembros a unas reglas de contratación internacional y, hasta la fecha, esta situación no ha cambiado. En cualquier caso, como parte del proceso de adhesión, China sí accedió a garantizar la no discriminación a las empresas extranjeras y de capital foráneo al aplicar condiciones a la contratación de insumos, bienes y servicios. Asimismo, se comprometió a eliminar la práctica discriminatoria que fijaba precios duales a las empresas extranjeras que contrataban servicios de transporte, energía y telecomunicaciones.

En lo que respecta a la protección de la propiedad intelectual, China enmendó su legislación para alinearla con las obligaciones del acuerdo sobre Aspectos de los Derechos de Propiedad Intelectual relacionados con el Comercio (ADPIC). Entre otras medidas, China reformó el derecho penal, añadiendo sanciones a la vulneración de los derechos de propiedad intelectual, creó un marco jurídico para que las autoridades aduaneras protegieran dichos derechos, brindó a la Administración Pública para la Industria y el Comercio (SAIC, por sus siglas en inglés) la competencia para iniciar acciones en caso de infracción y creó una sección específica en el Tribunal Supremo Popular para gestionar estos casos. Con todo, el grado de infracción sigue siendo galopante. En el caso de la transferencia tecnológica, China ha mantenido su legislación, que no está alineada con las disposiciones del acuerdo ADPIC, como la Ordenanza de Control de Contratos de Importación Tecnológica y las normas de aplicación afines, que imponen restricciones a los contratos de importación de tecnología internacional (a saber, los contratos de licencia).   

En cuanto a las normas y la certificación, la OMC, bajo los principios de no discriminación del Acuerdo General sobre Aranceles Aduaneros y Comercio (GATT), establece reglas sobre las normas técnicas y la certificación para evitar que posibles requisitos técnicos y normas arbitrarias a nivel nacional constituyan barreras técnicas al comercio. En el momento de la adhesión, China se encontraba muy alejada de estos compromisos con la OMC. Prueba de ello es que las inspecciones de productos eran realizadas por distintas autoridades o instituciones en función de si se trataba de un producto nacional o importado. Además, las normas en las que se basaban dichas inspecciones carecían de transparencia. Desde entonces, se han adoptado varias medidas, incluida la creación de una certificación obligatoria en China, pero persisten los problemas de discriminación hacia los productos extranjeros.

Por último, en lo que concierne a los derechos compensatorios y antidumping, China promulgó su propia ley en 1997 y a finales de ese año inició investigaciones de la celulosa procedente de Canadá, Japón, la República de Corea y Estados Unidos (EEUU), pero su ley no estaba alineada con la de la OMC. En lo que respecta a la imposición de derechos antidumping y compensatorios contra China por parte de miembros de la OMC, es importante destacar que el alcance y el enfoque cambian sustancialmente en función de si China es o no considerada una economía de mercado. El acuerdo bilateral EEUU-China para la adhesión de noviembre de 1999 concebía a China como una “economía no sujeta a las leyes del mercado” durante los 15 primeros años tras la adhesión y permitía el uso de precios y costes de producción nacionales de países terceros para el cálculo del valor normal.

China como factor determinante para justificar una reforma de la OMC

Aunque China no ha sido la primera ni tampoco será la última economía no sujeta a las leyes del mercado en acceder a la OMC (Vietnam es un caso similar, por ejemplo), una serie de motivos explican por qué China resulta mucho más importante para el futuro de la OMC y se hace por tanto necesaria una reforma. El más obvio no es otro que el tamaño del país. En la actualidad, China es la segunda economía más grande del mundo –o la primera si se mide en Paridad del Poder Adquisitivo (PPA)–. Además, sus empresas han seguido creciendo y figuran en la actualidad en lo alto de los rankings de las compañías más grandes del mundo. De hecho, China atesora más empresas que EEUU en la lista Fortune 500 (Figura 3), lo que significa que cualquier distorsión en una economía del tamaño de China, que cuenta también con un gran número de megacorporaciones, tiene implicaciones a nivel mundial. Vietnam no es un caso realmente comparable al chino, al menos en lo que respecta a su tamaño e influencia. El otro motivo de peso por el que el caso chino justifica una reforma de la OMC está relacionado con el papel relevante que desempeña el Estado chino en la economía del país.

Figura 3. Número de empresas en la lista Fortune 500
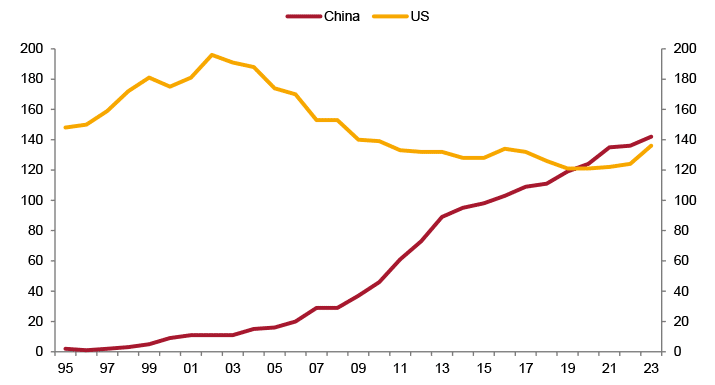
Figura 3. Número de empresas en la lista Fortune 500
Fuente: Fortune, Natixis.

El papel del Estado en la economía china ha sido debatido desde hace mucho tiempo, tanto en círculos políticos como en la literatura económica, y la disputa sigue muy lejos de resolverse. A título ilustrativo, mostramos el porcentaje de activos corporativos que sigue estando en poder del Estado, concretamente en empresas cotizadas. En el primer semestre de 2022, el 55% de los activos estaban en manos de empresas públicas, tanto centrales como locales. Este porcentaje es incluso mayor en los sectores de las telecomunicaciones, infraestructuras, aviación, energía y servicios públicos (Figuras 4 y 5). Si bien la omnipresencia del control estatal en la producción de bienes y servicios apunta ya a potenciales distorsiones en la economía china, alejándola del funcionamiento de mercado, se podría esgrimir que la propiedad no necesariamente determina cómo opera una empresa. De hecho, el concepto de “neutralidad competitiva” ha sido concebido para medir la proximidad del comportamiento de una entidad dominada por el Estado al de una empresa privada en la producción de bienes y servicios. En un artículo de García Herrero y Ng (2021)[2], los autores miden, sector a sector, cuán lejos están las empresas de titularidad pública chinas de la neutralidad competitiva en el mercado interno. La conclusión es que las empresas públicas, por lo general, se encuentran en una posición aventajada si se las compara con sus homólogas privadas, con la salvedad del sector inmobiliario.

Figura 4. Empresas chinas: activos totales por titularidad (%)
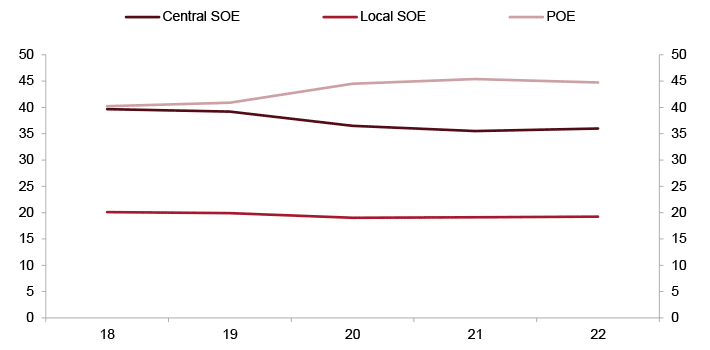
Figura 4. Empresas chinas: activos totales por titularidad (%)
Nota: se incluye el Top 3.000 de empresas cotizadas por activos. Fuente: Natixis, Estados Financieros, Bloomberg, Wind.

Figura 5. Empresas chinas: activos totales por titularidad e industria (%), 2022
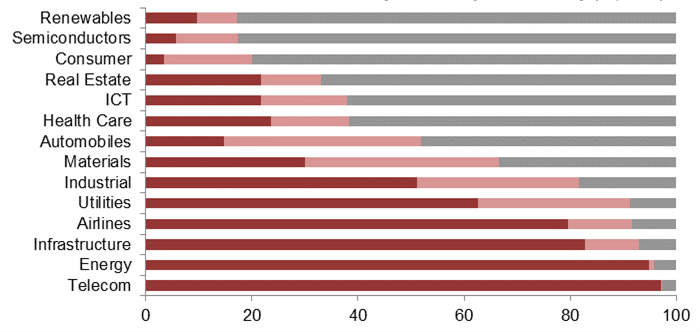
Figura 5. Empresas chinas: activos totales por titularidad e industria (%), 2022
Nota: se incluye el Top 3.000 de empresas cotizadas por activos. Fuente: Natixis, Estados Financieros, Bloomberg, Wind.

Otro papel importante del Estado en la economía es que el Partido Comunista Chino (PCCh) está intrínsecamente implicado en el funcionamiento de las empresas en China. En concreto, el PCCh designa y controla a los altos ejecutivos de las empresas a través del Departamento de Organización del PCCh. Además, tanto las empresas públicas como las empresas privadas chinas tienen comités de partido a nivel interno con capacidad para realizar funciones de gobierno y de partido. En los últimos años, el PCCh ha dado pasos para aumentar la fortaleza y presencia de los comités de partido en todas las empresas. A modo de ejemplo, las empresas públicas y las empresas privadas chinas están siendo presionadas para modificar sus estatutos sociales con el objetivo de garantizar la representación del partido en sus consejos de administración, por lo general en la presidencia del consejo y con el fin de velar porque las decisiones de mayor calado sean tomadas previa consulta a las células del partido. También refuerza la influencia del partido en las empresas el llamado Sistema de Crédito Social, que monitoriza y califica a los ciudadanos y empresas en China, incluidos los extranjeros.

En términos más generales, la planificación estratégica que emana de los últimos planes quinquenales de China y demás iniciativas deja muy claro que China desea seguir siendo una economía socialista con sus singularidades y que el papel vertebrador del Estado no va a menguar. Tanto el nivel de crecimiento de China como su modelo económico tienen un efecto inmenso en el funcionamiento de la OMC, lo cual hace que una reforma se antoje si cabe más necesaria, además de otras razones ya mencionadas.

Como es obvio, China no es el único país con un modelo económico dirigido por el Estado, de manera que una hipotética reforma estaría destinada a afectar a muchas otras economías. La cuestión más preocupante alude a las empresas públicas que dominan muchas economías, especialmente en los países del golfo Pérsico y Vietnam. El acuerdo de la OMC no contempla, en realidad, obligaciones específicas con respecto a las empresas públicas. De hecho, el Acuerdo sobre Subvenciones y Medidas Compensatorias (SCM, por sus siglas en inglés) ni siquiera las menciona.

Una segunda cuestión crítica es la transferencia tecnológica. EEUU y otros países también han expresado su preocupación en torno al uso de canales informales no estatales por parte de China, así como normas no abiertamente articuladas por funcionarios del Estado. Este asunto sólo se aborda parcialmente en las normas de la OMC, que no especifican qué se entiende por transferencia “forzosa” de tecnología. El GATT y otros acuerdos multilaterales no cubren la inversión en bienes, como tampoco abordan la transferencia de tecnología. Por otro lado, el Acuerdo General sobre el Comercio de Servicios (GATS) es el único acuerdo multilateral que cubre la inversión. El acuerdo ADPIC también tiene algo que decir al respecto.

La otra cuestión importante es la condición de país en desarrollo. Los tratados de la OMC contemplan algunas excepciones y reglas más permisivas para los países en desarrollo, que, bajo un trato especial y diferenciado (S&D), tienen derecho a periodos más largos de ejecución de los compromisos acordados, medidas para aumentar las oportunidades comerciales y el doble de subvenciones agrícolas que los países desarrollados. Sin embargo, no existen reglas en torno a lo que constituye un “país en desarrollo”, lo cual significa que se trata de una condición auto declarada. La mayoría de los miembros de la OMC dicen estar en desarrollo, incluida China. Por tanto, el sistema permite al país asiático disfrutar de reglas preferentes en algunos ámbitos, pese a ser una potencia comercial más importante que muchas economías avanzadas y concentrar el mayor número de empresas en el índice Fortune 500, además de ser la segunda economía más grande del mundo. Parece claro, por tanto, que las reglas de la OMC no se diseñaron con la estructura única de la economía política china en mente y que existe una necesidad clara de reformar la institución.

La propuesta china para la reforma de la OMC y su relación con la propuesta de la Unión Europea

China ha presentado dos documentos formales sobre la reforma de la OMC: el documento de posición de noviembre de 2018 y la propuesta de mayo de 2019 (OMC, 2019). Para China, los ámbitos prioritarios son cómo conseguir que vuelva a funcionar el Órgano de Apelación y las subvenciones a la pesca, el comercio electrónico y la facilitación de la inversión. En cuanto a los temas más polémicos como las distorsiones del comercio y las subvenciones, el país sigue defendiendo su interés e insiste en la naturaleza única y singular de su estructura económica. Las grandes denuncias, como la transferencia forzosa de tecnología, no se mencionan en dichas propuestas, aunque China sí respondió al aprobar una nueva ley de inversiones en 2019 que establece la prohibición de la transferencia forzosa de tecnología. En lo que respecta a la forma de operar de las empresas públicas, China mantuvo una posición firme, alegando que las empresas públicas son actores que operan en igualdad de condiciones en el mercado y cuya única diferencia radica en su titularidad. En este sentido, lo que busca China es evitar la discriminación contra sus empresas públicas en las revisiones de seguridad de las inversiones extranjeras por parte de miembros de la OMC. En otras palabras, la posición china es que estaría dispuesta a aceptar disciplinas discriminatorias sobre las empresas de propiedad estatal a cambio de una reforma de la OMC y que las revisiones de seguridad de las inversiones extranjeras deberían realizarse de manera imparcial.

En lo que respecta a las subvenciones, China sí reconoce el posible uso indebido y aplicación abusiva de las medidas comerciales correctivas, en concreto las prácticas discriminatorias basadas en el país de origen y la tipología de empresas. Sin embargo, atribuye este problema a las ambigüedades en las normas multilaterales existentes respecto de las medidas comerciales correctivas. Propone aclarar en mayor medida y mejorar las reglas de la OMC en materia de subvenciones, medidas compensatorias y medidas antidumping. Dicho esto, sigue haciendo hincapié en la necesidad de considerar la situación particular de los miembros en desarrollo y no da indicación alguna de que vaya a cambiar de estatus.

Los aspectos de la propuesta de la Unión Europea (UE) que se refieren directamente a China muestran cuán lejos están las dos posiciones en temas clave para la competencia mundial. En primer lugar, de acuerdo con la UE, las distorsiones de mercado de economías no sujetas a leyes de mercado deberían ser uno de los principales ejes a abordar en la reforma de la OMC. Con respecto a las subvenciones, la UE espera mejorar la transparencia más allá del acuerdo existente SCM, dado que la falta de información hace que sea casi imposible llevar casos ante la OMC. Con respecto a las empresas de propiedad estatal, existe el problema añadido de que actualmente están clasificadas como “ente público” y, por tanto, escapan a las responsabilidades impuestas por el acuerdo SCM. Para la UE, la reforma de la OMC debería aclarar la naturaleza comercial de las empresas públicas para que estén plenamente cubiertas por los compromisos vigentes en la OMC sobre subvenciones y otras prácticas no de mercado.

Por último, la propuesta de la UE reconoce que, incluso con una mayor transparencia sobre las subvenciones y una mejor cobertura de las empresas públicas en los mecanismos existentes, como el acuerdo SCM, otras medidas distorsionadoras del mercado de economías no sujetas a las leyes del mercado deberían ser abordadas en la reforma de la OMC. Para empezar, algunos tipos de subvenciones siguen estando permitidos en el acuerdo SCM, lo cual significa que la lista de subvenciones prohibidas debería sin duda ser ampliada. Estas incluyen las garantías y subvenciones ilimitadas concedidas a las empresas insolventes o en apuros que carecen de un plan de reestructuración robusto o la práctica de fijar precios duales. Más allá de las subvenciones y las empresas públicas, la propuesta de la UE también incluye nuevas normas para abordar las barreras a los servicios y la inversión, incluida la transferencia forzosa de tecnología, las barreras al acceso a los mercados y el trato discriminatorio a los inversores extranjeros. Si partimos de la transferencia forzosa de tecnología, el alcance de la aplicación de las disposiciones existentes de la regla de la OMC es limitado y, por tanto, insuficiente para abordar algunas de las fuentes más importantes de problemas, como los requisitos que prohíben o limitan la titularidad extranjera (a saber, requisitos de joint venture o empresa conjunta o limitaciones a la participación extranjera). El último punto en el que se centra la posición de la UE respecto de la reforma de la OMC es la condición de país en desarrollo versus desarrollado en el marco de las políticas de la organización (Comisión Europea, 2021). La UE es de la opinión de que la falta de matiz y sus consecuencias respecto del trato especial y diferenciado ha sido una fuente fundamental de tensiones en la OMC y un obstáculo para el avance de las negociaciones. El hecho de que dos terceras partes de los miembros de la organización pidan una flexibilidad generalizada diluye las demandas de un grupo mucho más acotado de países que sí necesita ayuda al desarrollo. La propuesta de la UE no ofrece una solución concreta a este problema, pero sí marca un rumbo claro: reducir el número de países considerados en desarrollo e, implícitamente, alejarse de todo miembro de la OMC que decida su propia condición de forma independiente.

Conclusiones

La adhesión de China a la OMC ha sido un hito tanto para el país como para el resto del mundo. De hecho, ha sido fundamental para animar a una economía del tamaño y la población de China a competir en la economía mundial y el resultado puede considerarse un éxito rotundo. Para alcanzar este objetivo, no cabe duda de que China ha reformado y abierto su economía, pero no al nivel de convertirse en una economía de pleno mercado. Dicha dualidad –afanarse por operar como una economía de mercado en algunos ámbitos al tiempo que mantiene los principales rasgos de una economía planificada dirigida por el gobierno– hace que para China sea muy difícil cumplir con los principios por los que se creó la OMC como institución. Por tanto, no sólo se impone una reforma, sino que ésta debería haberse producido hace tiempo. El principal escollo es que China –y probablemente otros países emergentes con una gran economía dirigida por el Estado o con planes de política industrial de gran calado– se puede sentir más cómoda con las normas actuales de la OMC que con las propuestas de reforma, como la ya descrita.

El enfoque de China a la reforma de la OMC no aborda el problema fundamental que ha sido determinante para el empeoramiento del funcionamiento de la organización; véase, la presencia de una economía muy grande no sujeta a las reglas del mercado entre sus miembros. La principal prioridad de China es conseguir que vuelva a funcionar el Órgano de Apelación, pero recordemos que éste no dirime los temas más controvertidos, como las distorsiones del comercio y las subvenciones. De hecho, en su propuesta de reforma, China sigue defendiendo su interés e insiste en la singularidad de su estructura económica. Las cuestiones más espinosas que han dado pie a quejas, como la transferencia forzosa de tecnología, ni siquiera figuran en las propuestas. En lo que respecta al comportamiento de las empresas públicas y las subvenciones, China ha mantenido una posición firme y parece querer retener su trato favorable como economía en desarrollo. Con todo, en las condiciones actuales, la reforma de la OMC, tal y como la concibe la UE, se antoja altamente improbable. En vista de la necesidad apremiante de abordar las distorsiones del mercado que emanan del modelo económico chino y el creciente tamaño e influencia del país en el resto del mundo, quizá deberían plantearse otras soluciones. Los acuerdos multinacionales podrían ser una opción más indicada mientras se sigue debatiendo una reforma lenta, pero esperemos viable, de la OMC.


[1] Shaffer, G. y H. Gao (2018), “China’s Rise:  How It Took on the U.S. at the WTO”, University of Illinois Law Review 2018(1), pp. 115-184.

[2] García Herrero, Alicia y Ng, Gary (2021), “China’s State-Owned Enterprises and Competitive Neutrality, Policy Contribution, Bruegel“, 23/II/2021.

China y la reforma pendiente de la Organización Mundial del Comercio (OMC) - Real Instituto Elcano

 "La última década y el futuro de la economía global", 2018

Otro acontecimiento clave de la década de 2008-2018 fue el ascenso de China a potencia mundial con ambiciones geopolíticas. China ya es el primer exportador del mundo y pronto superará a Estados Unidos como país con el mayor PIB

- Con este estado de la cuestión, cabe imaginar distintos escenarios para la próxima década. En primer lugar, el intento de Trump por socavar el orden global basado en reglas podría ser una aberración temporal. Organismos de negocios tales como la Cámara de Comercio estadounidense se oponen a los aranceles de Trump y a sus esfuerzos por destruir el Tratado de Libre Comercio de América del Norte y la OMC. Miembros del partido de Trump en el Congreso siguen siendo partidarios del libre comercio. Si bien intimidados por el presidente, entienden que Estados Unidos se ha beneficiado de un orden internacional basado en reglas.Además, si Trump fracasa a la hora de obtener concesiones significativas por parte de los socios comerciales de Estados Unidos y si sus aranceles obstaculizan el crecimiento de los negocios y elevan el precio de los bienes de consumo importados, es posible que los votantes detecten la relación entre las políticas presidenciales y sus dificultades económicas. Es posible que Trump mismo se canse de su estilo imperial de presidencia y se convierta en un líder más convencionalmente estadounidense. En ese caso, Estados Unidos reanudará sus funciones como miembro constructivo de la OMC, signatario del Acuerdo de París sobre el cambio climático y participante de un Acuerdo Transpacífico reactivado. Sin duda, el interludio unilateralista de Estados Unidos habrá debilitado su influencia. Otros países empezarán a verlo como un socio menos digno de confianza. Mientras tanto habrán negociado entre sí acuerdos pensados para reducir la dependencia económica y en materia de seguridad de Estados Unidos. Con todo, el «paréntesis Trump», si es que se reduce a eso, no habrá alterado de manera significativa el orden económico internacional.

Organismos como la Cámara de Comercio estadounidense se oponen a los aranceles de Trump y a sus esfuerzos por destruir el Tratado de Libre Comercio de América del Norte y la OMC, por lo que el intento de Trump de socavar el orden global podría ser una aberración temporal

- Todas estas razones inducen a pensar que Estados Unidos es extremadamente vulnerable a los cantos de sirena del proteccionismo, como ha ocurrido en casi toda su historia, a excepción de la segunda mitad del siglo XX. En otras palabras, hay razones para creer que el giro unilateralista del país pueda ser duradero.Aunque algunas de estas tendencias también se aprecian en Europa, cabe pensar que es más probable que la Unión Europa, en comparación, continúe por la senda del multilateralismo y la apertura.(18)

 Un sistema internacional modelado por China podría dar menos peso a la protección de derechos de propiedad intelectual; de hecho, la apropiación de la propiedad intelectual de corporaciones multinacionales por parte de sus socios comerciales chinos es una de las principales manzanas de la discordia entre la Administración Trump y el gobierno de Xi. Otra opción sería que la actitud de Pekín respecto a estos temas cambiara a medida que China empezara a desarrollar nuevas tecnologías. Dicho esto, el respeto a la propiedad privada, ya sea de empresas nacionales o de multinacionales, siempre ha sido muy inferior en el sistema socialista y centralizado chino que en Europa y en Estados Unidos. En consecuencia, es probable que en un sistema global liderado por China la protección de la propiedad intelectual sea menor.Desde una perspectiva más general, el gobierno de China hace más que el de Estados Unidos, mediante subsidios e instrucciones a empresas de propiedad estatal y otras, por dar forma a la estructura y evolución de su economía. El llamado Plan Made in China 2025 para promover el desarrollo de las altas tecnologías es solo el último ejemplo.(24)
-

La OMC cuenta con reglas pensadas para limitar las subvenciones y las ayudas estatales de otra clase. Un sistema comercial modelado a la manera de China no contemplaría, o al menos limitaría, estas reglas.Un régimen dirigido por China también estaría menos abierto a la inversión internacional. En 2017 China quedó solo por detrás de Filipinas y Arabia Saudí en la lista elaborada por la OCDE de los sesenta y tantos países con regímenes de Inversión Extranjera Directa (IED) más restrictivos. Cabe pensar que estas restricciones son otro mecanismo más para dar espacio a las empresas chinas para desarrollar sus habilidades tecnológicas. Esta actitud puede cambiar una vez China se convierta en líder tecnológico y se preocupe más por la IED externa que interna. Además, China continúa ejerciendo un férreo control de su sistema financiero y mantiene controles de los flujos entrantes y salientes de capital. Si bien el FMI mira con mejores ojos este tipo de controles desde principios de la década de 2000, es de esperar que un régimen internacional liderado por China se muestre más deferente aún con los gobiernos que recurran a ellos.En suma, una economía global liderada por China seguiría abierta al comercio, pero tendría una naturaleza menos multilateral, transparente, basada en reglas y financieramente abierta que la de su predecesor occidental

Que nos encontremos en un periodo de crecimiento lento, a diferencia del tercer cuarto del siglo XX, hace que el apoyo y el liderazgo de Estados Unidos de un sistema abierto multilateral sea, cuando menos, problemático.Con independencia de que el giro unilateral de Estados Unidos sea temporal o permanente, hay más espacio para que otras potencias influyan el orden económico mundial. Dados sus recursos y sus ambiciones, China es el candidato más probable. Un sistema con China a la cabeza seguirá abierto al comercio, pero será menos abierto financieramente que uno con la Unión Europea a la cabeza. Tendrá un enfoque más regional. Dará un papel más prominente al Estado. Estará menos basado en reglas y será menos transparente. La idea subyacente a admitir a China en la OMC era presionarla para que acercara su sistema político y económico a los modelos occidentales. Lo irónico sería que la presión económica que una China integrada internacionalmente ejerza en el mundo en general, y en Estados Unidos en particular, pueda terminar teniendo el efecto contrario.

 Eichengreen, B., "La última década y el futuro de la economía global", 2018

 Report for the WTO General Council Review of the Trade Policies of the United States of America (Geneva, 29 September and 1 October 2010)
 
 
 Instrumento de guerra comercial: La política industrial moderna y la OMC
  • https://brujulaeconomica.blogspot.com/2024/01/instrumento-de-guerra-comercial-la.html
 Salvar la industria del automóvil-Una verdadera europeización de la política industrial para mantener la integridad del mercado único de la UE debería ser una prioridad para Berlín..  @JosephdeWeck
  •  https://brujulaeconomica.blogspot.com/2024/02/la-union-europea-ante-los-retos-del.html
 La globalización acelerada que provocó la entrada de China en la OMC ha desindustrializado y empobrecido Occidente. Mientras tanto, la clase media no despega en el país asiático, que sigue creciendo en base a su enorme superávit exterior.  

El 11 de diciembre de 2001 se produjo el evento económico llamado a definir el siglo XXI: la entrada de China en la Organización Mundial del Comercio (OMC). Después de 15 años de intensas negociaciones, el país consiguió entrar en la organización bajo la cláusula de “nación más favorecida”, accediendo con ello a los principales mercados del mundo. El país asiático pasaba así a competir por la deslocalización en “primera división”.

 Situación en 2009


En los últimos treinta años, mientras China era la “fábrica del mundo”, con un papel periférico y funcional a la globalización liderada por Estados Unidos, las fricciones entre ambos países eran menores. Sin embargo, en la actualidad la situación es muy distinta, ya que el país asiático ha iniciado un cambio en su modelo de crecimiento económico que está provocando grandes tensiones con Washington. 

Qué papel debe jugar la Unión Europea en un contexto de creciente rivalidad entre Estados Unidos y China.

Las economías china y estadounidense están cada vez más entrelazadas. Lo mismo ocurre con la economía europea. El 20% de nuestras importaciones proceden de China, que es el destino del 9% de nuestras exportaciones; nuestro comercio representa 2.300 millones de euros al día. Sin embargo, el desequilibrio no deja de aumentar y nuestro déficit comercial se ha duplicado en los dos últimos años. Esto es, por supuesto, insostenible y debe abordarse, principalmente, mediante la eliminación de la mayoría de barreras de acceso al mercado a las que las empresas europeas siguen enfrentándose en China.

Como dijo la presidenta de la Comisión Europea en Pekín hace apenas una semana, necesitamos transparencia y reciprocidad. En resumen, igualdad de condiciones

Sin embargo, desde entonces, el mundo ha cambiado y China también. El tiempo de la mondialisation heureuse ha terminado. Los beneficios de la integración económica se están reevaluando a través del prisma de la seguridad nacional. Tenemos que hacer frente a la emergencia climática, a las consecuencias de la pandemia y a la guerra de agresión de Rusia contra Ucrania. Esta guerra ha provocado perturbaciones en las cadenas de suministro y una crisis alimentaria y energética. En este contexto, creemos que China debe ejercer una mayor responsabilidad, también en materia de seguridad y paz. No puede evitarlo. Si queremos un orden internacional en el que la cooperación prevalezca sobre la confrontación, todos deben ejercer plenamente sus responsabilidades para garantizar el respeto al Derecho internacional.

  China cuando tiene problemas, ya sabemos como los soluciona, inundando al mundo de productos baratos

  • https://articulosclaves.blogspot.com/2024/01/china-produce-pero-sin-lucro.html

    https://articulosclaves.blogspot.com/2024/03/china-vuelve-inundar-los-mercados.html

¿Como es posible que la OMC considere en la actualidad a China como pais en desarrollo, con las ventajas que ello supone para China?

El rechazo de toda política industrial europea

 ·   https://brujulaeconomica.blogspot.com/2024/03/el-rechazo-de-toda-politica-industrial_6.html

 ·  https://brujulaeconomica.blogspot.com/2024/03/alemaniahacia-lo-desconocido.html


Alemania:Hacia lo desconocido VS Francia

 Salvar la industria del automóvil-Una verdadera europeización de la política industrial para mantener la integridad del mercado único de la UE debería ser una prioridad para Berlin   @JosephdeWeck

Alemania no impulso una politica industrial europea, ahora sufre las consecuencias

 Césped delantero

Volvamos a ARENH. Por supuesto, hay una salida al enfrentamiento franco-alemán.

Berlín puede preguntarse si son realmente Francia y España las que se están comiendo su sector industrial, o la China capitalista de Estado y los nuevos Estados Unidos proteccionistas. Las estadísticas son relativamente claras. Por supuesto, el Canciller Olaf Scholz puede centrarse en evitar que el hermano francés de Alemania se lleve una fresa del jardín delantero, mientras que su primo estadounidense está pendiente de la bolsa de semillas guardada en el garaje y los chinos están arrancando el manzano del patio trasero.

Robert Habeck, Vicecanciller alemán de los Verdes, el grupo socialdemócrata de Scholz (SPD) en el Bundestag, el Parlamento alemán, los 16 Estados federados alemanes, los Bundesländer, y la mayoría de las empresas industriales lo entienden. Por eso defienden que Alemania subvencione ella misma la electricidad para sus empresas industriales hasta 2030. Scholz y su equipo de la cancillería, sin embargo, se oponen rotundamente (argumentando, entre otras cosas, que abriría la caja de Pandora de las subvenciones).

Por supuesto, costaría dinero que podría emplearse mejor en inversiones, desde energías renovables hasta trenes. Pero hasta que Berlín rompa de verdad el nudo burocrático que impide acelerar el gasto, ayudaría a facilitar la transición para abandonar las industrias que consumen mucha energía. Natürlich, habría que asegurarse de que se mantienen los incentivos para que la industria reduzca su consumo de electricidad. Et oui, otros Estados miembros de la UE se verían impulsados a subvencionar ellos mismos la electricidad. Por eso París vería con buenos ojos la propuesta de Habeck.

Macron se ha dado cuenta de que para que Europa prospere necesita ante todo ser competitiva frente al mundo y no los europeos entre sí. Por eso, por ejemplo, excluye a los VE chinos de las ayudas a la compra en Francia y las limita a los coches "made in Europe." Un paso que Berlín debería plantearse copiar. En nombre de la solidaridad europea recíproca, porque no pueden ser sólo los contribuyentes franceses los que subvencionen Teslas fabricados en Brandeburgo. Pero también para convencer a la Comisión Europea de que no imponga aranceles a los VE chinos y se arriesgue a una guerra comercial, como sostenía esta columna en mayo.

El dilema de Adorno

Sobre todo, que Habeck se saliera con la suya en la subvención de la electricidad significaría que Berlín ha comprendido plenamente que el comercio mundial ha cambiado de verdad.

"No hay vida correcta en la vida equivocada", escribió el filósofo alemán Theodor Adorno, una sentencia convertida en calendario. Se puede seguir fingiendo que el mundo sigue siendo como en los años ochenta, cuando la UE creó el Mercado Único, o en los noventa, cuando empezó a impulsar con decisión un mercado comunitario de la electricidad. Las normas de competencia de la UE y su enfoque restrictivo de las ayudas estatales funcionaron bien mientras EE.UU. era librecambista y el capitalismo de Estado de China producía Barbies, no coches.

Pero cuando las dos mayores economías del mundo empiezan a subir los aranceles y a subvencionar sus propias industrias, Europa se enfrenta a un dilema. ¿Recuerdas aquel gráfico del dilema del prisionero en la clase de teoría de juegos de la universidad? Si Europa es la única que sigue jugando con las viejas reglas y se niega a vivir en un mundo de segundones, acaba siendo la gran perdedora.

Por tanto, Europa tiene que actualizar su mercado de bienes, servicios y energía para que se corresponda con las realidades de la década de 2020. Eso significa hacerlos más híbridos: Más profundos dentro de la UE, desde la unión de los mercados de capitales hasta los servicios digitales, mientras que selectivamente más cerrados en sus fronteras. Permitiendo una mayor intervención estatal, y a ser posible no a nivel nacional.

Una verdadera europeización de la política industrial para mantener la integridad del mercado único de la UE debería ser una prioridad para Berlín. 

En primer lugar, porque al dejar de ser Estados Unidos y China los mercados de crecimiento de las exportaciones, la industria alemana dependerá aún más del mercado interior europeo. En segundo lugar, porque todas las economías de la UE carecen de la escala necesaria en términos de mano de obra, conocimientos y capital para competir con China y Estados Unidos. Igual que un coche Volkswagen sólo puede fabricarse hoy porque los componentes se envían "a tiempo" de Austria a Francia, Intel , que produce semiconductores en Magdeburgo, necesita proveedores en el continente.

El ex Primer Ministro italiano Enrico Letta, actual Presidente del Instituto Jacques Delors, ha recibido el encargo de la Presidenta de la Comisión Europea, Ursula von der Leyen, de redactar un informe sobre cómo resolver exactamente esta urgente cuestión de la "cuadratura del círculo". Pero la cuestión de las subvenciones a la electricidad nos dirá mucho antes si Berlín está de acuerdo o prefiere seguir viviendo en el viejo "mundo correcto" en vez de en el nuevo "incorrecto".

Joseph de Weck es columnista en París de INTERNATIONALE POLITIK QUARTERLY y autor de Emmanuel Macron. El presidente revolucionario

  • https://ip-quarterly.com/en/sparks-fly-franco-german-electricity-battle-and-over-future-eus-single-market

 Can Macron Save Germany’s Car Industry?

The EU’s history is closely intertwined with the fate of its automobile industry. As China’s electric vehicles take the continent by storm, Paris has put forward a balanced proposition for how to save European producers. But to really make it work, Berlin and others have to follow.
 
 ¿Puede Macron salvar la industria automovilística alemana?
 
La historia de la UE está estrechamente ligada al destino de su industria automovilística. Mientras los vehículos eléctricos chinos arrasan en el continente, París ha presentado una propuesta equilibrada para salvar a los productores europeos. Pero para que funcione de verdad, Berlín y otros tienen que seguirla.
 
 El ensayista francés Roland Barthes dijo en una ocasión que "los coches de hoy son casi el equivalente exacto de las grandes catedrales góticas". Quizá sea exagerar un poco. Pero no cabe duda de que el automóvil fue clave en la construcción de la Europa actual.

Si nos fijamos en lo que impulsó el crecimiento económico en los momentos cruciales de la historia de la UE, a menudo fue ese trozo de metal, plástico y textil sobre cuatro ruedas. Los coches fueron la clave del Wirtschaftswunder alemán, las trente glorieuses francesas y el miracolo italiano. Los coches impulsaron el crecimiento español cuando el país se incorporó a la UE en los años 80, pero también impulsaron la recuperación de España de la crisis de la eurozona. Y con la marcha de las marcas alemanas y francesas al Este después de 1989, el sector se convirtió en el caballo de tiro del crecimiento de la "nueva" Europa.

Aún hoy es difícil exagerar la importancia del sector del automóvil para el modelo económico europeo. No sólo porque es la mayor industria de la UE. No sólo porque Daimler y similares son clientes importantes de sectores anteriores, como el siderúrgico y el químico. No sólo porque representa un asombroso 28% del gasto en investigación y desarrollo (I+D) de la UE. No sólo porque las exportaciones de automóviles ayudan a Europa a ganar los dólares que necesita para pagar las materias primas del extranjero. En 2020, la industria automovilística generó el 50% del superávit comercial de bienes de la UE.

 Pero también porque la industria automovilística europea es verdaderamente paneuropea. El negocio del automóvil es una cuestión de escala y competitividad de costes. El mercado único de la UE ofrece lo primero. Al permitir a los fabricantes de automóviles establecer centros de producción de bajo coste dentro del bloque y darles acceso a una gran reserva de mano de obra, las ampliaciones de la UE aportaron lo segundo. De este modo, las cadenas de suministro automovilístico se extienden por todo el continente. Desde Suecia (13,8%) a Alemania (11,4%) o Rumanía (15,2%), el automóvil representa la mayor parte del empleo manufacturero en muchos países de la UE.

En resumen, la industria automovilística fue la palanca perfecta para la política de "integración económica" de la UE, la salsa mágica por la que apuesta la UE para producir no sólo la paz, sino también una convergencia de los niveles de vida y un acercamiento de los corazones y las mentes. Cuando los burócratas de Bruselas miran a través de las ventanas de sus oficinas el flujo constante de coches que circulan por la inflexible autopista de cuatro carriles que es la Rue de la Loi, saben que están viendo una gran parte de lo que en el fondo mantiene unida a la UE.

Un panorama "sombrío

Pero el negocio del automóvil ya no es lo que era.

 Bruselas ha ordenado que en 2035 sólo puedan venderse en la UE vehículos eléctricos (más o menos una laguna legal para los "e-combustibles" que tanto gustaban a los proempresariales Demócratas Libres (FDP) alemanes y a su líder, el ministro de Economía Christian Lindner, que conduce un Porsche. Esto es bueno para el clima, pero no tanto para el empleo: La producción de vehículos eléctricos requiere menos mano de obra y menos componentes que la de los motores de combustión interna. Muchos proveedores de automóviles temen que la era de los VE les arrebate su modelo de negocio.

Pero si añadimos Pekín a la mezcla, las perspectivas de la industria automovilística europea se vuelven realmente "sombrías", como afirma Carlos Tavares, Consejero Delegado del gigante automovilístico franco-italiano Stellantis, que incluye las marcas Peugeot y Fiat.

Las exportaciones chinas de vehículos eléctricos a Europa se están disparando. En 2021, el 11% de los VE vendidos en Europa eran "made in PRC". Esa cifra aumentó al 16 por ciento en 2022. Y esto es solo el principio.

Según Tavares, los costes de producción en China son un 40% más bajos que en la UE debido a unas normas medioambientales menos estrictas y a una energía más barata, por lo que el primer VE que comprarán los hogares europeos de clase media será a menudo chino. Una vez que los consumidores europeos, golpeados por la inflación, vean que los VE chinos están bastante bien, bonne chance a las marcas europeas que intenten reconquistarlos. (El scooter eléctrico chino que compré hace cuatro años todavía me lleva sin problemas por París).

 Mientras tanto, en China, las marcas europeas están perdiendo cuota de mercado, ya que sus modelos de vehículos eléctricos van muy por detrás de los de sus competidores nacionales. Al ritmo actual, Europa no tardará en registrar un déficit comercial de automóviles con China. No lo olvidemos.

Marca europea, beneficios chino-americanos

Entonces, si Tavares pide a la UE que actúe con rapidez para salvar la industria, ¿por qué no oímos a los presidentes de Volkswagen, Renault y similares entrar en modo pánico? Por tres razones.

La primera es que las empresas europeas ya no ganan dinero en China principalmente exportando productos. Según The Economist, menos del 40% de los ingresos de las empresas alemanas en China proceden de la exportación. Hoy en día, son los flujos de ingresos que las filiales chinas generan por sí mismas los que llenan las arcas de sus matrices alemanas. No es de extrañar que la inversión europea en la industria automovilística china alcanzara un récord en 2022. Aquí no hay "des-riesgo"

 Dos, aproximadamente el 60% de las exportaciones chinas de VE a Europa son entregas para marcas occidentales. Tenemos que pensar que los VE chinos no son principalmente BYD o Geely, sino Tesla, BMW o Renault. Son las propias marcas europeas las que están impulsando el auge de las exportaciones chinas de VE a la UE.

Así que, mientras muchos fabricantes de automóviles europeos (y sus accionistas, a menudo radicados en EE.UU.) siguen ganando mucho dinero con China, el Viejo Continente corre el riesgo de ser el gran perdedor en términos de puestos de trabajo y capacidad industrial. Nunca se insistirá lo suficiente en ello: Lo que sea bueno para VW o Renault no es necesariamente bueno para el lugar de Europa como centro industrial.

Pero hay una tercera razón, específica de Alemania. Muchos al otro lado del Rin creen que los productores locales están mejor posicionados para resistir a los vehículos eléctricos de bajo presupuesto de China en su mercado nacional. Los alemanes son derrochadores cuando se trata de coches, señalan. Es cierto que los alemanes gastan una media de 38.000 euros en su coche, mucho más que los europeos normales (32.000 euros) o los franceses (28.000 euros). Pero, ¿quién dice que los alemanes seguirán dispuestos a pagar precios más altos si los VE no se centran tanto en la ingeniería como en las baterías y los sistemas de entretenimiento a bordo? 

Además, ¿no se equivocaron las empresas automovilísticas alemanas cuando durante años se negaron a ver a Tesla como un competidor serio?

 ¿Qué es un buen proteccionismo?

Si las fábricas de automóviles cierran, el desempleo aumenta y regiones enteras de Europa, donde el das Auto es clave para la identidad local, salen perdiendo, la reacción política será enorme. ¿Recuerdan aquel icónico vídeo de los años setenta, durante el boom de las exportaciones de coches japoneses a Estados Unidos, en el que se veía a los trabajadores de Detroit destrozando Toyotas? Prepárense para eso en Europa.

No hace falta ser un maestro estratega político para saber que los políticos de la corriente dominante europea se sentirán obligados a intervenir y dar un giro ligeramente proteccionista para salvar su industria automovilística de China y mantener a la ultraderecha antieuropea alejada del poder.

A medio plazo, los intereses articulados por los votantes nacionales triunfan sobre los valores y la ideología económica. Si fuera de otro modo, hace tiempo que Europa habría eliminado sus aranceles altamente proteccionistas sobre los productos agrícolas. Y muchos países europeos, de Alemania a Polonia, no habrían subvencionado la minería del carbón con grandes pérdidas durante décadas.

La cuestión es, pues, de qué instrumentos disponen los europeos para salvar su industria automovilística de China. Y si será demasiado, demasiado poco o demasiado tarde.

Puissance de solution

El presidente francés Emmanuel Macron, que quiere que su país sea una "potencia de soluciones" en Europa, ha dado un primer paso sensato. La semana pasada anunció que la subvención francesa de 7.000 euros a la compra se limitará a los coches con una baja huella de carbono en producción (es decir, los VE europeos).

Es proteccionismo inteligente. La política francesa de basar las subvenciones en la huella de carbono de los vehículos eléctricos es mucho más compatible con las normas del comercio mundial que los regímenes proteccionistas de China y Estados Unidos, que supeditan las subvenciones a que los vehículos eléctricos se fabriquen en el país o en determinados países asociados.

Al mismo tiempo, no es tan fácil argumentar que la política de Francia es puro mercantilismo. Es cierto que fomenta la producción de VE desde Valencia a Douai, pasando por Brandeburgo, pero no necesariamente satisface a las empresas francesas. Por ejemplo, el Dacia Spring, el VE más vendido en Francia, ya no se beneficiará de la subvención. Renault fabrica el coche en China.

Además, la política no excluye por completo a China. Debido a sus bajos costes de producción, China podría seguir vendiendo algunos vehículos eléctricos en Francia incluso sin la subvención. De todos modos, excluir a China del comercio de vehículos eléctricos no es una opción, ya que Europa depende de la transformación de tierras raras y de la fabricación de baterías en la República Popular China.

Además, la política no excluye por completo a China. Debido a sus bajos costes de producción, China podría seguir vendiendo algunos vehículos eléctricos en Francia incluso sin la subvención. De todos modos, excluir a China del comercio de vehículos eléctricos no es una opción, ya que Europa depende de la transformación de tierras raras y de la fabricación de baterías en la República Popular China.

En cuanto a las relaciones transatlánticas, la medida de Macron refuerza la posición de Europa en las negociaciones sobre la Ley de Reducción de la Inflación (IRA). Tal y como están las cosas, los vehículos eléctricos producidos en Estados Unidos probablemente no cumplan los criterios para recibir la subvención francesa de 7.000 euros. ¿Recuerdas cuando Macron anunció unilateralmente un impuesto sobre los servicios digitales en 2018 para presionar a Washington para que cediera en las negociaciones de la OCDE sobre las reformas del impuesto de sociedades? He aquí el bis de Macron.

Y EEUU ni siquiera se enfadará con Macron. La administración Biden anima a los europeos a emprender una política comercial e industrial similar para desvincularse de China. Y la medida de Macron es exactamente lo que Washington esperaba que fuera la reacción de Europa ante el IRA. A esto se refería el consejero de Seguridad Nacional de Estados Unidos, Jake Sullivan, cuando dijo que quería "convertir el IRA de una fuente de fricción en una fuente de fuerza y fiabilidad" para Occidente.

Pero, por último, ¿qué ocurre con el clima? ¿No frena la medida la adopción de vehículos eléctricos en Francia y, por tanto, supone un obstáculo para la reducción de emisiones? La verdad es que no. China autorizó dos nuevas centrales de carbón por semana en 2022. En la actualidad, las emisiones per cápita de la RPC casi duplican las de Francia. Sus vehículos eléctricos son literalmente baratos.

¿Y ahora Scholz?

Sin embargo, para ser un verdadero salvavidas para la industria automovilística europea, otros miembros de la UE tienen que seguir el ejemplo francés y adaptar también sus sistemas nacionales de subvención de los VE.

No basta con que sean sólo los contribuyentes franceses quienes subvencionen los Teslas producidos en Brandemburgo. Las empresas chinas de vehículos eléctricos estarán más incentivadas para instalarse directamente en Europa si otros miembros de la UE les siguen el juego. Y la influencia de Bruselas en las negociaciones con Washington sobre el IRA sería aún mayor.

¿Es un paso demasiado lejos para Berlín, que teme que las medidas comerciales ecológicas desencadenen una nueva guerra comercial? 

No necesariamente. Francia también fue la primera en impulsar el impuesto de ajuste en frontera sobre el carbono, pero luego Alemania se sumó al proyecto tras algunas dudas. De hecho, Berlín se está dando cuenta poco a poco de que la guerra comercial ya empezó hace tiempo.

Y el Canciller Olaf Scholz sabe que no puede permitirse que Wolfsburgo se convierta en Detroit. Citando Retour à Reims, de Didier Eribon, y Hillbilly Elegy, del escritor estadounidense J.D. Vance, el canciller advierte a menudo de las consecuencias políticas de la rápida desindustrialización y el declive de la clase media. La pregunta que sigue sin respuesta, sin embargo, es si Scholz se da cuenta de que para garantizar que Alemania siga siendo un lugar que produce coches y no sólo los anuncios de los mismos, debe hacer lo contrario de lo que le dicen los gestores automovilísticos del país. En la Alemania corporativista, eso no se da por descontado.

En el pasado, como en el futuro, el destino de la UE sigue ligado al destino de su industria automovilística. Resolver el tríptico de proteger los puestos de trabajo y la capacidad industrial en casa, al tiempo que se salva el clima y se mantiene el orden comercial mundial lo más intacto posible es el reto clave para Europa esta década. La iniciativa de Macron va en esa dirección. Pero ahora Alemania tiene que unirse a ella y seguir avanzando. Esperemos que el "motor franco-alemán" vuelva a rugir. Y, por favor, disfruten de esta figura retórica mientras puedan: sus nietos no tendrán ni idea de lo que es un motor.

Joseph de Weck es columnista de INTERNATIONALE POLITIK QUARTERLY en París y autor de Emmanuel Macron. El presidente revolucionario.

Joseph de Weck

https://ip-quarterly.com/en/can-macron-save-germanys-car-industry 
 

--Hacia lo desconocido---

Es probable que 2024 ponga a prueba a Alemania en sus dos tareas más importantes en materia de defensa y seguridad: ayudar a Ucrania y mejorar la Bundeswehr.

Into the Unknown


2024 will likely test Germany when it comes to its two most important defense and security tasks: helping Ukraine and improving the Bundeswehr.


There is much doom and gloom going around in Berlin when it comes to greeting the new year. If things go wrong, be it at the elections for a new European Parliament in June (and the subsequent forming of the new European Commission), or, even more consequential, at the US presidential elections in November, Berlin may likely be transported into a completely new and unprecedented orbit when it comes to foreign and security policy.

In other words, a European Union turning rightwing and an America turning away is just the stuff of nightmares many in Berlin are currently entertaining. What would then happen to Ukraine? Would Russian President Vladimir Putin, who is counting on Western support fading away, have its way and “bring Ukraine to its knees,” as Chancellor Olaf Scholz put it in December? Which European country would a gleeful Putin attack next?

Doing What Is Necessary

To forestall such scenarios, Olaf Scholz’ government of Social Democrats (SPD), Greens, and the pro-business Free Democrats (FDP) took a couple of decisions before the holidays that will likely be severely tested during an ominous-looking 2024.
In December, Scholz did much to signal that Germany would be ready for all eventualities. At an SPD congress on December 9, the chancellor put his party, still reeling from its disastrous Putin-friendly Ostpolitik of decades past, on notice that Germany’s military and financial support for Ukraine was a long-term project. “It’s important that we are in a position to do what’s necessary, that is to continue to support Ukraine defending itself,” Scholz said, adding that Germany may have to do even more “if the support of others gets weaker”—a reference to the Republicans who are currently holding US aid to Ukraine to ransom in the US Congress and may eventually stop it altogether.
 
Four days later, in a speech to the German parliament ahead of a crucial European summit in Brussels, Scholz was able to point to the budget agreement his government had reached after having been thrown off-course by a ruling of Germany’s constitutional court. On the insistence of the FDP, the coalition kept the “debt brake” in place for 2024, but added a caveat that Scholz spelt out in the Bundestag.
There is the danger, Scholz openly admitted, that Putin’s bet on weakening Western support for Ukraine will succeed. For Germany, however, the outcome of the war is a “fundamental” question of German and European security, Scholz stressed. Should the situation deteriorate, the government is ready to call an emergency and suspend the constitutional requirement to strictly limited new debt in accordance with Article 115 of Germany’s Basic Law.
 

Into the Unknown | Internationale Politik Quarterly (ip-quarterly.com)

Para prevenir tales escenarios, el Gobierno de Olaf Scholz, formado por los socialdemócratas (SPD), los Verdes y los proempresariales Demócratas Libres (FDP), tomó un par de decisiones antes de las vacaciones que probablemente se pondrán a prueba en un 2024 que se presenta siniestro.

En diciembre, Scholz hizo mucho por señalar que Alemania estaría preparada para cualquier eventualidad. En un congreso del SPD celebrado el 9 de diciembre, el canciller puso sobre aviso a su partido, aún conmocionado por su desastrosa Ostpolitik favorable a Putin de décadas pasadas, de que el apoyo militar y financiero de Alemania a Ucrania era un proyecto a largo plazo. "Es importante que estemos en condiciones de hacer lo que sea necesario, es decir, seguir apoyando a Ucrania para que se defienda", dijo Scholz, añadiendo que Alemania podría tener que hacer aún más "si el apoyo de otros se debilita", en referencia a los republicanos, que actualmente están frenando la ayuda estadounidense a Ucrania en el Congreso de Estados Unidos y podrían llegar a detenerla por completo.

Cuatro días más tarde, en un discurso ante el Parlamento alemán previo a una cumbre europea crucial en Bruselas, Scholz se refirió al acuerdo presupuestario alcanzado por su Gobierno tras haber sido desviado del rumbo por una sentencia del Tribunal Constitucional alemán. A instancias del FDP, la coalición mantuvo el "freno de la deuda" hasta 2024, pero añadió una advertencia que Scholz explicó en detalle en el Bundestag.

Existe el peligro, admitió abiertamente Scholz, de que la apuesta de Putin por debilitar el apoyo occidental a Ucrania tenga éxito. Para Alemania, sin embargo, el resultado de la guerra es una cuestión "fundamental" de la seguridad alemana y europea, subrayó Scholz. Si la situación se deteriora, el Gobierno está dispuesto a declarar la emergencia y suspender el requisito constitucional de limitar estrictamente el nuevo endeudamiento, de conformidad con el artículo 115 de la Ley Fundamental alemana.

Dicho de otro modo: Si lo exige una crisis exterior, Alemania pedirá prestado y gastará a lo grande.

Obstáculos considerables

Esto constituye un nuevo tono, así como un nuevo nivel de ambición: la segunda mejor opción después de que el FDP se negara a renunciar a su obsesión parroquial por la política fiscal. Pero sigue habiendo dudas cuando se considera la otra cara de la moneda del apoyo a Ucrania: hacer que las fuerzas armadas alemanas vuelvan a estar a la altura de las circunstancias.

Con el ministro de Defensa Boris Pistorius, que asumió el cargo hace menos de un año, las cosas van por fin en la dirección correcta. Esta "elección sorpresa" es el político más popular de Alemania (aunque, para los medios de comunicación internacionales, es muy poco probable que llegue a ser canciller). Pistorius ha infundido nueva confianza a las tropas y ha impulsado algunas reformas internas, como la reconstitución del personal de planificación del Ministerio de Defensa, dirigido por el muy apreciado general de división Christian Freuding, uno de los principales asesores de Pistorius. Además, para sorpresa de muchos dentro del ministerio, ha seguido adelante con su promesa de enviar permanentemente a Lituania una brigada de 5.000 soldados, lista para el combate en 2027, con el fin de reforzar la postura disuasoria de la OTAN en el flanco noreste. También ha insistido en hablar con la industria de defensa alemana (sus predecesores dejaban esta tarea en manos de los ministros subalternos).

Pero los obstáculos para reformar, reforzar y ampliar la Bundeswehr siguen siendo considerables.

 El hecho de que siga sin estar claro si la armada alemana estará en condiciones de ayudar a proteger el Mar Rojo y el Golfo de Adén de los ataques de los Houthi es prueba de ello. Pistorius, aunque conserva su contagioso optimismo, ha señalado que por ahora no irá más allá con la reforma del Ministerio de Defensa y sus laberínticas adquisiciones. Mientras tanto, el jefe del ejército, Alfons Mais, ha señalado, según un informe de la revista de noticias alemana DER SPIEGEL, que simplemente no hay suficiente dinero para financiar tanto la "brigada Lituania" como otros nuevos activos de las fuerzas terrestres que el ejército alemán se ha comprometido a proporcionar a partir de 2025.

De hecho, la cuestión clave es, una vez más, financiera: Por primera vez, Alemania cumplirá el objetivo de la OTAN de gastar un 2% más en defensa en 2024, con las primeras retiradas significativas del "fondo especial" de 100.000 millones de euros que Scholz creó en 2022.  

Pero debido a la inflación y a las consecuencias de la sentencia del Tribunal Constitucional, el fondo se agotará incluso antes de lo previsto. ¿Y entonces qué? 

 Aunque Scholz ha dejado claro que Alemania cumplirá el objetivo del 2%, su Gobierno no ha explicado hasta ahora cómo.

¿Un nuevo consenso?

Sin embargo, parece que la clase política se está dando cuenta de que el nuevo papel de Alemania en materia de defensa y seguridad no puede financiarse como hasta ahora. Quizá no adopte la forma del "impuesto sobre el vino espumoso" que el káiser Guillermo II introdujo en 1902 para financiar su querida armada, sino algo parecido al "Solidaritaetszuschlag" ("impuesto de solidaridad") que ayudó a financiar la unidad alemana después de 1990. Esta medida especial indicaría a la sociedad alemana que la reconstrucción de la fuerza militar para evitar que el continente europeo se hunda cada vez más en una guerra avivada por una Rusia agresiva requiere un esfuerzo de "toda la sociedad", al menos desde el punto de vista financiero.

Otra cuestión que se discute cada vez con más frecuencia es el regreso del servicio militar obligatorio en alguna de sus formas. Tanto Pistorius como Eva Högl (SPD), Comisaria Parlamentaria para el Bundeswehr, han hablado de introducir el "modelo sueco" para reclutar más hombres y mujeres capaces para el Bundeswehr: todos los jóvenes en edad de terminar la escuela serían sometidos a un examen médico, pero sólo se unirían a las fuerzas alemanas aquellos que tuvieran los atributos que el Bundeswehr necesita y que, fundamentalmente, estuvieran dispuestos a ello.

La oposición de centro-derecha de los democristianos (CDU) ha ido más lejos, exigiendo un "año de la sociedad"(Gesellschaftsjahr) que debe cumplir cualquier persona que termine la escuela en Alemania, lo que puede implicar a la Bundeswehr. Por el contrario, el primer ministro de Baviera, Markus Söder, líder del partido hermano de la CDU, la CSU, que aún sueña con la cancillería, exigió recientemente el regreso del servicio militar obligatorio general para todos los varones.

Es de esperar que el sentido económico se imponga a este populismo miope; dado el rápido envejecimiento de la sociedad alemana, se necesita urgentemente a la gran mayoría de los que abandonan la escuela para apuntalar la tambaleante economía del país (véase también la columna PARISCOPE de Joseph de Weck en este número). Hacer de la Bundeswehr un empleador atractivo sería la forma más inteligente y productiva de ampliar la fuerza militar de Alemania.

Pero tanto si se trata de ayudar a Ucrania como de reconstruir las fuerzas armadas, sigue faltando un sentido último de urgencia casi dos años después de la brutal guerra de Vladimir Putin. Es muy posible que 2024 lo proporcione.

Henning Hoff es editor ejecutivo de INTERNATIONALE POLITIK QUARTERLY.

 No ‘Zeitenwende’ en París

Alemania está inmersa en un debate sobre el futuro de su política exterior y sobre hasta qué punto ayudar a Ucrania. En Francia, Macron decide solo. Curiosamente, dos culturas políticas diferentes producen los mismos resultados políticos.
Joseph de Weck
 |  18 de enero de 2023

Está claro que hoy las disputas franco-alemanas no escasean. Pero cuando se trata de hasta qué punto apoyar a Ucrania y cómo tratar a Rusia, París y Berlín están bastante alineados. Tanto el canciller alemán, Olaf Scholz, como el presidente francés, Emmanuel Macron, afirman que apoyarán a Ucrania “el tiempo que sea necesario” y que corresponde a Kiev decidir si negociar y cuándo.

Los envíos de armas de ambos países a Ucrania son significativos, pero palidecen en comparación con los de Reino Unido y algunos países de Europa Central y Oriental, teniendo en cuenta su tamaño. Esto se debe a que los ejércitos de ambos países se están quedando sin suministros, pero también a que Berlín y París se preocupan más por las amenazas nucleares de Moscú que por la posibilidad de que Kiev gane la guerra. De ahí que sigan dudando a la hora de entregar armas “ofensivas”.

Por último, pero no menos importante, ambas potencias, como parte de los malogrados Acuerdos de Minsk (junto con Ucrania y Rusia), piensan que deben desempeñar un papel clave en cualquier arquitectura de seguridad europea de posguerra. Ambas siguen enviando señales al presidente ruso, Vladímir Putin, de que estarían dispuestas a volver a entablar relaciones con él si cambia de rumbo y pone fin a la guerra.

 «Berlín y París se preocupan más por las amenazas nucleares de Moscú que por la posibilidad de que Kiev gane la guerra. De ahí que sigan dudando a la hora de entregar armas ‘ofensivas’»

 Por otra parte, si nos fijamos en la actitud de la opinión pública ante la guerra, el panorama es casi idéntico a ambos lados del Rin. Según un sondeo de octubre, dos tercios de franceses y alemanes aprueban las sanciones contra Rusia. Aproximadamente el 60% de franceses y alemanes aprueban la entrega de armas, así como el ingreso de Ucrania en la Unión Europea. Por el contrario, el 20% de los alemanes y el 16% de los franceses dicen seguir teniendo una “buena opinión” de Rusia.

Aunque no haya división franco-alemana en la política sobre Ucrania, el debate público sobre la cuestión no podría ser más diferente en los dos países.

 Primer debate sobre política exterior en Alemania

La política exterior rara vez ha sido un asunto importante en la política alemana posterior a 1945. Como centro neurálgico de la guerra fría, la República Federal tenía poco margen de maniobra en asuntos exteriores. En su lugar, Bonn se centró en construir lo que más tarde se convertiría en la UE y en hacer ricos a sus ciudadanos y, con ello, celosos a sus hermanos y hermanas de Alemania del Este. Una vez pasado 1989, los alemanes se acostumbraron a los beneficios de una política exterior prudente al estilo suizo, centrada en el multilateralismo y los negocios.

La guerra de Kosovo de 1998-99 obligó por primera vez a una Alemania reunificada a salir de esta zona de confort. ¿Debía Alemania renunciar a su contención militar? La decisión de apoyar la operación de la OTAN supuso un importante punto de inflexión en el país, que durante mucho tiempo equiparó la máxima de Nie wieder Krieg (no más guerras) con la no intervención militar. Pero el debate fue breve. La operación de la OTAN duró menos de dos meses. Muy pronto, la política alemana volvió a centrarse en cuestiones internas, como la lucha contra el desempleo o la salida de la energía nuclear impulsada por los Verdes.

La guerra de Rusia contra Ucrania es diferente. Alemania está teniendo su mayor debate de política exterior en décadas, porque la guerra continúa y el cálculo de Putin ha puesto en tela de juicio principios fundamentales de la política exterior y económica alemanas. Y porque, a diferencia de Kosovo en 1999, el debate no es solo moral. Las decisiones que Scholz debe tomar con respecto a Ucrania implican riesgos y compromisos que afectan a intereses alemanes clave.

En este debate político, el canciller está sometido a constantes críticas. Los programas semanales de debate de la televisión alemana discuten sin descanso sobre la guerra y el papel de Alemania en ella. ¿Deberían reforzarse las sanciones y enviarse más armamento –y más pesado– a Kiev? ¿Debería Scholz lanzar una iniciativa para negociar un armisticio? ¿Es la excanciller Angela Merkel culpable de la guerra?

No solo en las tertulias, sino también en el Bundestag, Scholz es permanentemente cuestionado sobre Ucrania. Por la oposición, por supuesto, pero también por diputados de los partidos de su propio gobierno de coalición. Algunos diputados de dicha coalición –socialdemócratas de las filas de Scholz, Verdes y los proempresariales Demócratas Libres– incluso se unieron a la oposición para aprobar una resolución que obligaba al gobierno a entregar “armamento pesado” a Ucrania. Y el debate va más allá de Ucrania. ¿Cómo tratar con una China, el mayor socio comercial de Alemania, que es cada vez más autoritaria y que se ha convertido en el centro de una disputa abierta dentro de la coalición gubernamental?

Sin duda, a la Zeitenwende aún le queda mucho camino por recorrer. El movimiento se demuestra andando y el prometido replanteamiento de la política exterior alemana por parte de Scholz no termina de ponerse en marcha. Superar patrones de pensamiento establecidos es terriblemente difícil, como sabe cualquier terapeuta conductual. Pero no cabe duda de que la política y la sociedad civil alemanas están luchando contra la guerra y peleando por cuáles deben ser los principios rectores de la política exterior alemana del futuro.

 ‘Domaine réservé’

Por el contrario, en Francia, Ucrania está casi ausente del debate político. Ninguno de los aliados de Macron, ni siquiera la oposición, cree que sea necesario u oportuno desde el punto de vista político revisar la fallida política de Macron sobre Rusia o presionar al Elíseo por su actual política sobre Ucrania. ¿Por qué?

En primer lugar, una de las contradicciones de Francia es que en el país que se debate como forma de vida, la discusión sustantiva sobre política exterior sigue siendo limitada. Hay innumerables programas de radio en los que políticos y expertos debaten sobre cuestiones generales como: “¿Cuál es el lugar de Francia en el mundo?” o “¿Ha hecho Macron que Francia sea más influyente?”. Los discursos de Macron también son diseccionados y criticados hasta la saciedad por periodistas y expertos. Pero hasta ahí llegamos.

Kiev quiere los tanques franceses Leclerc, pero ni la oposición ni los medios de comunicación ni los think tanks lanzan una gran campaña para presionar a Macron para que levante su veto. Los parlamentarios no aprueban resoluciones que constriñan a Macron ni exigen ver la lista de entregas de armas francesas a Ucrania, que se mantienen en secreto.

Que Macron pueda hacer lo que quiera en política exterior, el llamado domaine réservé (área reservada) del presidente, no se limita a su presidencia. Tanto si Nicolas Sarkozy decidió derrocar al líder libio Muamar Gadafi en 2011 como si François Hollande quiso bombardear Siria por el uso de armas químicas en 2013 o enviar miles de tropas al Sahel para luchar contra los islamistas, el partido del presidente, la oposición y los medios de comunicación aceptan más o menos los fait accomplis (hechos consumados).

Además, la guerra de Ucrania sigue siendo lejana para muchos franceses. Más de un millón de ucranianos han llegado a Alemania desde el 24 de febrero de 2022. Amigos acogen a refugiados. Coches con matrícula ucraniana aparcan frente al supermercado local. Mientras tanto, solo 120.000 ucranianos han optado por ir a Francia. También hay mucha menos identificación con Ucrania, un país que los franceses conocen poco. No existe un equivalente francés de Vitali Klitschko, antiguo campeón de boxeo y celebridad en Alemania, que atrae la atención de la nación cuando suplica en alemán en televisión por el envío de más armas.

El ciclo informativo francés es mucho más rápido. El espacio público alemán se rige por una serie de tranquilos debates semanales en la televisión pública. En Francia, los canales de noticias privados de 24 horas, con invitados en taburetes de bar que intentan desesperadamente soltar su chiste antes de que el moderador les corte, marcan la pauta en esta democracia hipernerviosa.

 ‘¿Une Zeitenwende? ¡Non!’

Por último, la guerra de Rusia supuso un shock menor para el sistema político y económico de Francia. Francia tiene una bomba nuclear. No debe temer a Rusia, con la que nunca ha comerciado demasiado. La dependencia francesa de China sigue siendo manejable en comparación con la de Alemania, y París siempre ha desconfiado mucho más de que Pekín se haga con infraestructuras clave como el 5G.

En resumen, Francia tiene menos errores que corregir. Por supuesto, Francia debería preguntarse si basar el 75% de su suministro eléctrico en una única tecnología que es difícil de dominar es tan arriesgado como importar el 55% del gas de un país autoritario con dirigentes criminales. Pero si Putin se atrevió a lanzar una invasión de Ucrania a gran escala y esperó que las sanciones de la UE fueran limitadas, no fue porque la mitad de los reactores nucleares franceses estén fuera de servicio o porque Macron dijera que la OTAN estaba “en muerte cerebral”, sino porque pensó que tenía a Alemania en el bolsillo. Al fin y al cabo, Berlín redobló la apuesta por la energía rusa después de que el Kremlin se anexionara Crimea en 2014.

 «La guerra de Rusia supuso un ‘shock’ menor para el sistema político y económico de Francia. Francia tiene una bomba nuclear. No debe temer a Rusia, con la que nunca ha comerciado demasiado»

 Esto también podría explicar por qué Kiev no está tratando de impulsar un debate sobre Ucrania en Francia. El presidente de Ucrania, Volodímir Zelenski, invitó a Merkel, pero no al expresidente François Hollande, a visitar Bucha. Los tuits de Zelenski tras las llamadas con Scholz son herméticos, pero elogia a su “amigo” Macron por su “apoyo inquebrantable”. El enviado de Kiev en París actúa entre bastidores y no critica a la clase política francesa, como sí hizo el hombre de Kiev en Berlín hasta el otoño, aunque la clase política francesa tiene en gran medida la misma vena rusófila que la alemana.

Si había alguna prueba de que Ucrania merece ingresar en la UE, ahí está. Kiev sabe perfectamente cómo jugar a la política europea. La presión pública funciona hasta cierto punto en Alemania, donde la política exterior se negocia entre socios de coalición y el debate es público. En la orgullosa Francia, donde en última instancia decide una sola persona, una estrategia de este tipo sería totalmente contraproducente. Por tanto, es mejor seducir a su interlocutor. Scholz y Macron tienen algunas cosas que aprender de Zelenski.

Artículo originalmente publicado en inglés en la web de Internationale Politik Quarterly. 

Por qué el bajo desempleo está causando grandes problemas a Europa

Incluso durante la actual recesión económica, las tasas de desempleo siguen siendo relativamente bajas en Francia y Alemania. Pero el desempleo ya no es un buen indicador de la salud de la economía europea.

  • https://ip-quarterly.com/en/why-low-unemployment-causing-big-problems-europe

Saltan chispas en la batalla eléctrica franco-alemana y sobre el futuro del mercado único de la UE

El Gobierno alemán se enfrenta a una decisión de peso: ¿Debe impedir que Francia suministre energía barata a sus empresas industriales? ¿O debe introducir su propia subvención eléctrica para su sector industrial en apuros? La decisión nos mostrará si Berlín está preparado para abrazar una Zeitenwende económica.

En estos momentos se está produciendo un enfrentamiento entre París y Berlín. Se trata del acrónimo ARENH, que en francés significa "acceso regulado a la energía nuclear histórica". Ahora, antes de que pases al siguiente artículo, porque la interminable disputa franco-alemana sobre la virtud de la energía nuclear te aburre soberanamente, ten paciencia conmigo.

Esta columna trata de una cuestión crucial: si la industria europea puede volver a ponerse en pie. Y la pregunta que subyace a la pregunta es: ¿Piensa el Gobierno alemán que Francia, o quizás ahora más bien Estados Unidos y China, son los principales competidores de sus empresas industriales? La respuesta nos dirá si Europa se enfrenta a otra serie de años perdidos, con Francia y Alemania peleándose por ver cuál de ellas se queda con las migajas, mientras el resto del mundo hornea pasteles.

La UE está entrando en la recta final de su reforma del mercado eléctrico. Para París, la principal petición es que su empresa eléctrica estatal EDF siga vendiendo electricidad a la industria local a precios baratos y regulados. La Comisión Europea, dirigida entonces por José Manuel Barroso, concedió a Francia una exención para desviarse de los precios de mercado en 2010. Pero esa exención del ARENH expira en 2025. París teme que su interrupción pueda asestar un duro golpe a su sector industrial, que bajo la presidencia de Emmanuel Macron ha empezado a recuperarse por primera vez desde los años ochenta.

 El argumento francés: Mira, hemos gastado decenas de miles de millones en estos reactores nucleares que durante la mayor parte de los últimos 20 años han ayudado a suministrar energía al resto de Europa y, en particular, a Alemania. Por tanto, es justo que una parte de estas gigantescas inversiones públicas revierta en la economía local. Además, Berlín tomó la fatal decisión de abandonar la energía nuclear antes que el carbón y sustituirla por gas ruso "barato" que ha resultado no serlo en absoluto. 

¿Por qué tienen que pagar las industrias francesas por la miope política energética alemana? 

Si Berlín no hubiera apostado fuerte por el gas ruso, los precios de la electricidad en la UE serían hoy mucho más bajos.

Enfado selectivo de Alemania

Pero el contraargumento del Gobierno alemán también tiene cierto mérito: Según Berlín, el hecho de que Francia aplique un precio paralelo a la electricidad para su sector industrial socava el mercado eléctrico de la UE. Ese mismo mercado es el que garantizó que todos los Estados miembros de la UE, incluida Francia, pudieran mantener encendidas las luces el invierno pasado, cuando se estaban reparando muchas centrales nucleares y Francia importaba energía del otro lado del Rin.

Pero, sobre todo, Berlín teme que ARENH perjudique a su sector industrial, que lucha contra los altos precios de la energía, mientras que sus competidores franceses no se enfrentan al mismo problema. Y en un momento en que la economía alemana está estancada y la francesa lleva la delantera en términos de crecimiento, el nerviosismo se extiende.

 En Berlín se señala la decisión de Volkswagen de construir una fábrica de baterías en España en lugar de Alemania, como estaba previsto inicialmente, debido a los precios más bajos de la electricidad en el país del sur de Europa, como prueba de lo real que es la competencia.

Otro ejemplo de esta angustia es cuando un grupo de presión automovilístico alemán declara anónimamente a Politico que los fabricantes de automóviles franceses están presionando a la UE para que imponga aranceles a los vehículos eléctricos chinos también para perjudicar a sus competidores alemanes, algo ilógico si se tiene en cuenta que Renault está perdiendo cuota de mercado en favor de BYD, no de BMW. Pero, como bien saben los asesores de prensa, nada atrae más la atención de un político que la afirmación de que un vecino se está aprovechando de ti.

El ensayista rumano-francés Emil Cioran escribió una vez que las civilizaciones empiezan a decaer y la cooperación a romperse si sus componentes se centran sobre todo en no dejarse engañar por el otro en lugar de trabajar por un objetivo común. Y, de hecho, cuando los franceses estaban de capa caída en la década de 2010, el sentimiento antialemán y la acusación de juego sucio por parte de Berlín estaban muy extendidos. Ahora, el mismo reflejo de estrechez de miras que se pierde la visión de conjunto es palpable en las conversaciones en la capital alemana

 -------
 
Salvar la industria del automóvil-Una verdadera europeización de la política industrial para mantener la integridad del mercado único de la UE debería ser una prioridad para Berlín..  @JosephdeWeck
  •  https://brujulaeconomica.blogspot.com/2024/02/la-union-europea-ante-los-retos-del.html

El rechazo de toda política industrial europea

  •  https://brujulaeconomica.blogspot.com/2024/03/el-rechazo-de-toda-politica-industrial_6.html 

 Seguimos con el capítulo 19 , donde la genealogía pasa de instituciones relativamente persistentes a cambio, innovación, selección y destru...