Economía conductual: pasado, presente y futuro *

La economía conductual ofrece una combinación única de hallazgos procedentes del ámbito de las ciencias sociales. Hace uso de las potentes herramientas analíticas de los economistas, tradicionalmente aplicadas a la comprensión de los incentivos y motivaciones que nos empujan a todos. Pero también palía la principal carencia de la economía no conductual: su concepción restrictiva de racionalidad, basada en supuestos de agentes capaces de aplicar con facilidad herramientas matemáticas para identificar las mejores soluciones para ellos y sus negocios.
-

Economía conductual: pasado, presente y futuro

Tiempo estimado de lectura 22 
Consagrada por la concesión del premio Nobel de Economía a Richard Thaler en 2017, la economía conductual vive un momento de esplendor. Combina distintos hallazgos de las ciencias sociales, incluidas las poderosas herramientas analíticas de los economistas, con pruebas reveladoras sobre el comportamiento humano procedentes de otras disciplinas, en especial la psicología y la sociología. La autora explora la evolución de la economía conductual y algunos de sus hallazgos clave sobre incentivos y motivaciones; también analiza las influencias sociales, el aprendizaje social, la presión social y el pensamiento de grupo, la heurística y el sesgo; la toma de decisiones en condiciones de riesgo y de incertidumbre, el sesgo del presente y la procrastinación, además de las políticas conocidas como nudging o «pequeño empujón». El resultado es una amplia descripción de cómo proporciona la economía conductual a los negocios y a los reguladores una útil comprensión de cómo piensan, eligen y deciden las personas de carne y hueso.
La economía conductual parece estar de moda. Los gobiernos incorporan hallazgos conductuales a las políticas. Los negocios comerciales la usan en sus estrategias de marketing. Las lecciones extraídas de la economía conductual moldean las relaciones entre empleadores y empleados. Incluso en los compartimentos estancos del mundo académico, la mayoría de equipos de investigación aplicada —sobre todo los científicos sociales, pero también los naturales, desde los neurocientíficos hasta los ecologistas, informáticos e ingenieros informáticos— están deseando incorporar a economistas conductuales a sus equipos. ¿La razón? La economía conductual ofrece una combinación única de hallazgos procedentes del ámbito de las ciencias sociales. Hace uso de las potentes herramientas analíticas de los economistas, tradicionalmente aplicadas a la comprensión de los incentivos y motivaciones que nos empujan a todos. Pero también palía la principal carencia de la economía no conductual: su concepción restrictiva de racionalidad, basada en supuestos de agentes capaces de aplicar con facilidad herramientas matemáticas para identificar las mejores soluciones para ellos y sus negocios. A Herbert Simon se deben los primeros intentos por reconceptualizar la racionalidad en la economía mediante su noción de «racionalidad limitada», es decir, racionalidad marcada por los límites en la información disponible o por la capacidad de procesamiento cognitivo (Simon, 1995). Los economistas conductuales modernos han llevado estos planteamientos más allá, combinando hallazgos relevantes del campo de la psicología para explicar cómo los incentivos económicos y las motivaciones cambian, a menudo de manera fundamental, por circunstancias de tipo psicológico. Ni la economía ni la piscología sirven por sí solas. Sin la economía, la psicología carece de estructura analítica y de propósito, sobre todo a la hora de describir las decisiones diarias. Sin la psicología, a la economía le faltan consistencia externa e intuición. Juntas, en cambio, ambas disciplinas resultan de lo más esclarecedoras. Juntas nos permiten comprender muy bien qué y cómo piensan, eligen y deciden las personas de carne y hueso de una manera que ninguna disciplina académica ha conseguido explicar por sí sola. Ello genera no solo nuevas reflexiones teóricas, también nuevas visiones prácticas y políticas que, bien gestionadas, tienen la capacidad de cambiar formas de vida y de proporcionar prosperidad y bienestar en un amplio número de ámbitos.

El pasado

A muchos observadores la economía conductual les puede parecer una novedad, para lo bueno y para lo malo. El entusiasmo por esta disciplina ha cobrado impulso más o menos en los últimos diez años. El primer hito fue la concesión del premio Nobel de Economía de 2002 conjuntamente al psicólogo del comportamiento económico Daniel Kahneman y a Vernon L. Smith, economista experimental cuyas ideas y herramientas inspiraron a los economistas conductuales, aunque la economía experimental y conductual no sean la misma cosa. El segundo hito fue la concesión del Nobel de Economía 2017 al economista conductual Richard Thaler, que ha expuesto sus contribuciones en su divertido libro Misbehaving [Portarse mal] (Thaler, 2016). Thaler es famoso sobre todo por sus trabajos en finanzas conductuales y políticas públicas conductuales —más conocidas como nudging («empujoncito» o «impulso»), término acuñado en su libro superventas escrito en colaboración con el catedrático de derecho Cass S. Sunstein, Un pequeño empujón, de cuya publicación se cumple este año el décimo aniversario (Thaler y Sunstein, 2008). Estos pensadores han ejercido una influencia enorme en las políticas modernas, pues han asesorado nada menos que a los reguladores del presidente Barack Obama y del primer ministro británico David Cameron. La creación de una unidad de nudging o «impulso» en el gabinete ministerial de Cameron propició la aparición de unidades similares en todo el mundo, desde Australia hasta México y el Líbano, por nombrar solo algunas.
El progreso de la economía conductual entre ambos hitos, los premios nobeles de 2002 y 2017, refleja su transición de una disciplina en gran medida teórica a otra de inmensa relevancia política en el mundo real, en el diseño de políticas tanto públicas como comerciales. También tiene mucho que ofrecer a las personas de la calle, en el sentido de ayudarlas a entender cómo toman las decisiones. Pero la economía conductual es una disciplina mucho más antigua de lo que pueden sugerir los dos hitos del siglo XXI. Hay quien diría que toda economía debería ser conductual, puesto que el comportamiento es lo que guía las elecciones y la toma de decisiones. Después de todo, la economía se basa en el estudio de las decisiones. Pero, a partir del siglo XIX, la economía empezó a distanciarse del comportamiento, entendido este como la psicología de la elección, hacia la observación de las elecciones interpretadas como medida de unas preferencias manifiestas. Al proporcionar un relato sencillo y convincente de estas preferencias cuando hacemos una elección, los economistas asumen que quienes toman las decisiones lo hacen constreñidos por reglas de comportamiento estrictas, en concreto dan por supuesto que los consumidores buscan satisfacción máxima y los negocios buscan beneficios máximos. En la economía tradicional se da por hecho que consumidores y compañías hacen esto lo mejor que pueden, usando reglas matemáticas para identificar las mejores soluciones. Cuando los economistas modernos construyeron modelos matemáticos precisos que expresaran las reglas de comportamiento, eliminaron toda complejidad psicológica de la toma de decisiones en la vida real.
Pero históricamente y antes de que la economía moderna confinara el análisis de las elecciones al ámbito de las matemáticas, los economistas dedicaron mucho tiempo a pensar en cómo los incentivos y las motivaciones que forman parte del análisis económico se ven afectados por factores psicológicos, remontándose hasta Adam Smith. A Adam Smith se lo asocia siempre con la defensa del libre mercado, expuesta en su obra maestra Investigación sobre la naturaleza y causa de la riqueza de las naciones, en la que defiende que «la mano invisible» del mecanismo de fijación de precios debería poder operar sin la intervención de los gobiernos. Pero en su también obra maestra de 1759, Teoría de los sentimientos morales, Smith escribió largo y tendido sobre la compasión y otras emociones sociales que impulsan nuestras interacciones con quienes nos rodean, conceptos clave en la investigación de la economía conductual moderna.

El presente

Hemos hablado mucho del origen de la economía conductual y poco de lo que hacen, de hecho, los economistas conductuales. Para comprenderlo en profundidad puede ser útil echar un vistazo a la variedad de temas que exploran los economistas conductuales, así veremos el poder y la relevancia de sus aportaciones. La literatura sobre economía conductual es ingente y hacerle justicia en el capítulo de un libro es imposible, pero hay unos cuantos temas clave dominantes y aquí nos centraremos en los más potentes y duraderos a la hora de ilustrar los problemas que plantea la toma de decisiones en el mundo real. Estos incluyen: análisis conductuales de incentivos/motivaciones; influencias sociales; heurística, sesgo y riesgo; tiempo y planificación y los efectos de la personalidad y las emociones en la toma de decisiones (para análisis detallados de esta y otra literatura sobre economía conductual, ver Baddeley, 2017 y 2018b).
Incentivos y motivaciones
Ya hemos dicho que la economía tiene que ver sobre todo con los incentivos y las motivaciones. El incentivo tradicional ha sido el dinero, por ejemplo, cuando se explica la decisión de trabajar como un acto de equilibrio en el que el salario persuade a los trabajadores de que renuncien a su tiempo libre. En la economía conductual, los psicólogos aportan una explicación más amplia de la motivación, concretamente, diferenciando las motivaciones extrínsecas de las intrínsecas. Las motivaciones extrínsecas incluyen las recompensas y los castigos que nos son externos (el más obvio es el dinero, pero los castigos físicos serían otro ejemplo). Luego están las motivaciones intrínsecas, como el orgullo por el trabajo bien hecho, el sentido de la responsabilidad y el compromiso intelectual. Debemos algunos de los experimentos conductuales más famosos al psicólogo Dan Ariely y su equipo (ver Ariely, 2008). Algunos de estos estudios experimentales muestran que las decisiones de los participantes de dar dinero a una organización benéfica o a un bien público están en parte motivadas por factores sociales: las personas son más generosas cuando sus donativos se hacen públicos que cuando no se divulgan. Las motivaciones intrínsecas son el motor del esfuerzo, a menudo tanto o más que los incentivos monetarios externos. A los estudiantes, por ejemplo, los motiva más un desafío intelectual que el dinero. Esto demuestra que no actuamos movidos solo por incentivos y desincentivos externos, sean estos dinero, recompensa/castigo físico o repercusiones sociales. El ajedrez, los juegos de ordenador y también los desafíos físicos asociados a los deportes concitan la atención y el entusiasmo de las personas incluso cuando no hay recompensas monetarias por medio.
Identificar las motivaciones intrínsecas y extrínsecas, sin embargo, no es fácil. Existe la complicación añadida de que los incentivos extrínsecos tienden a «desplazar» los intrínsecos. Hay un estudio clásico al respecto conducido por los economistas conductuales Uri Gneezy y Aldo Rustichini. Una guardería israelí que se enfrentaba al problema de padres que llegaban tarde a recoger a sus hijos decidió instituir un sistema de multas. Sin embargo, las multas tuvieron el efecto contrario, ya que aumentaron los retrasos de los padres en lugar de reducirlos: Gneezy y Rustichini atribuyeron esto a un problema de efecto desplazamiento: la introducción de la multa eliminó el incentivo de los padres de cumplir con su deber llegando a tiempo a recoger a sus hijos. Los padres interpretaban la multa como un precio: al pagar la multa estaban pagando un servicio, de manera que recoger a sus hijos se convertía en un intercambio económico en el que el deber de ser puntuales perdía importancia (Gneezy y Rustichini, 2000).
Los economistas conductuales han dedicado mucho tiempo a explorar un conjunto específico de motivaciones: las sociales. Probablemente lo que mejor las ilustra sea el famoso experimento conductual llamado juego del ultimátum, inventado por Werner Güth y sus colegas (Güth et al., 1982). En el juego del ultimátum, el encargado del experimento le da a un participante una suma de dinero que tiene que distribuir. Por ejemplo: dale a Alice cien dólares y pídele que proponga dar una parte de este dinero a un segundo participante en el experimento, Bob. A Bob se le dan dos alternativas: aceptar la oferta de Alice o rechazarla. Si Bob rechaza la oferta de Alice, entonces ninguno de los dos recibe nada. La ciencia económica estándar predice que Alice jugará motivada por su interés propio e intentará hacer a Bob la oferta más baja posible que crea que este pueda aceptar. En este caso, ofrecería un dólar a Bob y, si Bob es igual de racional, aceptará un dólar porque un dólar es mejor que cero. En la realidad, sin embargo, en un espectro muy amplio de estudios sobre el juego del ultimátum, incluidos estudios conducidos en culturas, contextos socioeconómicos diversos e incluso con monos en los que los incentivos eran zumo y fruta, los proponentes son mucho más generosos y ofrecen mucho más que el equivalente a un dólar. Por otro lado, los receptores a menudo rechazarán incluso ofertas relativamente generosas. ¿Qué está pasando? Los economistas conductuales explican estos resultados y los de otros juegos similares aludiendo a nuestras preferencias sociales. No nos gusta ver resultados desiguales, experimentamos aversión a la inequidad y la experimentamos de dos maneras: aversión a la desigualdad desventajosa y aversión a la desigualdad ventajosa. La desventajosa es cuando nosotros no queremos ser víctimas de la desigualdad. En el juego del ultimátum, Bob sufrirá aversión a la desigualdad desventajosa cuando Alice le haga una oferta mezquina y ello puede llevarlo a rechazar ofertas relativamente generosas, Por otro lado, la aversión a la desigualdad ventajosa trata de no querer ver a quienes nos rodean tratados injustamente. Así, en nuestro ejemplo, Alice no hará la mínima oferta posible a Bob porque su razón le dice que sería injusto. Como es lógico, nos preocupa mucho más la aversión a la desigualdad desventajosa que la ventajosa, pero se ha demostrado —con un gran número de estudios experimentales— que ambas tienen una fuerte influencia en nuestra tendencia a la generosidad.
BBVA-OpenMind-Ilustracion-Michelle-Baddeley-Economia-conductual_La reina de Reino Unido, Isabel II, y el príncipe Felipe, duque de Edimburgo, durante una visita al remodelado King Edward Court Shopping Centre de Windsor, Inglaterra, febrero de 2008
La reina de Reino Unido, Isabel II, y el príncipe Felipe, duque de Edimburgo, durante una visita al remodelado King Edward Court Shopping Centre de Windsor, Inglaterra, febrero de 2008

Influencias sociales

A partir de estas constataciones sobre preferencias sociales, los economistas conductuales han explorado otras maneras en que las influencias sociales afectan nuestras decisiones y nuestras elecciones. A grandes rasgos, estas influencias sociales pueden dividirse en informativas y normativas (Baddeley, 2018a). Las influencias informativas tienen que ver con cómo aprendemos de los demás. En situaciones en las que no tenemos mucha información o nos enfrentamos a un conjunto complejo e incierto de resultados potenciales, nos parece lógico fijarnos en lo que hacen otros, deduciendo que deben saber mejor que nosotros cuál es la actuación más correcta. Los economistas han analizado este fenómeno en términos de actualización de nuestros cálculos de probabilidades y el ejemplo clásico sería la elección de restaurante descrita por Abhijit Banerjee (Banerjee, 1992). Estamos recién llegados a una ciudad, quizá de visita turística, y vemos dos restaurantes, se parecen mucho, pero no tenemos ni idea de cuál es mejor. Vemos que uno está lleno y que el otro está vacío y, quizá en contra de lo que dictaría el sentido común, no elegimos el vacío, que puede ser más cómodo y tranquilo. ¿Por qué? Porque deducimos que todas esas personas que han preferido el restaurante lleno al vacío saben lo que hacen y seguimos su ejemplo, usamos sus acciones (su elección de restaurante) a la manera de información social. Respondemos a estas influencias informativas de manera racional: quizá no sea la racionalidad extrema que constituye la piedra fundacional de gran parte de la ciencia económica, pero aun así es sensata, pues resulta de un proceso de razonamiento lógico.
Las influencias sociales normativas son racionales de una manera menos obvia y tienen que ver con cómo respondemos a las presiones de los grupos que nos rodean. Para explicar estas presiones sociales, los economistas conductuales recurren a conceptos clave acuñados por psicólogos sociales tales como Stanley Milgram, Solomon Asch y sus colegas. Stanley Milgram suscitó controversia con sus experimentos de descargas eléctricas. El experimentador ordenaba a los participantes que aplicaran lo que estos creían eran fuertes descargas eléctricas a otras personas a las que no podían ver. Los participantes en los experimentos de Milgram sí oían a las personas a las que se suponía estaban aplicando descargas eléctricas. En realidad eran actores, pero los participantes en el experimento no lo sabían y un número significativo de ellos (no todos) se mostraron dispuestos a aplicar lo que se les decía que eran descargas eléctricas potencialmente letales. Los actores simulaban estar sufriendo mucho dolor, gritaban y, en algunos casos, guardaban un silencio inquietante después de la descarga. Milgram explicaba que el hecho de que los participantes en su experimento estuvieran dispuestos a actuar de esta manera en apariencia despiadada probaba que eran susceptibles a la obediencia a una autoridad. Tendemos a hacer lo que se nos dice, sobre todo enfrentados a situaciones física y psicológicamente duras. La evidencia de Milgran se usó en parte para explicar algunas de las atrocidades asociadas al Holocausto, en un intento por dar respuesta al enigma de por qué ciudadanos corrientes no solo se convierten en observadores pasivos de atrocidades, sino también participan en ellas. Otro conjunto de experimentos de piscología social que han influido en los economistas conductuales los debemos a Solomon Asch (Asch, 1955). Este diseñó un experimento con líneas para poner a prueba la conformidad: se pedía a los participantes que miraran el dibujo de una línea y, a continuación, lo emparejaran con otra línea de la misma longitud. Era una tarea fácil, pero Asch y sus colegas la complicaron enseñando a los participantes lo que habían elegido los demás. Sin que los participantes lo supieran, entre los grupos que decidían sobre la longitud de las líneas había cómplices del experimentador a los que a este había dado instrucciones de mentir sobre la longitud de las líneas. Para ilustrarlo con un ejemplo sencillo: imaginemos que veinte participantes tienen que completar juntos la tarea, pero diecinueve de ellos están compinchados con el experimentador, de modo que hay un único participante genuino. Si el resto propone una respuesta incorrecta y absurda a esta sencilla pregunta sobre líneas, ¿qué hará el participante número veinte? Asch y sus colegas comprobaron que muchos de los participantes genuinos (aunque, y esto resulta revelador, no todos) cambiaron de opinión respecto a la respuesta correcta y eligieron una obviamente incorrecta cuando vieron la elección de los demás. En otras palabras, muchos participantes parecían inclinados a asegurarse de que sus respuestas coincidían con las de los otros participantes de su grupo, sin considerar la posibilidad de que estos pudieran estar equivocados o mintiendo. Las respuestas emocionales de los participantes eran variables. Aquellos que defendían sus respuestas originales, lo hacían con seguridad. Los conformistas que cambiaban sus respuestas para adecuarlas a las del grupo variaban: algunos dudaban de sí mismos y eso les provocaba malestar; otros culpaban a otros participantes de sus equivocaciones. ¿Por qué iba a cambiar de opinión una persona y elegir una respuesta que parece a todas luces equivocada? Este experimento no resuelve el dilema entre lo racional y lo irracional. Elegir la respuesta incorrecta solo porque ves a otros hacerlo puede parecer irracional. El premio Nobel de Economía Robert Shiller propuso una explicación distinta, consistente con la toma de decisiones racional: quizá los participantes reales pensaron que era más probable que su decisión individual fuera equivocada a que lo fuera la de diecinueve personas. Sopesaron las probabilidades y llegaron a la conclusión de que las posibilidades de que un número tan elevado de personas estuviera equivocado eran pequeñas y, por tanto, tenía sentido imitarlas (Shiller, 1995).
Las influencias sociales pueden dividirse en informativas y normativas. Las primeras tienen que ver con cómo aprendemos de los demás mientras que las segundas con cómo respondemos a las presiones de los grupos que nos rodean
De manera más general, muchos de nosotros usamos las elecciones de otros a la hora de elegir y actuar, como en el caso de la elección del restaurante expuesto arriba. Cuando copiamos a otras personas, estamos usando una regla de uso común, una sencilla herramienta de toma de decisiones que nos ayuda a desenvolvernos en situaciones complejas, en especial aquellas caracterizadas por sobrecarga de información de elecciones posibles. En el mundo actual, la ubicuidad de información y reseñas en línea es otra manera de usar las elecciones y acciones de otros a modo de guía. Por ejemplo, cuando nos compramos un ordenador o reservamos un hotel, consultamos lo que han hecho y opinan otros antes de decidir. En estas situaciones, cuando seleccionar de entre gran cantidad de información y muchas opciones posibles supone un desafío cognitivo, tiene sentido seguir a los demás y adoptar lo que los economistas conductuales llamarían «heurística» gregaria. Seguir a la mayoría es una manera rápida de decidir. Lo que nos lleva a la abundante e influyente literatura sobre heurística y sesgo desarrollada a partir de los extensos trabajos experimentales en dicho campo de Daniel Kahneman y su colega Amos Tversky.

Heurística, sesgo y riesgo

¿Qué es la heurística? La heurística son las reglas de toma de decisiones rápidas que usamos para simplificar nuestras elecciones diarias y que a menudo funcionan bien, pero en ocasiones crean sesgos. En otras palabras, en determinadas situaciones, la heurística nos lleva a cometer errores sistemáticos. El psicólogo Gerd Gigerenzer hace la importante observación, sin embargo, de que las reglas heurísticas a menudo constituyen una buena guía para la toma de decisiones porque son rápidas y frugales. Suelen funcionar bien, sobre todo si se da a las personas técnicas sencillas que les permitan usar la heurística de manera más efectiva (Gigerenzer, 2014).
Cuando seleccionar de entre gran cantidad de información y muchas opciones posibles supone un desafío cognitivo, tiene sentido seguir a los demás y adoptar lo que los economistas conductuales llamarían «heurística» gregaria
Si hoy buscamos en Google «sesgo conductual», obtendremos una lista larga y desordenada; a la hora de elaborar una taxonomía de la heurística y de los sesgos que lleva asociados, es una buena opción empezar por la taxonomía de las reglas heurísticas de Daniel Kahneman y Amos Tversky, descrita en su artículo de la revista Science de 1974 (Tversky y Kahneman, 1974) y resumido para los legos en la materia en Kahneman (2011). Kahneman y Tversky identifican tres categorías de reglas heurísticas, basándose en evidencias procedentes de un amplio espectro de experimentos que condujeron y que incluyen la heurística de disponibilidad, de representatividad y de anclaje y ajuste.
La heurística de disponibilidad consiste en usar información de fácil acceso, ya sean acontecimientos recientes, primeros momentos o sucesos emocionalmente vívidos o convincentes. Nuestros recuerdos de este tipo de información importante distorsionan nuestra percepción del riesgo. Un ejemplo clásico es el impacto que tienen las noticias vívidas y sensacionalistas en nuestras elecciones y que están vinculadas a una clase específica de heurística de la disponibilidad, la heurística afectiva. Por ejemplo, relatos vívidos de accidentes graves de avión o tren permanecen en nuestra memoria y nos conducen a evitar aviones y trenes cuando, objetivamente, tenemos más probabilidades de que nos atropelle un coche al cruzar la calle, algo que hacemos todos los días casi sin pensar. Podemos calcular mal el riesgo —pensar que los accidentes de avión y tren son más probables que los accidentes peatonales— y ello se debe a que la información sobre accidentes de aviación está más disponible, es de acceso más inmediato y nos resulta más memorable.
La heurística de la representatividad se refiere a los juicios por analogía: juzgamos la probabilidad de diferentes resultados según la similitud que presentan respecto a cosas que ya sabemos. En algunos de sus experimentos, Kahneman y Tversky pidieron a los participantes que leyeran el perfil de una persona y juzgaran las probabilidades que tenía esa persona de ser abogado o ingeniero. Descubrieron que muchos de los participantes juzgaban las probabilidades de que la persona descrita fuera un abogado o un ingeniero dependiendo de lo que se pareciera su perfil a sus ideas preconcebidas y estereotipos de cómo son los abogados y los ingenieros.
La aversión que experimentamos ante la inequidad tiene una fuerte influencia en nuestra tendencia a la generosidad
BBVA-OpenMind-Ilustracion-Michelle-Baddeley-Economia-conductual_Un voluntario de la ONG española Proactiva Open Arm ayuda a desembarcar a una inmigrante, a la que han rescatado a 20 millas de las costas libias, en el puerto de la ciudad italiana de Crotona, marzo de 2017
Un voluntario de la ONG española Proactiva Open Arm ayuda a desembarcar a una inmigrante, a la que han rescatado a 20 millas de las costas libias, en el puerto de la ciudad italiana de Crotona, marzo de 2017
La heurística de anclaje y ajuste habla de cómo tomamos decisiones de acuerdo a un punto de referencia. Por ejemplo, cuando se pidió a los participantes de los experimentos de Kahneman y Tversky que adivinaran el número de países africanos miembros de Naciones Unidas, se comprobó que era posible manipular sus respuestas pidiéndoles que hicieran girar primero una rueda para obtener un número. Aquellos que obtenían un número más bajo al girar la rueda también daban un número menor de países africanos en Naciones Unidas.
Otra aportación fundamental de Kahneman y Tversky procede de sus análisis de heurística y sesgo: su teoría conductual del riesgo, lo que ellos llaman «teoría prospectiva» (Kahneman y Tversky, 1979). Dicha teoría la formularon sobre la base de una serie de experimentos conductuales que ponían de manifiesto fallos fundamentales en la teoría de la utilidad esperada, la teoría de riesgo estándar que usan los economistas. Las diferencias entre estos dos enfoques de la comprensión de la toma de decisiones de riesgo son complejas, pero una de las características fundamentales de la teoría de la utilidad esperada es que da por hecho que las preferencias de riesgo de las personas son estables: si alguien asume un riesgo, entonces es una persona que asume riesgos. No cambiará sus decisiones si las opciones arriesgadas que se le presentan vienen enmarcadas de forma distinta. Esto está relacionado con tres rasgos fundamentales de la teoría prospectiva: La primera es que las preferencias de riesgo son cambiantes. Así, según la teoría prospectiva, las personas tienden más a correr riesgos para evitar pérdidas, lo que nos lleva a la noción clave de la teoría prospectiva: la «aversión a las pérdidas». La economía estándar predice que, con independencia de si nos enfrentamos a ganancias o a pérdidas, decidimos en función de la magnitud absoluta del impacto que tiene para nosotros esa decisión. En la teoría prospectiva, sin embargo, las personas se enfrentan de manera distinta a las pérdidas y a las ganancias: nos preocupan mucho más las primeras que las segundas, y una de las consecuencias de esto es que estamos dispuestos a asumir riesgos mayores para evitar pérdidas que para obtener ganancias. Esto a su vez conduce a la tercera característica clave de la teoría prospectiva: Tomamos decisiones de acuerdo a nuestro punto de referencia. Y este casi siempre es el statu quo, nuestro punto de partida. Esta característica está directamente vinculada con la heurística de anclaje y ajuste, ya descrita.

Tiempo y planificación

Hay todo un subgénero de la literatura sobre economía conductual que explora nuestra capacidad de planificar nuestras elecciones y decisiones en el tiempo. La economía tradicional predice que, con el tiempo, vamos adquiriendo unas preferencias estables, lo mismo que ocurre con el riesgo. Esto significa que el horizonte temporal no importa. Si somos impacientes, somos impacientes con independencia del contexto. Los economistas conductuales proponen, en cambio, apoyándose en evidencias considerables procedentes de experimentos, que en el corto plazo somos desproporcionadamente impacientes; sufrimos, en suma, lo que en economía conductual se llama «sesgo del presente». Sopesamos los beneficios y costes que llegarán antes y los que llegarán más tarde. Por ejemplo, si estamos decidiendo entre gastar mediante la tarjeta de crédito hoy o mañana y comparando esta elección con gastar dentro de un año o un año y un día, la economía estándar predice que nuestras elecciones serán consistentes en el tiempo. Es decir, que si preferimos gastar hoy, entonces también preferiremos gastar mañana. Pero los experimentos conductuales muestran que somos desproporcionadamente impacientes en el corto plazo comparado con el lago plazo. Preferimos gastar hoy a mañana, pero cuando planificamos el futuro preferimos gastar dentro de un año y un día que dentro de un año. Sopesamos las recompensas inmediatas. Economistas conductuales como David Laibson han plasmado esto incorporando a la economía estándar teorías de descuento social alternativas, en concreto en forma de descuento hiperbólico (Laibson, 1997). Se trata de algo más que una curiosidad académica, porque tiene importantes consecuencias en nuestra vida diaria, al explicar muchos comportamientos, desde la procrastinación a la adicción. El sesgo del presente puede explicar por qué aplazamos acciones costosas o desagradables. También explica determinados malos hábitos o ausencia de buenos. Un experimento especialmente revelador fue el conducido por los economistas Stefano DellaVigna y Ulrike Malmendier en su estudio sobre hábitos de ir al gimnasio. Al consultar los datos de un gimnasio real, encontraron que había clientes que suscribían un contrato anual y luego iban solo al gimnasio unas cuantas veces, aunque se les había ofrecido la modalidad de pagar por visita (DellaVigna y Malmendier, 2006). En el curso de un año, a veces más, estos usuarios muy ocasionales del gimnasio estaban de hecho pagando sumas de dinero considerables por visita, algo innecesario de haber predicho de manera más exacta su comportamiento futuro cuando se apuntaron al gimnasio. Esto es difícil de explicar en términos de análisis económico estándar, pero una vez los economistas conductuales aportan el sesgo del presente, el comportamiento de estas personas resulta más comprensible. Los usuarios planean en un principio ir muchas veces al gimnasio, pero cambian de planes cuando se enfrentan a la elección inmediata entre ir al gimnasio frente hacer otra actividad (más) agradable.
Los experimentos conductuales muestran que somos desproporcionadamente impacientes en el corto plazo comparado con el largo plazo. Preferimos gastar hoy a mañana, pero cuando planificamos el futuro preferimos gastar dentro de un año y un día que dentro de un año
El sesgo del presente también explica por qué comemos de más y nos cuesta tanto renunciar a la nicotina, al alcohol y a otras drogas. También hay matices en la manera en que algunos de nosotros gestionamos nuestra susceptibilidad al sesgo del presente. Los más sofistica dos somos conscientes de que estamos padeciendo un sesgo del presente, de manera que nos imponemos una obligación futura, usando lo que los economistas conductuales llaman mecanismos de compromiso. Por ejemplo, podemos congelar nuestra tarjeta de crédito dentro de un bloque de hielo para impedir que nuestro futuro yo gaste de forma impulsiva. En torno a estos mecanismos de compromiso han surgido nuevos negocios, incluidas herramientas en línea de seguimiento como Beeminder. Cuando uno se registra en Beeminder, se marca unos objetivos y, si no los cumple, Beeminder le cobra.
BBVA-OpenMind-Ilustracion-Michelle-Baddeley-Economia-conductual_El paso de los transeúntes se refleja en la fachada de un centro comercial de la zona de compras de Omotesando, Tokio, marzo de 2013
El paso de los transeúntes se refleja en la fachada de un centro comercial de la zona de compras de Omotesando, Tokio, marzo de 2013
Una característica clave del sesgo del presente es que no todos somos igual de susceptibles. Algunos tenemos más autocontrol que otros y hay una extensa y creciente literatura sobre diferencias individuales, incluidos rasgos de la personalidad y el papel que desempeñan a la hora de explicar nuestros distintos grados de susceptibilidad al sesgo del presente. Siguiendo las enseñanzas de los psicólogos, los economistas conductuales están empleando test de personalidad para ayudar a explicar algunas de las diferencias en la susceptibilidad a sesgos como el del presente. Uno de los conjuntos de test más usados hoy por los economistas conductuales es el test de los Cinco Grandes Factores de la Personalidad (conocido en inglés por el acrónimo OCEAN). Estos cinco factores son: Apertura a la experiencia, Responsabilidad (tesón), Extraversión, Cordialidad/Amabilidad y Estabilidad emocional. En su análisis del impacto de las diferencias individuales en el éxito económico, Lex Borghans y el premio Nobel de Economía James Heckman encontraron, por ejemplo, que el tesón es un rasgo de la personalidad estrechamente relacionado con el éxito en la vida, lo que confirmaba hallazgos anteriores del psicólogo Walter Mischel, famoso por el experimento del malvavisco, que estudiaba la capacidad de niños de resistirse a la tentación cuando tenían que elegir entre comerse un malvavisco hoy o dos mañana. Aquellos niños que mostraban mayor autocontrol a la hora de resistir la tentación también tenían más probabilidades de triunfar en la vida (Borghans et al., 2008; Mischel, 2014).

El futuro: más allá del «empujoncito»

Todas estas aportaciones de la economía conductual están cambiando la economía tradicional y también están influyendo en el diseño de políticas mediante el llamado «empujoncito», como se subrayaba en la introducción. ¿Hay, por tanto, nuevos horizontes para la economía conductual o sabemos ya todo lo que hay que saber? Hacen falta más pruebas que demuestren lo sólidas y efectivas que son en realidad las políticas de impulso y, en ese sentido, ya se han hecho progresos. Otra área ignorada en gran medida hasta fecha reciente es la macroeconomía conductual. El economista británico John Maynard Keynes fue uno de los primeros en analizar las influencias psicológicas, en concreto las convenciones sociales, en los mercados financieros y las consecuencias para la macroeconomía en general (ver, por ejemplo, Keynes, 1936). Algunas de las propuestas de Keynes están siendo reformuladas hoy, por ejemplo, por los premios nobel de economía George Akerlof y Robert Shiller (ver, por ejemplo, Akerlof, 2002; Akerlof y Shiller, 2009). Estas reflexiones las ha complementado recientemente el economista estadounidense George Katona con sus teorías macroeconómicas, en concreto su análisis de los sentimientos del consumidor (Katona, 1975). La influencia de Katona está presente en el Índice de Sentimientos del Consumidor de la Universidad de Michigan, cuyos resultados siguen usándose ampliamente en la actualidad (ver, por ejemplo, Curtin, 2018). Existe un importante obstáculo, sin embargo, para la macroeconomía conductual: es difícil agregar de forma coherente dentro de un modelo macroeconómico las complejidades del comportamiento identificado por economistas conductuales en un contexto microeconómico. No obstante, se están diseñando nuevas metodologías, en forma, por ejemplo, de modelos computacionales basados en agente y aprendizaje automático. Si estos nuevos métodos consiguen aplicarse con éxito al desarrollo de modelos macroeconómicos conductuales coherentes, entonces la economía conductual generará más aportaciones innovadoras nuevas y emocionantes en la próxima década de lo que lo ha hecho en la última.

Bibliografía

—Akerlof, George (2002): «Behavioural macroeconomics and macroeconomic behavior», en American Economic Review, vol. 92, n.º 3, pp. 411-433.
—Akerlof, George y Shiller, Robert (2009): Animal Spirits: How Human Psychology Drives the Economy and Why It Matters for Global Capitalism, Princeton, Princeton University Press.
—Ariely, Dan (2008): Predictably Irrational. The Hidden Forces that Shape Our Decisions, Nueva York, Harper Collins.
—Asch, Solomon (1955): «Opinions and social pressure», en Scientific American, vol. 193, n.º 5, pp. 31-35.
—Baddeley, Michelle (2017): Behavioural Economics: A Very Short Introduction, Oxford, Oxford University Press.
—(2018a): Copycats and Contrarians: Why We Follow Others… and When We Don’t, Londres/New Haven, Yale University Press.
—(2018b): Behavioural Economics and Finance, 2ª ed., Abingdon, Routledge.
—Banerjee, Abhijit (1992): «A simple model of herd behavior», en Quarterly Journal of Economics, vol. 107, n.º 3, pp. 797-817.
—Borghans, Lex; Lee, Angela Duckworth; Heckman, James J. y Ter Weel, Bas (2008): «The economics and psychology of personality traits», en Journal of Human Resources, vol. 43, n.º 4, pp. 972-1.059.
—Curtin, Richard (2018): Consumer Expectations: Micro Foundations and Macro Impact, Nueva York/Cambridge, Cambridge University Press.
—DellaVigna, Stefano y Malmendier, Ulrike (2006): «Paying not to go to the gym», en American Economic Review, vol. 96, n.º 3, pp. 694-719.
—Gigerenzer, Gerd (2014): Risk Savvy: How to Make Good Decisions, Londres, Penguin Books.
—Gneezy, Uri y Rustichini, Aldo (2000): «A fine is a price», en Journal of Legal Studies, vol. 29, n.º 1, pp. 1-17.
—Güth, Werner; Schmittberger, Rolf y Schwarze, Bernd (1982): «An experimental analysis of ultimatum bargaining», en Journal of Economic Behavior and Organization, n.º 3, pp. 367-388.
—Kahneman, Daniel (2011): Thinking, Fast and Slow, Nueva York, Farrar, Strauss and Giroux.
—Kahneman, Daniel y Tversky, Amos (1979): «Prospect theory: an analysis of decision under risk», en Econometrica, vol. 47, n.º 2, pp. 263-292.
—Katona, George (1975): Psychological Economics, Nueva York, Elsevier.
—Keynes, John Maynard (1936): The General Theory of Employment, Interest and Money, Londres, Royal Economic Society/ Macmillan. [Ed. esp. (2006): Teoría general de la ocupación, el interés y el dinero, Madrid, Fondo de Cultura Económica.]
—Laibson, David (1997): «Golden eggs and hyperbolic discounting», en Quarterly Journal of Economics, n.º 112, pp. 443-478.
—Milgram, Stanley (1963): «Behavioral study of obedience», en Journal of Abnormal and Social Psychology, n.º 67, pp. 371-378.
—Mischel, Walter (2014): The Marshmallow Test: Why Self-Control Is the Engine of Success, Nueva York, Little, Brown and Company.
—Shiller, Robert (1995): «Conversation, information and herd behavior», en American Economic Review, vol. 85, n.º 2, pp. 181-185.
—Simon, Herbert (1955): «A behavioral model of rational choice», en Quarterly Journal of Economics, n.º 69, pp. 99-118.
—Thaler, Richard H. (2016): Misbehaving: The Making of Behavioural Economics, Londres, Allen Lane.
—Thaler, Richard H. y Sunstein, Cass R. (2008): Nudge: Improving Decisions About Health, Wealth and Happiness, Londres/New Haven, Yale University Press. [Ed. esp. (2017): Un pequeño empujón, Madrid, Taurus.]
—Tversky, Amos y Kahneman, Daniel (1974): «Judgement under uncertainty: Heuristics and bias», en Science, vol. 185, n.º 4.157, pp. 1.124-1.121.

Cita esta publicación

Baddeley, M., "Economía conductual: pasado, presente y futuro", en ¿Hacia una nueva Ilustración? Una década trascendente, Madrid, BBVA, 2018.

Política macroprudencial en Europa y el caso de España Margarita Rubio y Javier Ferri-30-04-2019

En una unión monetaria que se encamina hacia una unión bancaria, el contagio de los riesgos financieros de un país sobre los restantes es todavía más evidente. Además, la política monetaria está restringida a nivel central y sólo de un modo indirecto puede atender las necesidades particulares de los países que la integran. Sin embargo, los países de la zona euro no son simétricos, ni en el comportamiento de la inflación, ni en las características de sus sistemas financieros, mercados de crédito, o en la propensión a sufrir fuertes oscilaciones en el precio de algunos activos, como la vivienda. Estos hechos apoyan la existencia de autoridades macroprudenciales nacionales, con capacidad de elegir sus propios instrumentos, junto con otra autoridad supranacional que realice labores de coordinación.
--

Política macroprudencial en Europa y el caso de España

Margarita Rubio -Javier Ferri

La crisis financiera apuntó con toda crudeza hacia la necesidad de reforzar las medidas para asegurar la estabilidad financiera y minimizar el riesgo sistémico en las economías. Ese es el origen de las políticas macroprudenciales que José Luis Peydró nos introdujo aquí. En esta entrada pretendemos dar una visión general del estado de las políticas macroprudenciales en Europa, dadas las circunstancias particulares que concurren en una unión monetaria, y comentar su aplicación en España.
En una unión monetaria que se encamina hacia una unión bancaria, el contagio de los riesgos financieros de un país sobre los restantes es todavía más evidente. Además, la política monetaria está restringida a nivel central y sólo de un modo indirecto puede atender las necesidades particulares de los países que la integran. Sin embargo, los países de la zona euro no son simétricos, ni en el comportamiento de la inflación, ni en las características de sus sistemas financieros, mercados de crédito, o en la propensión a sufrir fuertes oscilaciones en el precio de algunos activos, como la vivienda. Estos hechos apoyan la existencia de autoridades macroprudenciales nacionales, con capacidad de elegir sus propios instrumentos, junto con otra autoridad supranacional que realice labores de coordinación.
El Mecanismo Único de Supervisión Europea (SSM en inglés) asigna las responsabilidades macroprudenciales conjuntamente tanto al BCE como a las autoridades macroprudenciales nacionales. En particular, las autoridades nacionales tienen la capacidad de implementar las medidas a nivel nacional, mientras que el BCE se encarga de diseñar y asignar las distintas herramientas a las autoridades nacionales. Existe un tercer organismo, la Junta Europea de Riesgo Sistémico (ESRB en inglés) que tiene encargada la misión de vigilancia del sistema financiero europeo y la valoración y prevención de los riesgos sistémicos. Para ello monitoriza toda la actividad macroprudencial europea y lanza recomendaciones, constituyéndose en una especie de centro de recogida de información.
Este organigrama tricefálico plantea varias dudas. En primer lugar, puede resultar complicado establecer una clara división de poderes entre las funciones macropru del BCE y de la ESRB, pues en ocasiones parecen solaparse. En segundo lugar, el ESRB debería disponer de mayor capacidad coercitiva para forzar la coordinación entre países y evitar comportamientos de “gorrón”, que se producen cuando algunos países se aprovechan de la legislación de los países de su entorno para evitar introducir medidas impopulares. Por último, la política monetaria y la macroprudencial pueden, en ocasiones, entrar en conflicto, deteriorando la credibilidad del BCE en su apuesta por sus distintos objetivos. Esto puede suceder cuando su estrategia monetaria se correlaciona con tendencias anormales en el precio de algunos activos, como consecuencia, por ejemplo, de prolongados periodos de tipos de interés muy bajos. Una solución a estos tres problemas sería transferir la autoridad macroprudencial supranacional al ESRB, garantizando una plena coordinación con la política monetaria a través de la representación del BCE en el ESRB.
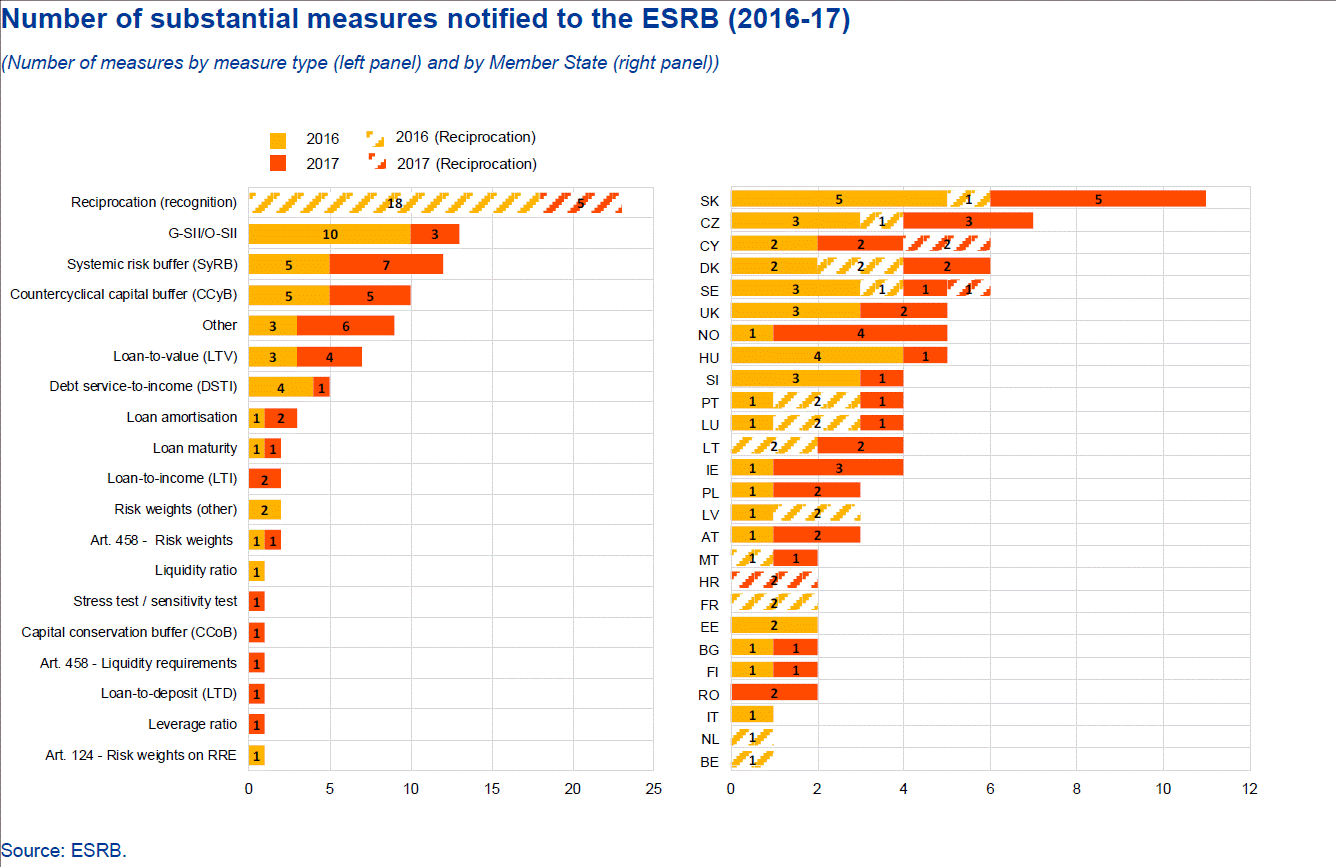
No existe una herramienta macroprudencial única que sea superior al resto desde el punto de vista de la eliminación de los riesgos sistémicos, por lo que los países miembros tienen disponible una amplia batería de medidas, desde los requisitos contracíclicos de capital hasta los límites a la relación préstamo-valor (Loan-to-Value en inglés, LTV) más adecuados para evitar burbujas en el mercado monetario. Una lista más extensa de los instrumentos disponibles puede encontrase aquí. En el Gráfico 1 pueden observarse las acciones macropru realizadas por los países en Europa, según el último informe publicado por el ESRB.
Gráfico 1. Número de medidas sustantivas notificadas al ESBR
España no ha sido especialmente activa durante el periodo 2014-17[i] en la implementación de medidas macropru, pues no figura haber comunicado ninguna actuación sustancial al ESRB. En virtud del artículo 136 de la Directiva 2013/36/EU (CRD IV)  la autoridad designada para fijar los colchones de capital contracíclicos (countercyclical capital buffers) es el Banco de España. Cada tres meses, como parte de su labor macroprudencial, el Banco de España decide la tasa de exceso de capital que impone a las entidades de crédito en función de los riesgos detectados. Al no detectar riesgos importantes procedentes de la evolución del crédito, el Banco de España sigue manteniendo la tasa del capital buffer en un 0%, lo que explica en parte su no aparición en el gráfico anterior.
El Banco de España fue pionero en Europa, mucho antes de la crisis financiera internacional, en la implementación de medidas macropru a través de su programa de provisiones dinámicas, una versión de los colchones de capital contracíclicos que hoy sigue gestionando. Jesús Saurina explicaba aquí la racionalidad detrás de las provisiones dinámicas y sus potenciales efectos positivos sobre la capacidad de resistencia de los bancos (y del conjunto del sistema financiero) a situaciones adversas. Pese a adelantarse a su tiempo, el programa macropru del Banco de España no fue capaz de evitar una crisis financiera con consecuencias macroeconómicas devastadoras a nivel agregado en el sector real de la economía. Básicamente por dos razones: su labor de supervisión se descosió por los bajos de las interferencias políticas regionales en las Cajas de Ahorros, y no actuó de forma eficaz para frenar la burbuja que durante la expansión se fue generando en el mercado español de la vivienda. Así, a pesar de la obsesión del Banco de España por provisionar el riesgo de los bancos, los LTVs se situaron, hasta el estallido de la crisis, en valores anormalmente elevados.
Precisamente la experiencia de España es una llamada a no olvidar otras herramientas macroprudenciales, más allá de las que impactan directamente sobre los balances bancarios, y de permanecer vigilante para preservarlas de intereses políticos espurios. Pese a tenerlo durante varios años planificado a partir de la Recomendación ESRB/2011/3 del ESRB, no ha sido hasta hace unas pocas semanas que en España se ha creado una verdadera autoridad macroprudencial, con el nombre de Autoridad Macroprudencial Consejo de Estabilidad Financiera (AMCESFI), siendo el penúltimo país de Europa en hacerlo. Este retraso explicaría el resto de la no aparición de España en el Gráfico 1. Según esta nota de prensa, con la creación de la AMCESFI  España cuenta (habría que añadir que por fin) con mecanismos de supervisión macroprudenciales similares a los de los principales países europeos.
La AMCESFI está adscrita al Ministerio de Economía y Empresa y participada por el BdE, la CNMV y la Dirección General de Seguros y Fondos de Pensiones (DGSFP). Preside su Consejo la Ministra de Economía, siendo el Gobernador del BdE su vicepresidente. Los precedentes antes comentados del fracaso de la política macroprudencial en España por las interferencias políticas, junto con el hecho de que la DGSFP dependa directamente del Ministerio de Economía, o de que la presidencia de la CNMV haya sido un cargo altamente politizado, deja la participación del BdE en una clara posición de debilidad con respecto al poder político, y puede restar credibilidad a la institución recién nacida.
La AMCESFI tendrá la capacidad de implementar un amplio abanico de medidas macroprudenciales. Sin embargo, el correcto diseño de la política macropru plantea una serie de retos entre los que se encuentran los siguientes: la identificación y cuantificación de las posibles disyuntivas entre los instrumentos macropru y el crecimiento (véase Boar et al, 2017); la elección del grado de delegación de las políticas macropru en los distintos países europeos, y las posibles ventajas de la coordinación (véase Rubio, 2018); la coordinación entre las políticas monetaria y macropru (ver este informe del Bundesbank); el efecto del límite cero del tipo de interés sobre las posibilidades de coordinación entre políticas; o la interacción entre la política macropru y la fiscal, incluyendo la elección sobre el grado de progresividad de los impuestos. En futuras entradas en este blog iremos explicando algunos de los resultados que estamos obteniendo en un proyecto de investigación sobre la interacción de estas políticas, en el que también participan otros profesores.

[i] En un Gráfico similar para el periodo 2014-15 tampoco se observa ninguna comunicación macroprudencial de España.


Emi Nakamura, Clark Medalist 2019

Emi Nakamura, Clark Medalist 2019

Emi Nakamura is an empirical macroeconomist who has greatly increased our understanding of price-setting by firms and the effects of monetary and fiscal policies. Nakamura’s distinctive approach is notable for its creativity in suggesting new sources of data to address long-standing questions in macroeconomics. The datasets she uses are more disaggregated, or higher-frequency, or extending over a longer historical period, than the postwar, quarterly, aggregate time series that have been the basis for most prior work on these topics in empirical macroeconomics. Her work has required painstaking analysis of data sources not previously exploited, and at the same time displays a sophisticated understanding of the alternative theoretical models that the data can be used to distinguish.
Nakamura is best known for her use of microeconomic data on individual product prices to draw conclusions about the empirical validity of models of price-setting used in the macroeconomic literature; this has been a critical issue for analysis of the short-run effects of monetary policy. Studies of the adjustment of individual prices—in particular, measures of the average time that prices are observed to remain unchanged—have long been a key source of evidence regarding the importance of price rigidity. However, until very recently most evidence of this kind came from studies of a very small number of markets, so that the question of how typical these specific prices were remained an important limitation. The availability of new data sets that allow changes in the prices of a very large number of goods to be tracked simultaneously has radically transformed this literature over the past fifteen years, and Nakamura, together with her frequent co-author Jón Steinsson, has played a leading role in this development.
In their most-cited paper, “Five Facts About Prices: A Re-Evaluation of Menu Cost Models” (QJE 2008), Nakamura and Steinsson study the BLS data on individual prices used to construct the published consumer and producer price indices for the U.S. economy, documenting a variety of facts about changes in individual prices that can then be compared to the implications of a popular theoretical model of price adjustment, the “menu cost” model. They give particular attention to the average frequency of price changes, an important issue in the numerical calibration of quantitative models of the effects of monetary policy. While past studies using other sources had concluded that the median time between price changes in the U.S. economy was nearly a year, the first work using the BLS microdata (by Mark Bils and Pete Klenow) had argued that the BLS data underlying the CPI showed that prices actually changed much more frequently (a median duration of prices only a little over 4 months). Bils and Klenow actually did not use the BLS micro dataset, but rather an extract from it for the period between 1995 and 1997 that reported average frequencies of price changes at a very disaggregated level. Nakamura and Steinsson instead obtained access to the actual micro data used by the BLS, which has all the price observations collected by the BLS and for the period from 1988 to 2005.
Revisiting Bils and Klenow’s conclusion using their superior dataset, Nakamura and Steinsson show that one’s conclusions about the frequency of price changes in the CPI data depend on the method used to distinguish sales from changes in “regular prices.” They also study the changes in individual wholesale prices and consumer prices. They find both that changes in regular prices occur much less often than price changes that include sales (they find a median duration of 8-11 months for regular prices, depending on the precise method used to classify price changes), and that producer prices (for which there is less of a need to filter out “sales”) also change quite infrequently. A first reason why this paper is so influential is that it gives very convincing microeconomic evidence for much more substantial “stickiness” of individual prices than the surprising results of Bils and Klenow had implied. The paper is also valuable for documenting features of the data on individual price changes that can be used to test the realism of specific models of price adjustment. Nakamura and Steinsson stress two features of the data that are contrary to the predictions of a popular class of models of price adjustment (“menu-cost” or “S-s” models): clear seasonality in the frequency of price adjustments, and the failure of the hazard function for price changes to increase in the time since the last change in price.
The ability of a “menu-cost” model to account for the quantitative characteristics of the micro data on price changes is considered further in “Monetary Non-Neutrality in a Multi-Sector Menu Cost Model” (QJE 2010, also with Steinsson). Prior numerical analyses of the implications of menu-cost models (such as the influential paper by Golosov and Lucas) had assumed that all goods in the economy were subject to menu costs of the same size (in addition to being produced with the same technology), with the parameters common to all goods being assigned numerical values to match statistics for the set of all price changes (such as the overall frequency of change in prices and the average absolute size of price changes). But one of the facts documented by Nakamura and Steinsson in “Five Facts” is that there is tremendous heterogeneity across sectors of the U.S. economy in the frequency of non-sale price changes.
In the “Monetary Non-Neutrality” paper, they calibrate a multi-sector menu-cost model to also match the distribution across sectors of both the frequency of price changes and the average size of price changes. They find that the real effects of a monetary disturbance are three times as large in their multi-sector model as in a one-sector model (like that of Golosov and Lucas) calibrated to the mean frequency of price change of all firms. Indeed, whereas Golosov and Lucas argue that price rigidity is not an empirically plausible explanation for the observed effects of monetary disturbances, if one takes account of the micro evidence on the frequency of price adjustments, Nakamura and Steinsson show that their calibrated multi-sector model (with nominal shocks of the magnitude observed for the U.S. economy) predicts output fluctuations that would account for nearly a quarter of the U.S. business cycle. This would be roughly in line with the fraction of GDP variability that is attributed to monetary disturbances in atheoretical vector-autoregression studies. The paper’s emphasis on the importance of taking account of sectoral heterogeneity when parameterizing the degree of price stickiness has been highly influential.
More recently, Nakamura and Steinsson have devoted considerable effort to extending the BLS micro-level data set on consumer prices back to 1977. This labor-intensive, multiyear data-construction project is of interest because the extended database now includes the period in the late 1970s and early 1980s when inflation was much higher and more volatile than it has been since 1988. The first paper making use of the extended data set is with Patrick Sun and Daniel Villar, “The Elusive Costs of Inflation: Price Dispersion During the U.S. Great Inflation” (QJE, forthcoming). The paper considers how the firms’ adjustment of their prices to changing market conditions differs in a higher-inflation environment. The authors find that “regular” (i.e., non-sale) prices were adjusted more frequently in the earlier (higher-inflation) part of their data set, and by about the amount that would be predicted by a model of optimal price adjustment considering a fixed cost (a “menu cost”) of adjusting the firm’s price. They conclude from this that it is important, when assessing the welfare costs expected to follow from choosing a permanently higher rate of inflation, to take account of the increased frequency of price adjustments that should be expected to occur, keeping prices from being as far out of line with current conditions as would otherwise be expected in a more inflationary environment.
The paper also seeks to measure the degree to which there is greater dispersion in the prices of similar products in a higher-inflation environment. Some common models of price adjustment imply that there should be: given staggering of the times at which different firms’ prices happen to be reconsidered, the price that is optimally chosen would vary depending on the rate at which prices in general increase from week to week. If so, this should be an important source of increased distortion of the allocation of resources in a higher-inflation environment. Measurement of the degree of dispersion in the prices of genuinely identical goods is difficult, since different prices for different firms’ goods might reflect heterogeneity of the goods, so that they would have different prices even with fully flexible prices.
For this reason, the authors propose instead to look at the how the average size of price changes (when prices are adjusted) differs between high- and low-inflation periods; the idea is that if prices are adjusted to their currently optimal level whenever they are changed, the size of the price changes that are observed indicates how far prices have drifted from their optimal level just before they are adjusted. They find that the average size of price increases, when they occur, is about the same (a 7 percent increase on average) in their pre-1988 sample as in their post- 1988 sample. Again, they interpret this as evidence that the timing of price changes adjusts endogenously when the rate of inflation increases, in such a way as to reduce the distortions created by inflation relative to what one would expect if the timing of price adjustments were independent of the degree to which a given firm’s prices have gotten out of line with current market conditions. The authors conclude that the welfare costs of chronically higher inflation may not be as large as welfare calculations based on sticky-price models with an exogenous frequency of price adjustment would suggest. The paper is simultaneously an important contribution to policy debates about the costs of inflation; to our understanding of historical facts about price adjustment in the US; and to the empirical basis for assessing the realism of alternative theoretical models of price-setting.
Another area in which Emi Nakamura has had a significant impact is in the study of the effects of government spending shocks, a classic issue in macroeconomics that has been of renewed interest following the widespread use of fiscal stimulus measures by governments in response to the global financial crisis. Estimates of the size of the government spending multiplier have been quite dispersed and remain highly controversial. Nakamura’s work with Jón Steinsson in “Fiscal Stimulus in a Monetary Union: Evidence from U.S. Regions” (AER 2014) brought new data and a fresh identification approach to an important debate.
An important problem in estimating the fiscal multiplier is the difficulty of finding truly exogenous changes in government spending. Researchers have for a long time argued that changes in military purchases are a plausible candidate for exogenous variations in government spending. However, there have not been large variations in aggregate military spending since the Korean War, so that aggregate military spending is of limited use for identifying the government spending multiplier for the U.S. economy of the past 50 years. An important insight of Nakamura and Steinsson’s paper is that while in the aggregate there may not have been large variation in U.S. military spending, there has been sizeable variation in regional military spending, and those regional variations can thus be used to estimate a government spending multiplier. Another important problem with previous studies is that the output effects of government spending should very likely (according to standard theory) depend on the nature of the monetary policy reaction. Some have argued that typical studies under-estimate the multiplier by failing to take account of the extent to which output effects are reduced by the typical monetary response to output booms resulting from government purchases outside of deep recessions, even though the likely response during a deep recession would (arguably) be quite different. Nakamura and Steinsson’s strategy sidesteps this problem, since the monetary policy reaction is common to all states, and so should not be a factor in explaining the differential effects on output across states.
A further complication in estimating government spending multipliers is that their size depends on how changes in government spending are financed. Previous studies have struggled with how to take into account financing considerations. An advantage of Nakamura and Steinsson’s empirical strategy is that regional military spending is financed by federal taxation and thus regions that receive a large chunk of military spending will not have tax structures that are different from regions that do not receive military spending. Thus, considering variations in regional military spending and relating it to regional output variations should provide a much more reliable estimate of the government spending multiplier than previous studies.
The paper offers much more than a clever instrument for measuring the multiplier effect of government purchases. The authors point out that the multiplier estimated for the effect of relatively higher purchases in one state on relative economic activity in that state need not be the same as the multiplier for the effect on national GDP of a nation-wide increase in government purchases (the central issue for debates about the effectiveness of “fiscal stimulus” as a response to recession), because of spillovers between states of the effects of increased purchases in any given state. These spillovers occur not only because increased income in one state leads to increased purchases from out-of-state suppliers, while the national economy is less open, but also because increased relative government spending in one state is not financed by increased relative taxation of that state’s residents, while increased national spending will require increased revenue to be raised from US taxpayers in aggregate. Steinsson and Nakamura address the likely magnitude of the difference between the two multipliers by developing and analyzing a quantitative multi-region New Keynesian general-equilibrium model and asking what the national multiplier would be in the case of a model parameterization that can account for their estimated relative state-level effects. The paper provides an excellent example of work that combines non-structural empirical work with careful model-based analysis of what can be learned from the estimates and makes a substantial contribution to an applied literature of considerable importance for macroeconomic policy.
Nakamura has also made important contributions to empirical analysis of the effects of monetary policy. “High Frequency Identification of Monetary Non-Neutrality: The Information Effect’’ (QJE, 2018, also with Steinsson) studies interest-rate changes in a thirty-minute window around 106 scheduled Federal Reserve announcements between January 2000 and March 2014. As is standard in related literature, financial-market changes observed during this thirty-minute window are attributed to information released in the Federal Reserve announcement. However, unlike some earlier proponents of such “high-frequency identification” of shocks to monetary policy, Nakamura and Steinsson recognize that the news revealed need not only represent a change in expected monetary policy for given economic fundamentals; it could also contain news about the state of the economy that the Fed is aware of but the markets might not have been aware of yet, or news about how the Fed interprets the current state of the economy differently than markets had believed prior to the announcement. The paper's contribution is to draw inferences about monetary non-neutrality while allowing for the possible presence of such information effects, and to build and estimate a theoretical model that can explain the observed effects of Fed announcements.
This problem motivates the development of a model in which Fed announcements can have both an information effect and a pure monetary policy shock, allowing estimation of how big each component in the observed Fed announcements is. The results of this estimation suggest that the proposed model can explain well the observed effects of Fed announcement shocks; that about two-thirds of the announcement shock represents news about future economic fundamentals, and hence that only one-third represents a pure monetary policy shock; and that, despite the great importance of the information effect, the observed responses to Fed announcements are consistent with a high degree of monetary non-neutrality in the U.S. economy. These are important results about fundamental questions in monetary economics, and the paper represents a significant improvement upon prior methodology.
While Nakamura’s most characteristic contributions have been to empirical research, her work is always guided by a sophisticated understanding of the structure of theoretical models, and some of her contributions are primarily theoretical. An important example is her paper “The Power of Forward Guidance Revisited” (AER 2016, with Steinsson and Alisdair McKay). This paper addresses a question about monetary policy that has been a focus of considerable interest in light of central-bank responses to the recent financial crisis both in the US and elsewhere, namely, the extent to which central-bank commitments about future policy (possibly indicating that interest rates should remain at their current level for years into the future) can be an effective way of influencing financial conditions and stimulating aggregate demand, even in the absence of any change in the current level of short-term interest rates.
Simple New Keynesian DSGE models imply that advance commitments to maintain a highly accommodative policy in the future should have a substantial stimulative effect; in fact, in the case of a commitment to low interest rates extending several years into the future, the models predict an immediate effect on both economic activity and inflation that is so strong as to make it difficult to regard this as a realistic prediction—and one that is certainly not consistent with the more modest effects of actual experiments with forward guidance. This has been called “the forward guidance puzzle.” Nakamura and her co-authors argue that the unrealistic implication of the simple New Keynesian models results from the feature that each agent has a single intertemporal budget constraint, as a result of assuming complete financial markets and no borrowing constraints. They analyze the effects of a long-horizon commitment to a fixed nominal interest rate in a model that instead allows for the existence of uninsurable income risk and borrowing constraints and find that while the effects of expectations about monetary policy at shorter horizons are similar to those predicted by the simpler model, the predicted effects of a long-lasting commitment to a fixed nominal interest rate are much weaker. Essentially, they find that in the case of a household with a significant probability of having a point in time over the next several quarters at which its borrowing constraint binds, expectations about monetary policy farther in the future than the time at which the constraint binds do not affect its current ability to spend, and this substantially reduces the predicted effects on current aggregate demand of commitments about policy years in the future.
Their alternative model thus implies that forward guidance is a less powerful tool for getting out of a sharp contraction than simpler models would imply, though it hardly implies that it is irrelevant. The paper is both a contribution to an important policy debate and a useful methodological contribution to the literature on the application of New Keynesian models to assess alternative monetary policies. It has stimulated an active recent literature on “heterogeneous-agent New Keynesian models,” which explores the implications for other aspects of macroeconomic dynamics of introducing income heterogeneity and borrowing constraints.
Nakamura has recently published a JEP article on “Identification in Macroeconomics,” with Steinsson and a new working paper on the role of women’s labor force participation in the slow recovery from recessions observed over the last few decades.  The former is an interesting generalization of the approach discussed above in her fiscal policy paper and also in the price-setting papers: using cross-section variation to identify macroeconomic phenomena and disciplining the aggregate implications with careful structural modeling.  This approach is common to several of Nakamura’s most influential papers and is methodologically eclectic.  It takes advantage of advances in the availability of new and larger data sets to explore cross-section variation, while also recognizing that this alone does not deliver the macroeconomic implications that are of interest to her.  The macro implications require modeling of aggregation that takes into account the heterogeneity in the micro data, and equilibrium considerations.  Moreover, the macro models have implications for the cross section that are testable and provide additional discipline and ability to distinguish competing macro hypotheses. This approach has also been applied in several of her recent papers on the wealth effect from housing, delivering significantly different implications from work focusing only on the micro data.
The working paper “Women, Wealth Effects, and Slow Recoveries” (with Fukui and Steinsson) on slow recoveries from business cycle downturns documents that the slow recovery phenomenon coincides with the convergence of female’s labor force participation to that of males.  That is, as female labor force participation rose during the mid and late-20th century, employment recovered quickly from downturns as women entered the labor force in higher numbers during recoveries.  However, as female labor force participation has risen and converged towards men’s, that dynamic has faded.  The paper argues that this effect alone accounts for 70 percent of the slowing of economic recoveries.  This is an interesting “opposite number” of another labor market finding: that firms adjust faster during downturns, as they adjust to long-run trends more when they are firing.  This result suggests a similar finding during upturns, when there is capacity to draw new workers into the labor market. 
Prior recognition for Nakamura’s accomplishments includes a CAREER Award from the NSF (2011), a Sloan Research Fellowship (2014), the Elaine Bennett Research Prize from the AEA (2014), being named a member of “Generation Next: Top 25 Economists Under 45” by the IMF (2014), and being named one of the decade’s top eight young economists by the Economist (2018). She serves as a Co-editor of the AER, on the CBO’s Panel of Economic Advisers, the AEA Committee on National Statistics, and the BLS Technical Advisory Committee; these appointments testify to the role she has quickly gained in the profession as an expert on issues relating to data construction. Her contributions to the general methodology of empirical macroeconomics, and to the empirical basis for analyses of the effects of monetary and fiscal policies, make Emi Nakamura an outstanding candidate for this year’s John Bates Clark Medal.
-
https://www.aeaweb.org/about-aea/honors-awards/bates-clark/emi-nakamura?fbclid=IwAR1WVQjfH03ifcCl6wbwSzx3Y3WligxX2lbOz-90w1xdAY1HG0pxdtEXSQs

Premio a la Macroeconomía joven: Emi Nakamura galardonada con la Clark Medal 2019

Juan Francisco Jimeno
La American Economic Association (AEA) premia con la John Bates Clark Medal a economistas menores de 40 años que hayan hecho una contribución relevante al pensamiento y al conocimiento económicos. Creado en 1947, este reconocimiento se concedió cada dos años hasta 2010 y anualmente desde entonces. Se trata del premio para economistas jóvenes de mayor prestigio y se considera una antesala del Premio Nobel de Economía.
En otras entradas (por ejemplo, aquí y aquí) hemos presentado a ganadores de ediciones anteriores de la Clark Medal. En esta ocasión, la galardonada es Emi Nakamura, Ph.D. por Harvard University y, en la actualidad, Chancellor’s Professor of Economics en la Universidad de California, Berkely. Emi es la primera macroeconomista (y la cuarta mujer tras Susan Athey, Esther Duflo y Amy Finkelstein, en 2007, 2010 y 2012 respectivamente) que recibe este galardón.
Se trata de una elección muy reveladora, en primer lugar, por concederse tras un largo periodo en el campo de la macroeconomía tradicional (el antecedente más cercano es 1993),  donde la presencia de mujeres es muy reducida (probablemente, la menor entre todos los campos de la economía). Y en segundo lugar, cuando escuchamos en demasiadas ocasiones que la Macroeconomía ha quedado desacreditada por su incapacidad de anticipar y gestionar la última crisis, la AEA señala con este premio que en dicho campo “están pasando cosas” y que allí el conocimiento económico también progresa.
Es habitual escuchar que “lo que los economistas saben de verdad es Microeconomía, pero lo que les gustaría saber es Macroeconomía”. Pues bien, Emi nos ha enseñado varias cosas sobre las causas de las fluctuaciones económicas y la relevancia del modelo neokeynesiano para entenderlas. Para apreciar sus contribuciones, conviene contextualizar la situación de la macro en relación con estas cuestiones.
Se suele atribuir la paternidad de la macroeconomía moderna a John Maynard Keynes. Sin embargo, buena parte de la investigación macroeconómica en la actualidad se realiza con el llamado modelo neokeynesiano que, en realidad, debe más a Ragnar Frisch que a Keynes. La inmensa mayoría de las versiones de este modelo son dinámicas y se basan en el paradigma impulso-propagación propuesto por Frisch. Dicho paradigma concibe las fluctuaciones económicas como el resultado de perturbaciones exógenas (sobre preferencias de los agentes, tecnológicas, asociadas a las políticas económicas) que se transmiten generando variaciones en las variables macroeconómicas en función de las características estructurales de la economía.
Las reminiscencias de Keynes en el modelo neokeynesiano se limitan a suponer que entre dichas características estructurales que determinan los efectos de perturbaciones económicas la más fundamental es la derivada de las rigideces nominales de precios y salarios. La cuestión prioritaria es, por tanto, comprender cómo, cuándo, por qué y cuánto ajustan las empresas los precios de sus bienes y servicios y los salarios de sus trabajadores ante determinadas perturbaciones económicas.
Es sobre esta cuestión donde Emi Nakamura ha hecho sus contribuciones más importantes. Ante la insatisfacción sobre cómo los modelos macroeconómicos introducían las causas de las rigideces nominales de precios y salarios (costes de menú, “precios a la Calvo”, etc.), Emi tomó el camino más difícil, pero también el correcto: construyó bases de datos microeconómicos que informan de la frecuencia, magnitud y timing con el que las empresas cambian sus precios y las analizó con solvencia estadística y profundo conocimiento de las cuestiones teóricas a las que hay que dar respuesta. (Tan importante es reconocer lo que dicen los datos como reconocer qué cosas de las que dicen los datos son relevantes y por qué lo son). Entre sus primeros trabajos, destacan uno sobre la dinámica de la fijación de precios (presentado en una conferencia organizada por el Banco de España cuando todavía era estudiante de doctorado) y, sobre todo, el publicado en el Quarterly Journal of Economics en 2008, también parte de su tesis doctoral, que pronto se convirtió en la referencia para contrastar si una teoría de determinación de precios es coherente con lo observado en la realidad. Y dicha coherencia es especialmente importante en un momento como el actual en el que reina el desconcierto, incluso entre los propios bancos centrales, acerca de los factores que explican el comportamiento agregado de la inflación (como explicamos aquí).
Pero sus contribuciones no se limitan al análisis de las rigideces nominales de precios y a la introducción de nuevos enfoques metodológicos en la investigación en Macroeconomía. Más recientemente, Emi ha realizado aportaciones muy interesantes y relevantes sobre, por ejemplo, la identificación de perturbaciones de gasto público y de los multiplicadores fiscales asociados a ellas (aquí), sobre por qué los anuncios de tipos de interés futuros por los bancos centrales pueden no ser instrumentos tan eficaces de la política monetaria como se deduce del modelo neokeynesiano (aquí) o sobre cómo mejorar la identificación de modelos macroeconómicos (aquí) para importar la llamada "revolución de la credibilidad" también a este campo.
Así pues, Emi se ha ganado una posición destacada entre los macroeconomistas que han descubierto la importancia de los datos microeconómicos y de la heterogeneidad en las decisiones de los agentes económicos a la hora de construir teorías y realizar análisis macroeconómicos rigurosos. En definitiva, se trata de un premio a la macroeconomía joven (y en femenino) muy merecido y que, sin duda, no será más que un aviso de lo que todavía está por venir.
-
La esencia de la macro es el análisis de equilibrio general que, difícilmente, pueden ser identificados con técnicas experimentales o cuasi-experimentales. Creo que hay más posibilidades en la identificación de respuestas a shocks estructurales con el uso cada vez más extensivo e intensivo de datos micro. Esto es lo que dicen, creo que acertadamente, Nakamura y Steinson:
"We use the term “identified moments” as a short-hand for “estimates of responses to identified structural shocks,” or what applied microeconomists would call “causal effects”. We argue that such identified moments are often powerful diagnostic tools for distinguishing between important classes of models (and thereby learning about the effects of policy). To illustrate these notions we discuss the growing use of cross-sectional evidence in macroeconomics and consider what the best existing evidence is on the effects of monetary policy."
-
http://nadaesgratis.es/juan-francisco-jimeno/premio-a-la-macroeconomia-joven-emi-nakamura-ganadora-de-la-clark-medal-2019


Parag Pathak: ganador de la Medalla Clark 2018

Parag Pathak: ganador de la Medalla Clark 2018


El final de la convergencia regional en España.Alfonso Díez-Minguela, Julio Martinez-Galarraga y Daniel A. Tirado-Fabregat.


El final de la convergencia regional en España


admin 12 comentarios
PIB per cápita, 2015
Hace ya cuatro décadas que la desigualdad regional en España empezó a aumentar y desde entonces esta tendencia no ha hecho más que reforzarse. Éste es uno de los resultados que destaca un libro recientemente publicado en el que hemos analizado la evolución de la desigualdad regional en España desde el inicio del proceso de desarrollo económico, allá  por mitad del siglo XIX, hasta la actualidad (aquí). Además, y aún teniendo en cuenta que siempre es difícil anticiparse al desarrollo futuro de un fenómeno económico, hay motivos para pensar, especialmente cuando se aproxima el tema desde una perspectiva de largo plazo, que el aumento de la desigualdad territorial no ha hecho más que comenzar y que quizá ha llegado para quedarse, al menos por un tiempo.
Antes de desgranar algunos de los resultados obtenidos para el caso español, creemos que conviene remarcar un par de aspectos que sitúen en un contexto más amplio la discusión. Por un lado, el aumento de la desigualdad regional desde principios de los años ochenta no es exclusivo de la economía española, sino que atiende a un fenómeno más general. En un par de entradas recientes (aquí y aquí) ya comentamos la situación actual en la Unión Europea y mostramos que en economías de nuestro entorno como Francia e Italia el repunte que marca el final de la convergencia regional en las últimas décadas es también claramente visible. Por otro lado, ante esta situación, resulta difícil no vincular, dada la similitud en la cronología, el aumento de la desigualdad interpersonal, tal y como han señalado Milanovic (aquí) o Atkinson, Piketty y sus coautores (aquí y aquí), con el aumento de la desigualdad territorial.
En este contexto, hay razones de peso que explican que la desigualdad territorial haya atraído la atención de académicos, políticos e instituciones internacionales en los últimos años. De una parte, las exitosas experiencias de crecimiento de países emergentes como China o India han venido acompañadas de un notable avance en la desigualdad económica territorial. Por otra, la preocupación por las desigualdades territoriales también está presente en economías desarrolladas como la Unión Europea (UE), que destina una parte importante de su presupuesto a políticas de cohesión. A su vez, las recientes victorias electorales de los partidarios del Brexit en el Reino Unido o de Donald Trump en Estados Unidos no son sólo reflejo de una creciente desigualdad económica y polarización social, sino que también muestran unos marcados patrones espaciales. Un ejemplo de este patrón espacial sería el declive relativo que han experimentado zonas antaño prósperas y dinámicas como el norte de Inglaterra o el cinturón industrial de EEUU y que en las últimas décadas han sufrido un intenso declive económico; en ambos casos, estos territorios han nutrido las urnas de votos a favor del Brexit y de Trump apostando por un cambio radical en el status quo. De hecho, en la Europa actual la cuestión territorial presenta además otras aristas que generan tensiones añadidas que trascienden a la propia economía. Lejos de ser el único motivo, la cuestión territorial se manifiesta en el auge de movimientos políticos que promueven cambios profundos en las estructuras territoriales y de decisión política en diversos países como el propio Reino Unido (con el referéndum de independencia que tuvo lugar en Escocia en 2014), Bélgica, o con el auge del movimiento independentista catalán.
En cualquier caso, el aumento de la desigualdad regional de las últimas décadas es resultado de un largo proceso histórico. Mientras la historia económica (aquí) muestra que las primeras fases del desarrollo suelen ir acompañadas de un aumento de la desigualdad territorial, que posteriormente tiende a disminuir, la teoría del crecimiento económico ha explicado esta pauta de U-invertida (aquí). Los shocks tecnológicos que alimentan el crecimiento económico se concentran inicialmente en aquellas regiones con mejor dotación de factores o instituciones y la desigualdad territorial tiende inicialmente a crecer. No obstante, la difusión de las nuevas tecnologías desde la región líder a las seguidoras provoca el inicio de un proceso de convergencia regional impulsado por el catch-up tecnológico y los flujos de factores. En este contexto, las desigualdades territoriales pueden ser mayores en un entorno económico de mayor globalización, es decir, existe una relación positiva entre apertura comercial y desigualdad territorial. Estos trabajos (aquí, aquí y aquí), señalan, asimismo, que con el aumento de la desigualdad regional en las últimas décadas se está fraguando una relación en forma de N entre desigualdades territoriales y desarrollo económico (similar a la curva en forma de elefante de Milanovic).
Dentro de este contexto, nuestro trabajo estudia la evolución de la desigualdad regional en España en el largo plazo. La observación del gráfico 1 permite extraer algunas conclusiones. En primer lugar, que la desigualdad territorial en la actualidad es más baja que la registrada al inicio del proceso de desarrollo económico español. Segundo, que ha habido periodos de divergencia y de convergencia: la desigualdad regional aumentó entre 1860 y 1910, y se redujo a lo largo de los periodos 1910-1950 y, especialmente, 1950-1980. Tercero, que la etapa que se abre con el acceso de la economía española a la UE, ha contemplado un nuevo avance de las desigualdades territoriales. Como consecuencia de todo ello, la desigualdad económica regional en España dibuja también una curva en forma de N, de manera que desde los años ochenta se asiste a un incipiente crecimiento de la desigualdad territorial.
Gráfico 1. Desigualdad regional en PIB por habitante en España, 1860-2015.
Para profundizar en esta visión general, hemos examinado también el conjunto de la distribución, con objeto de captar las diferencias entre regiones ricas y pobres, así como sus cambios a lo largo del tiempo. Del gráfico 2 se desprenden algunas pautas que permiten entender mejor la evolución que ha seguido la desigualdad regional en España. Al inicio del proceso de desarrollo económico, cuando la desigualdad regional era todavía relativamente baja, un grupo numeroso de provincias se agrupaba en torno a la media española. Sin embargo, a partir de entonces se observa que el inicial avance en la desigualdad constatado en el gráfico 1 se explicaría por el despegue de unas pocas regiones que se distanciaron del resto de la economía (Cataluña, País Vasco, Madrid). En las primeras décadas del siglo XX, la distribución empezaría a mostrar un cambio de tendencia, que se manifiesta en el acercamiento de las regiones con mayor renta a valores cercanos a la media. Desde mitad del siglo XX se va conformando, no obstante, una estructura cada vez más bimodal o polarizada, lo cual indica la existencia de un considerable número de regiones que tienen niveles de renta por encima de la media frente a otras que se agrupan en valores marcadamente inferiores a ésta. Es decir, desde los años ochenta, el aumento de la desigualdad ha venido acompañado por un reforzamiento de la polarización. O, dicho en otras palabras, los niveles de renta provinciales se agrupan en torno a dos medias que se están distanciando.
Gráfico 2. Densidades de Kernel del PIB por habitante (provincias), España 1860-2015.
Finalmente, cabe preguntarse si existen patrones geográficos en la distribución de la desigualdad regional y su evolución en el tiempo. El siguiente mapa muestra las provincias coloreadas siguiendo una escala de grises en función de su nivel de renta. Esta primera aproximación permite constatar que en el arranque del proceso industrializador a mitad del XIX no se observa patrón geográfico alguno en los niveles de renta. No obstante, a lo largo de la primera mitad del siglo XX, se conforma, de forma gradual, un patrón espacial caracterizado por la existencia de un gradiente de rentas que recorre la península desde el noreste (ricas) hacia el suroeste (pobres), y que se fue consolidando hasta los años ochenta. Desde entonces, el mapa va mostrando una mayor división norte-sur, en el que los territorios de menor renta se van concentrando en un territorio (creciente) que recorre, de este a oeste, todo el sur peninsular. Conjuntamente, pues, se puede definir esta realidad como un caso de polarización espacial.
Mapa 1. PIB por habitante por provincias, España 1860-2015.
La situación descrita hasta aquí se ha de enmarcar dentro del contexto general de la economía mundial. En este sentido, las primeras décadas del siglo XXI se caracterizan por el intenso cambio tecnológico, vinculado a las TICs, y una creciente globalización de los mercados de bienes y servicios, y de los mercados de capitales, pero sin grandes flujos migratorios internacionales o regionales. Es en un escenario como éste en el que hay que situar los tres elementos claves vinculados a la desigualdad regional en España: primero, que la desigualdad regional está creciendo; segundo, que se está dando una polarización de rentas entre territorios relativamente ricos y pobres (en este sentido, el ejemplo europeo muestra una situación general de mayor protagonismo de las regiones que albergan las capitales de los estados); y tercero, que se está conformando un marcado y persistente patrón geográfico norte-sur.
En un contexto como el descrito, se dan las condiciones para la aparición de nuevas tensiones sociales y políticas de las que son claro reflejo el ascenso de fenómenos que ponen en cuestión los ámbitos institucionales y territoriales de toma de decisiones (el anti-europeísmo) o de repliegue ante los efectos territoriales de la globalización (regreso al discurso proteccionista o anti-inmigratorio). En este sentido, el empobrecimiento relativo de regiones tradicionalmente prósperas o la creciente brecha de rentas existente entre las regiones más ricas y las más desfavorecidas, ha asentado la percepción de que, en palabras de Andrés Rodríguez-Pose (aquí), en el actual contexto de cambio tecnológico y globalización, hay territorios que “no importan” y ello está motivando su “venganza política”.

Nota de los editores: Si le ha interesado esta entrada, por favor acuérdese de hacer una donación a NeG para que podamos continuar escribiéndolas.

 http://nadaesgratis.es/admin/el-final-de-la-convergencia-regional-en-espana
-
Javier dice:
Muy interesante la entrada, especialmente el gráfico que muestra la progresión de la desigualdad en España desde el siglo XIX. Es especialmente clara la tendencia a polarizarse en un eje Norte-Sur.
Sería interesante analizar si el modelo autonómico implantado tras la Transición ha tenido que ver en este fenómeno, y si ese fuera el caso, qué otro modelo se podría proponer para revertirlo.

Sobre dinero, deuda, fideicomiso y banco central.Claudio Borio

El documento analiza las propiedades de un sistema monetario que funciona bien, tanto en su funcionamiento diario como a largo plazo. Define un sistema monetario como dinero más los mecanismos para la ejecución de pagos. Se basa en la teoría, la historia y la experiencia práctica.
Contribución

El documento proporciona un marco para pintar una imagen coherente de un amplio conjunto de temas que se analizan por separado en economía. El marco abarca dinero, pagos, operaciones monetarias, criptomonedas, neutralidad monetaria, banca libre, inflación y la relación entre la estabilidad monetaria y financiera. El documento destaca el papel de las instituciones de fomento de la confianza, en particular los bancos centrales. Se basa en las lecciones de la historia del dinero, el crédito, los bancos y los bancos centrales.

On money, debt, trust and central banking

BIS Working Papers  |  No 763  | 
11 January 2019
PDF full text
 (424kb)
 |  31 pages

Summary

Focus

The paper discusses the properties of a well functioning monetary system, in both its day-to-day operation and the longer run. It defines a monetary system as money plus the mechanisms for the execution of payments. It draws on theory, history and practical experience.

Contribution

The paper provides a framework to paint a coherent picture of a broad set of issues typically analysed separately in economics. The framework covers money, payments, monetary operations, cryptocurrencies, money neutrality, free banking, inflation and the relationship between monetary and financial stability. The paper highlights the role of trust-building institutions, notably central banks. It draws on the lessons of the history of money, credit, banks and central banks.

Findings

Treating the issues separately obscures important relationships. Trust is the foundation of a well functioning monetary system. The distinction between money and credit, both underpinned by trust, is overdone. A demand-determined, elastic supply of credit is essential for the system to operate at all and to set interest rates. But in the longer run, too elastic a supply can undermine monetary and financial stability. The notion that the monetary base, rather than the interest rate, is the system's ultimate anchor is incorrect. For similar reasons, the same is true of the common view that changes in the monetary base drive the supply of money. As concepts, monetary and financial stability are joined at the hip, but the processes underlying them are quite different. As regards price stability, it is not appropriate to think of the price level as the inverse of the price of money. The common view that, in the long run, money affects only prices is highly suspect. When inflation is low, thinking of it as distinct from relative price changes muddies the waters. As regards financial stability, the focus should be on the forces that generate financial booms and busts. Ensuring lasting monetary and financial stability is the main challenge ahead. The current monetary system, with prudential regulation and central banks at its core, is not perfect and must be improved. But it provides the best basis on which to build further. Cryptocurrencies are not a viable alternative.


Abstract

This essay examines in detail the properties of a well functioning monetary system - defined as money plus the mechanisms to execute payments - in both the short and long run, drawing on both theory and the lessons from history. It stresses the importance of trust and of the institutions needed to secure it. Ensuring price and financial stability is critical to nurturing and maintaining that trust. In the process, the essay addresses several related questions, such as the relationship between money and debt, the viability of cryptocurrencies as money, money neutrality, and the nexus between monetary and financial stability. While the present monetary system, with central banks and a prudential apparatus at its core, can and must be improved, it still provides the best basis to build on.
JEL classification: E00, E30, E40, E50, G21, N20
Keywords: monetary system, money, debt, payments, trust, monetary stability, financial stability, central bank
-
About the author
Claudio Borio
Head of the Monetary and Economic Department
More from this author

 Seguimos con el capítulo 19 , donde la genealogía pasa de instituciones relativamente persistentes a cambio, innovación, selección y destru...