Una lección de Física Estadística : Luis Cosin

Una lección de Física Estadística

1. Estadística de Maxwell-Boltzmann


Con el nombre de “ley” o “estadística” de Maxwell-Boltzmann se conoce un resultado demáxima importancia en física teórica y que, como veremos, puede ser aplicado a realidades económicas y sociales.

Es uno de esos ejemplos de ciencia “elegante”, ya que partiendo de unas pocas hipótesisllega a conclusiones sorprendentes, por poco intuitivas y, además, verificables experimentalmente.

Empecemos por describirla en su marco natural: la física de partículas.


2. Microestados y macroestados de un sistema


Imaginemos un sistema compuesto por N partículas indistinguibles unas de otras como pueden ser, por ejemplo, las moléculas de un gas.


Supongamos que estas partículas se reparten en niveles de energía discretos que llamaremos E0, E1 ... En ... En todo momento, cada una de las partículas ocupa alguno de los niveles (y varias partículas pueden ocupar el mismo nivel).


Para cada nivel Ei llamaremos ni al número de partículas en dicho nivel en un instante dado.

  • A cada posible distribución de las N partículas en los distintos niveles lo llamaremos un microestado.

  • Agruparemos todos los posibles microestados que comparten el mismo número de partículas en cada nivel en un macroestado. Es decir, un macroestado es una disposición de cantidades de partículas en los niveles energéticos n0 ... ni ...Todos los microestados asociados a un mismo macroestado tienen igual número de partículas en cada nivel energético.

Un macroestado es algo observable (basta con contar las partículas en cada nivel) mientras que un microestado no lo es (ya que las partículas son indistinguibles unas de otras).

Por ejemplo, en el gráfico siguiente, que representa el caso de 3 moléculas en un sistema con energía total 3, existen:

  • 10 microestados posibles
  • y 3 macroestados posibles (cada una de las filas)

Notar que la suma de energías de todos ellos es 3:


La energía asociada a un microestado particular será entonces la suma de las energías de cada partícula:

E = Σi ni · Ei

El símbolo Σ se lee “suma” y la expresión anterior es la suma de todos los productos ni · Ei(número de partículas en cada nivel por la energía de cada nivel).


3. Hipótesis básicas


Para que la estadística de Maxwell-Boltzmann sea aplicable a un sistema, tendremos que hacer 3 hipótesis muy sencillas:

  1. El número de partículas, ni, en cada nivel de energía Ei es elevado.

  1. El sistema es aislado, es decir, no intercambia energía ni materia con el exterior. Entonces, son constantes:

E = Σi ni · Ei

N = Σi ni

  1. Las partículas del sistema realizan entre ellas intercambios de energía aleatorios, de suma cero y sin una preferencia determinada, es decir, todos los microestados con una energía total E son equiprobables.

Bajo estas tres sencillas condiciones, el macroestado más probable (es decir, aquél que tiene un mayor número de microestados posibles) corresponde a una distribución exponencial inversa.

ni = R · exp( -βEi )

Si la representamos con la energía en abscisas (horizontal) y el número de partículas en ordenadas (vertical) obtenemos el siguiente gráfico:


Es decir, el número de partículas en un nivel disminuye rápidamente a medida que aumenta Ei.

  • El factor β mide cuán rápido desciende la población de los niveles al aumentar Ei. A mayor valor de β, menor número de partículas de alta energía.

  • Y el factor de proporcionalidad R se ajusta para que se cumpla la restricciónsobre el número total de partículas N.

La deducción es bastante sencilla y puede verse en el anexo.

Si además asumimos que hay muchos niveles y están muy juntos unos de otros y espaciados regularmente, entonces:

β = 1 / kT

Con T la energía media de las partículas, que no es otra cosa que la temperatura del sistema, y k la constante de Boltzmann (que depende de las unidades en las que se mida la temperatura y la energía).

A mayor temperatura, por tanto, menor es el valor absoluto de β y mayor la dispersión (más partículas en los niveles altos de energía).

Más aún, se demuestra fácilmente (ver anexo) que la entropía del sistema, S, es entonces:

S = k ln(M)

Con M el número de microestados posibles. Es decir, la entropía es una medida del “desorden” del sistema. A mayor número de microestados posibles, M, mayor entropía, S.

Esta observación fue hecha por primera vez por Boltzmann.


4. Y esto ¿qué tiene que ver con la economía?

Las 3 hipótesis que necesita la estadística de Maxwell-Boltzmann son muy básicas y es fácil pensar en otros entornos donde se cumplen con suficiente aproximación, no sólo en la física de partículas.

Existe controversia sobre si esta estadística puede ser aplicada a las ciencias sociales. El matemático Benjamin Peirce definió las matemáticas como "la ciencia que señala las conclusiones necesarias".

Debemos asumir entonces que, si en un entorno se cumplen las hipótesis, las conclusiones son aplicables a dicho entorno.

Si en la discusión anterior, sustituimos “partículas” por “individuos” y “energía” por “riqueza”, las tres hipótesis se convierten en:

  1. El número de individuos, ni, en cada nivel de riqueza Ei es elevado.

  1. El sistema es aislado, es decir, no intercambia riqueza ni indivíduos con el exterior.

  1. Los individuos del sistema realizan entre ellos intercambios de riqueza aleatorios, de suma cero y sin una preferencia determinada.

Estamos hablando, pues, de un “mercado no regulado” o “mercado natural” (distinguir de “libre mercado”).

En estas tres hipótesis, la estadística de Maxwell-Boltzmann nos dice que necesariamente la distribución de la riqueza más probable es exponencial inversa.

Es decir, en forma de la clásica pirámide de renta puntiaguda.

ni = R · exp( -βEi )

Y si el número de niveles es alto, el coeficiente es β = 1 / kT con T la riqueza media.

Conclusión 1: En mercados no regulados y con intercambios aleatorios de suma cero, la riqueza tiende a distribuirse de forma piramidal, más puntiaguda (es decir, más desigual) cuanto mayor sea la riqueza media (o “temperatura”).


Empíricamente, y como aproximación, suele hablarse de “Leyes de Pareto”. Por ejemplo,“el 20% de los individuos controla el 80% de los recursos y viceversa”.


5. Bueno, pero hemos asumido que no hay intercambios con el exterior...

Si mantenemos el número de partículas constante, cuando un sistema recibe una cantidad de calor q, aumenta la energía interna, y por tanto la energía media o temperatura, T.

En el equilibrio predicho por la estadística de Boltzmann:

β = 1 / kT

disminuye al aumentar T y, por tanto, aumenta la dispersión. De nuevo, si sustituimos “energía” por “riqueza”, y sin ánimo de ser polémico:

Conclusión 2: En mercados no regulados con intercambios aleatorios de suma cero, cuando se produce un aumento de la riqueza media, los segmentos más ricos perciben aumentos mayores de su patrimonio (tanto en términos absolutos como proporcionales) que los menos ricos.


En el fondo, es la clásica observación que todos podemos haber hecho alguna vez: en ausencia de mecanismos de redistribución, a pesar que la riqueza aumente, los patrimonios más bajos crecen más despacio en términos proporcionales y absolutos, que los más altos.


6. ¿Y el crecimiento? ¿y la movilidad social?

Cuando un sistema recibe una cantidad de calor q a una temperatura T, sin variar el número de partículas, su entropía (“desorden interno”) aumenta en:

Δ S = q/T = kqβ

A medida que la temperatura va aumentando, los incrementos de entropía que produce la misma cantidad de energía q son cada vez menores (β va disminuyendo).

Si asimilamos “entropía” (que es movilidad de partículas entre niveles) a “movilidad social”:

Conclusión 3: En mercados no regulados con intercambios aleatorios de suma cero, a medida que la riqueza aumenta, el efecto de incremento de la movilidad social asociado a ese incremento de la riqueza disponible es cada vez menor (de hecho, es inversamente proporcional a la riqueza media).


Referencias:


ANEXO: DEDUCCIÓN DE LA ESTADÍSTICA DE MAXWELL-BOLTZMANN


Para quien esté interesado, damos a continuación la justificación de los argumentos expuestos más arriba.

A.1. Deducción de la estadística de Maxwell-Boltzmann


Dentro de un nivel Ei con ni partículas, puede haber ni! posibles disposiciones de las mismas,donde ni! se llama factorial de ni y es una forma abreviada de escribir:

ni! = ni · (ni – 1) · (ni - 2) · ... · 2 · 1

Esto fácil de entender:

  • elegimos la primera partícula de la permutación entre las ni posibles,
  • la siguiente habrá que elegirla entre las ni – 1 restantes,
  • ... y así sucesivamente hasta que las agotamos todas.

Se dice que ni! es el número de posibles permutaciones de las ni partículas dentro del nivel Ei.

Si tenemos N partículas distribuidas con ni en cada nivel Ei, el número total M de microestados (permutaciones de los partículas) que no alteran la disposición en niveles será entonces:

M(n1 ... ni ...) = n1! · ... · ni! · ... = Πi ni!

Donde Π simboliza “producto”. Es decir, es el producto de los factoriales de los ni.

Para simplificar los cálculos con factoriales (que son bastante farragosos), usaremos logaritmos. Los logaritmos tienen la propiedad interesante de transformar multiplicaciones en sumas y potencias en multiplicaciones.

ln (a · b) = ln(a) + ln(b)
ln( ab ) = b · ln(a)

La función inversa del logaritmo es la exponencial: ln( exp(a) ) = a.

Haremos uso de la aproximación de Stirling para el logaritmo natural del factorial de números grandes:

ln(n!) ≅ n ( ln(n) – 1 ) para n grande
Como la función logarítmica es convexa, da igual maximizar una función f que su logaritmo, ln(f).

Tomamos entonces logaritmos en la expresión de M y usamos la aproximación de Stirling:

ln(M) = ln( Πi ni! ) = Σi ln(ni) ≅ Σi ni ( ln(ni) – 1 )

Queremos determinar el máximo de la expresión anterior, sujeto a las restricciones:

F = Σi ni – N = 0
G = Σi ni · Ei – E = 0

Aplicamos entonces el teorema del máximo: Existen multiplicadores α y β > 0 de modo que se cumplen las siguientes igualdades entre derivadas parciales:

( ∂ln(M)/∂ni ) = - α ·( ∂F/∂ni ) – β ·( ∂G/∂ni )

Es decir, sustituyendo:

( ln(ni) – 1 ) + 1 = - α ·( 1 ) – β ·( Ei )

Despejando:

ni = exp( -α -βEi ) = exp( -α ) · exp( -βEi ) = R · exp( -βEi )

Es decir, la distribución con mayor número de microestados (la más probable), es exponencial inversa.

Es decir, R y β se eligen de modo que se cumplan las dos restricciones sobre energía y número de partículas del sistema:

N = Σi ni = Σi R exp( -βEi ) = R · Σi exp( -βEi )

E = Σi Ei ni = Σi Ei·R·exp( -βEi ) = R · Σi Ei exp( -βEi )

Si despejamos R en la primera expresión:

R = N / Σi exp( -βEi )

Y la sustituimos en la segunda, obtenemos la ecuación que debe cumplir el parámetro β en función de N y E:

E · Σi exp( -βEi ) = N · Σi Ei exp( -βEi )

O bien, reordenando y dividiendo por N:

Σi ( E/N – Ei ) exp( -βEi ) = 0


A.2. Interpretación estadística de la temperatura

El cociente E/N = t es la energía media por partícula, que podemos llamar “temperatura absoluta”.

Entonces:


Σi ( t – Ei ) exp( -βEi ) = 0

De donde deducimos que β no depende del número de partículas, sino sólo de su energía media T y de la distribución de niveles de energía Ei.

Un caso especial interesante se da cuando hay muchos niveles y están muy juntos, espaciados regularmente.

Si asumimos que:

Ei = e·i

Donde e es el “salto cuántico” de un nivel energético al siguiente, entonces:

0 = Σi (t – ei) exp( -βei ) = t Σi exp( -βe )i – e Σi i exp( -βe )i

Que son dos sumas de potencias y se pueden expresar analíticamente (ver la nota más abajo):

0 = t (1 - exp( -βe ))-1 – e (1 - exp( -βe ))-2

Multiplicando ambos términos por (1 - exp( -βe ))2:

0 = t (1 - exp( -βe )) – e

Obtenemos una expresión para β en función de t y e. Despejando β:

β = -e-1 · ln(1 - e/t)

Como e es muy pequeño comparado con t (asumimos que hay muchos niveles y una cantidad de energía apreciable en el sistema), tenemos:

β = -e-1 · ln(1 - e/t) ≅ -e-1 ·(- e/t) = 1/t

Habitualmente, la temperatura no se mide como “energía media por partícula”, sino en una escala proporcional a ella, como es por ejemplo la escala Kelvin.

En este caso, t = kT con T la temperatura en la escala habitual y la constante de proporcionalidad, k, se denomina constante de Boltzmann.

Se trata de una constante fundamental en física. Para la escala Kelvin, tiene el siguiente valor determinado empíricamente:

k = 1,3806504 · 10-23 J/K (Julios/Kelvin)


Nota: Sea:

f(x) = Σi≥0 xi

Entonces:

x f(x) = Σi≥0 xi+1 = Σi≥1 xi

Restando ambas igualdades:

f(x) – x f(x) = 1

Es decir

Σi≥0 xi = f(x) = (1-x)-1

Derivando respecto de x:

Σi≥0 i xi = f’(x) = (1-x)-2


A.3. Interpretación estadística de la entropía


Supongamos que tenemos un sistema con N partículas distribuidas en un macroestado entre los diferentes niveles Ei.

El logaritmo del número de microestados compatibles con el macroestado será:

ln(M) ≅ Σi ni ( ln(ni) – 1 )

Si aportamos al sistema una cantidad positiva pequeña de energía:

e = Es - Er (r < s)

De modo que una de sus partículas la capture y “salte” del nivel Er al Es, el nuevo valor de ln(M) será:

ln(M’) ≅ Σi≠r,s ni ( ln(ni) – 1 )
+ ( nr – 1 )( ln(nr – 1) – 1 )
+ ( ns + 1 )( ln(ns + 1) – 1 )

Tanto nr como ns son muy grandes, por lo que ln(nr) ≅ ln(nr – 1), ln(ns) ≅ ln(ns + 1). Es decir:

ln(M’) ≅ Σi ni ( ln(ni) – 1 ) – ( ln(nr) – 1 ) + ( ln(ns) – 1 )

Reordenando:

ln(M’) ≅ ln(M) – ln(nr) + ln(ns)

Es decir:

Δ ln(M) = ln(M’) - ln(M) Δ ln(ns) - ln(nr)

Si asumimos que el sistema está en equilibrio en su estado más probable y R prácticamente no varía, entonces:

ns = R exp ( - Es/kT )
nr = R exp ( - Er/kT )

Y entonces:

Δ ln(M) ≅ ( ln(R) – Es/kT ) – ( ln(R) – Er/kT ) = (Er – Es)/kT

Pero e = Es – Er es la energía aportada al sistema, por lo que:

Δ ln(M) ≅ - e /kT = ΔS / k

Con Δ S = q/T el incremento de la entropía del sistema. Es decir:

ΔS = k · Δln(M)

O bien, ya que ambas, S y M, son variables de estado del sistema:

S = k ln(M)

Obtenemos una de las ecuaciones más famosas atribuídas a Boltzmann. La entropía es, mediando la constante de Boltzmann, proporcional al logaritmo del número de microestados posibles.

Es decir, la entropía es una medida del “desorden” del sistema.


Referencias:


BIS, BCentrales y economistas

Demoledor informe de Caruana (BIS) contra la compra de deuda por los bancos centrales

Demoledor informe de Caruana (BIS) contra la compra de deuda por los bancos centrales

45

Enviar

72

39


0

Menéame

Imprimir
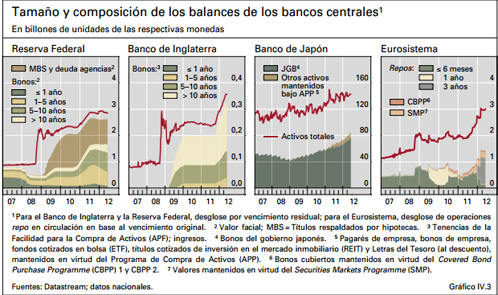
Paréntesis en la tradicional frialdad del Banco de Pagos Internacional. El BIS (por sus siglas en inglés), que dirige el español Jaime Caruana, exgobernador del Banco de España, ataca en su informe anual de una forma inusual la compra de deuda pública por parte de los bancos centrales. Y lo hace con un argumento sólido. Los activos en poder del regulador representan ya una cifra descomunal: nada menos que 18 billones de dólares. O lo que es lo mismo, el 30% del PIB mundial, “el doble que hace una década”, sostiene el organismo que agrupa a los bancos centrales de todo el mundo. Ofrece, igualmente, otro argumento de peso: “la deuda pública ha ido perdiendo su carácter de activo sin riesgo a un ritmo alarmante”.
El BIS reconoce en su informe que, gracias a la “actuación enérgica” de la autoridad monetaria tras la caída de Lehman Brothers, se evitó el colapso de la economía mundial, pero, dicho esto, asegura que la acción combinada de compras masivas de deuda pública y tipos de interés reales negativos ha devenido una situación explosiva. “Los riesgos no pueden sino acumularse”, afirma. Y para demostrarlo pone como ejemplo lo sucedido en Japón durante los años 90, donde se “desperdiciaron” ingentes cantidades de dinero para “salvar a prestatarios y bancos ya de por síinsolventes”. Habla incluso de que “mantener los precios de activos artificialmente inflados pone en riesgo la estabilidad financiera mundial”.
En palabras de los banqueros del BIS, los agentes económicos sobreendeudados “no deben seguir endeudándose para gastar”, pero al mismo tiempo alerta de que “un sistema financiero deteriorado resulta menos eficaz para transmitir la orientación de la política al resto de la economía”. Y en este sentido, clama contra la política de los bancos de mantener vivos préstamos que en realidad están en situación de mora. Pero no se reconoce esta situación toda vez que las entidades tienen asegurada la financiación acudiendo al BCE. “Las bajas tasas de interés reducen el coste de oportunidad de mantener préstamos en mora y pueden llevar a los bancos asobrestimar su capacidad de devolverlos”, asegura.
EL BIS explica que una política monetaria excesivamente laxa (mediante la compra de bonos públicos y tipos de interés reales negativos) lo que está provocando es unretraso en los ajustes fiscales. O dicho en otros términos. Los gobiernos aplazan la toma de decisiones porque saben que tarde o temprano los bancos centrales saldrán en su auxilio.
Según sus datos, y en el caso del BCE, la autoridad monetaria ha adquirido hasta ahora deuda pública de los países periféricos por valor de 212.000 millones de euros, mientras que ha garantizado otros 69.000 millones.     
Problemas de solvencia
En palabras del BIS, “sería un error pensar que los bancos centrales pueden utilizar sus balances para resolver cualquier problema económico y financiero: no pueden inducir el desapalancamiento, no pueden corregir los desequilibrios sectoriales y no pueden resolver problemas de solvencia”. Y en un tono algo apocalíptico, asegura que de persistir esta estrategia, y cuando llegue el momento de endurecer la política monetaria, es posible que sea demasiado tarde. Si eso ocurre, sostiene el BIS,  “los bancos centrales sufrirían una pérdida definitiva de su credibilidad y quizás incluso de su independencia”.
Según sus datos, desde que estallara la crisis en 2007, la deuda pública de las economías avanzadas ha aumentado en promedio desde aproximadamente el 75% hasta más del 100% del PIB, y los déficits públicos se han disparado de media del 1,5% al 6,5% del PIB. Tanto es así que  en la mayoría de las economías avanzadas, entre ellas la española, los presupuestos públicos, excluidos los pagos de intereses, “deberían registrar un superávit de más del 2% del PIB durante 20 años seguidos tan solo para que la relación entre la deuda y el PIB volviera a los niveles anteriores a la crisis“.
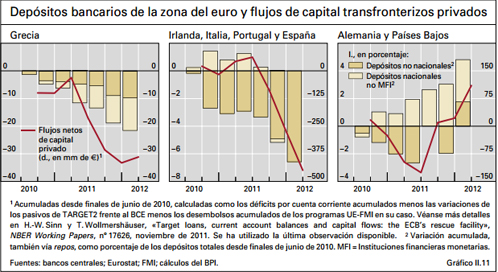
El problema, como asegura el BIS, es que se ha establecido un círculo vicioso entre cuentas públicas y sistema bancario, y el resultado no puede ser más letal. Lo cual ha agravado la fuga de depósitos en los países con más problemas: Según sus estimaciones, se han producido salidas netas de capital privado en Grecia, Irlanda, Italia, Portugal y España, mientras que hay entradas de capital en Alemania y los Países Bajos.
---
SNB
El Banco de Pagos Internacionales (BIS, por sus siglas en inglés) acaba de advertir a los bancos centrales de que deberían comenzar a reducir el exceso de liquidez para luchar contra la crisis. "Por fin se está diciendo claro", apunta el Catedrático de Estructura Económica de la Universidad Ramón Llull Santiago Niño Becerra.
En su opinión, lo que se ha estado haciendo todos estos años es "comprar tiempo sin arreglar absolutamente nada". "El BIS ha dicho que las inyecciones de fondos por parte de los bancos centrales ya han dado de sí todo lo que podían dar", señala el economista en su cuenta de twitter.
Becerra se refiere así a las palabras del asesor económico y responsable del departamento monetario y económico del BIS Stephen Cecchetti, que opina que los bancos centrales "no pueden hacer más sin elevar los riesgos que ya han creado". "No pueden hacer 'todo lo que haga falta' para devolver las economías, todavía afectadas por la atonía, a un crecimiento fuerte y sostenible", señala Cecchetti.
"Son otros los que tienen que actuar, acelerando las difíciles reformas, pero fundamentales, y trabajar para poner en marcha el crecimiento de la productividad y del empleo", señala el experto del BIS. "Cada país tiene que adaptar el programa de reformas para maximizar sus posibilidades de éxito sin poner en peligro la recuperación económica en curso."
Niño Becerra insiste al respecto que lo que se ha estado haciendo es "comprar tiempo, pero la solución a la crisis no es monetaria, sino que pasa por realizar los cambios sistémicos precisos para, entiendo, preparar el cambio de modelo". "Es preciso introducir más flexibilidad, y alcanzar el equilibrio en las cuentas públicas", añade Becerra.
Eso sí, el Catedrático de Estructura Económica de la Universidad Ramón Llull hace una crítica: el BIS "no dice ni pío sobre la deuda total, impagable, que embebe todos los recovecos de la economía y de la sociedad. Lo dejarán para la próxima", concluye.
Romper los círculos viciosos BIS
 ¿Cómo convertir estos círculos viciosos en virtuosos? Las principales amenazas para la economía mundial se 

agrupan en torno a cuatro retos pendientes: el ajuste estructural, los riesgos de la política monetaria y la política fiscal y la reforma financiera. Estos cuatro temas y las medidas necesarias para encauzar la economía en una senda de crecimiento sostenible a largo plazo son el foco de atención de los Capítulos III–VI de este Informe. En el resto del presente capítulo se extraen recomendaciones para las políticas económicas mundiales. Antes de concluir, se analizan los círculos viciosos que actualmente afectan a Europa, donde la unión monetaria se enfrenta a los retos mencionados y además a los relacionados con una configuración institucional incompleta

 .http://www.bis.org/publ/arpdf/ar2012_1_es.pdf


¿senda de crecimiento sostenible a largo plazo?....
...mas bien parece una senda tortuosa de crecimiento y no crecimiento....crecimiento x crecimiento sostenible o no sostenible es pensar en viejos parámetros ? ...otros dicen primero decrecer para después crecer...?

  • Es inevitable la transición hacia una economía del no-crecimiento, o más bien hacia una economía en la cual el crecimiento sea definido de una manera fundamentalmente diferente. Pero nos irá mucho mejor si la planificamos, en lugar de limitarnos a contemplar perplejos cómo empiezan a fallar las instituciones de las que dependemos, para luego tratar de improvisar una estrategia de supervivencia ante su retirada."
    http://www.resilience.org/stories/2011-01-14/el-fin-del-crecimiento
  • ¿ el problema es ese como planificar sin ser un régimen planificador?, como planificar en una economia de mercado...¿puede ser posible via incentivos positivos ?....o via revoluciones tecnológicas ?
"actualmente deberíamos estar experimentando superávits de casi el 2% para comenzar a estabilizar la deuda" 

Vicente Rios ( investigador de macroeconomía especializado en la modelación de sistemas sociales dinámicos y la propagación de perturbaciones espacio-temporales en los mismos. Me interesa especialmente el diseño de modelos sociales alternativos dada la actual crisis sistémica. Considero que el futuro de las ecologías humanas pasa por una profunda transformación del modo de producción y distribución. Del mismo modo, la forma de llevarlo a cabo y terminar con la actual casta parasitaria precisará de una redistribución del poder político y económico total) 

Después de la fiebre del oro, de Nouriel Roubini

El autor sostiene que entre 2009 y 2011 se produjo una burbuja del oro, que llevó a un aumento de los precios de este metal precioso desde los 800 dólares la onza a los 1.900. Considera que ya estalló y augura que los precios todavía bajarán mucho más.
El aumento en los precios del oro en los últimos años –desde 800 dólares la onza a principios de 2009 hasta más de 1.900 dólares a finales de 2011– presentó todas las características de una burbuja. Y ahora, como todos los repentinos aumentos de precios de activos divorciados de los aspectos fundamentales de la oferta y la demanda, esa burbuja se está desinflando. En su punto máximo, los llamados escarabajos de oro –una combinación de inversores paranoicos y otras personas con una agenda política basada en el miedo– alegremente predecían precios de 2.000, 3.000 e incluso 5.000 dólares en cuestión de años. Pero, desde entonces, los precios han avanzado mayormente en dirección descendente. En abril, el oro se vendía por cerca de 1.300 dólares la onza, y el precio aún ronda por debajo de los 1.400: una caída de casi el 30 % respecto a los máximos de 2011.
Hay muchos motivos que explican por qué estalló la burbuja y los precios del oro probablemente bajen mucho más, en dirección hacia a los 1.000 dólares en 2015.
RIESGOS PASADOS
En primer lugar, los precios del oro tienen a dispararse cuando hay riesgos económicos, financieros y geopolíticos graves para la economía mundial. Durante la crisis financiera global, incluso la seguridad de los depósitos bancarios y de los bonos gubernamentales fue puesta en duda por algunos inversores. Si usted se preocupa por el apocalipsis financiero, es metafóricamente el momento adecuado para aprovisionar su búnker con armas, municiones, comida enlatada y barras de oro. Pero incluso en ese funesto escenario el oro puede ser una mala inversión. De hecho, en el punto máximo de la crisis financiera mundial, entre 2008 y 2009, los precios de este metal cayeron bruscamente varias veces. En una situación de extrema restricción crediticia, las compras apalancadas provocan ventas forzadas, porque cualquier corrección en los precios dispara demandas de cobertura suplementaria. En consecuencia, el oro puede ser muy volátil –hacia arriba y hacia abajo– en los puntos máximos de una crisis.
En segundo lugar, el oro muestra su mejor desempeño cuando hay riesgo de una inflación elevada, ya que su popularidad como depósito de valor aumenta. Pero, a pesar de la política monetaria extremadamente agresiva de muchos bancos centrales –las sucesivas rondas de “flexibilización cuantitativa” han duplicado, o incluso triplicado, la oferta monetaria en la mayoría de las economías avanzadas– la inflación mundial es actualmente baja y está cayendo aún más. El motivo es simple: si bien la base monetaria ha aumentado vertiginosamente, la velocidad de circulación del dinero colapsó y los bancos están acaparando la liquidez como reservas excedentes. El continuo desapalancamiento de la deuda privada y pública ha mantenido el crecimiento de la demanda mundial por debajo del aumento de la oferta.
Por lo tanto, las empresas tienen poco poder de fijación de precios debido a su capacidad excedente, mientras que la posibilidad de negociación de los trabajadores es limitada por el elevado desempleo. Además, los sindicatos continúan debilitándose porque la globalización llevó a la producción barata de bienes intensivos en mano de obra en China y otros mercados emergentes, deprimiendo los salarios y las perspectivas de empleo de los trabajadores no calificados en las economías avanzadas. Con escasa inflación salarial, es poco probable una elevada inflación de precios. En todo caso, la inflación está cayendo en todo el mundo a medida que los precios de los productos básicos ajustan a la baja en respuesta al débil crecimiento global. Y el oro sigue la caída de la inflación actual y esperada.
En tercer lugar, a diferencia de otros activos, el oro no proporciona ningún ingreso. Mientras que las acciones tienen dividendos, los bonos tienen cupones y las viviendas generan rentas, el oro solo implica una jugada en favor de la apreciación del capital. Ahora que la economía global se está recuperando, otros activos –las acciones o incluso la reactivación de los bienes raíces– proporcionan rendimientos más elevados. De hecho, las acciones estadounidenses y mundiales han superado ampliamente al oro desde el fuerte aumento en el precio del este metal a principios de 2009.
En cuarto lugar, los precios del oro aumentaron bruscamente cuando las tasas de interés reales (ajustadas por inflación) se tornaron cada vez más negativas después de las de sucesivas rondas de flexibilización cuantitativa. El momento de comprar oro es cuando los rendimientos reales del efectivo y los bonos son negativos y caen. Pero la perspectiva más positiva sobre las economías estadounidense y global implica que con el tiempo la Reserva Federal y otros bancos centrales abandonarán la flexibilización cuantitativa y las tasas de interés de intervención nulas, lo que significa que las tasas reales aumentarán en vez de caer.
En quinto lugar, hay quienes argumentaron que los países altamente endeudados empujarían a los inversores hacia este metal a medida que aumentase el riesgo de los bonos gubernamentales. Pero actualmente está ocurriendo lo opuesto. Muchos de esos gobiernos altamente endeudados cuentan con elevadas existencias de oro, que pueden decidir vender para reducir sus deudas. De hecho, un informe sobre la posibilidad de que Chipre vendiera una pequeña fracción –unos 400 millones de euros (520 millones de dólares)– de sus reservas en este metal derivó en abril en una caída del 13% en sus precios. Países como Italia, que cuenta con enormes reservas de oro (más de 130 mil millones de dólares), podrían verse igualmente tentados y empujar aún más los precios a la baja.
En sexto lugar, algunos políticos conservadores, especialmente en Estados Unidos, exageraron las virtudes del oro, de manera que terminaron siendo contraproducentes. Para estos extremistas, el oro es la única cobertura contra el riesgo que implica la conspiración gubernamental para expropiar la riqueza privada. Estos fanáticos también creen que un regreso al patrón oro es inevitable cuando la hiperinflación siga a la “degradación” del papel moneda llevada a cabo por los bancos. Pero, ante la ausencia de conspiraciones, de una reducción de la inflación y de la incapacidad para usar el oro como moneda, esos argumentos no son sostenibles.
‘RELIQUIA BÁRBARA’
Una moneda cumple tres funciones: proporcionar un medio de pago, funcionar como unidad de cuenta y como reserva de valor. El oro puede constituir una reserva de valor para la riqueza, pero no es un medio de pago; no se puede pagar en el supermercado con él. Tampoco es una unidad de cuenta; los precios de los bienes y servicios, y de los activos financieros, no están denominados en oro.
Entonces, el oro se mantiene como la “reliquia bárbara” de John Maynard Keynes, sin valor intrínseco y utilizado principalmente como cobertura contra miedos y pánico en su mayor parte irracionales. Sí, todos los inversores debieran contar con una muy modesta cuota de oro en sus carteras como cobertura contra riesgos extremos de eventos excepcionales. Pero otros activos reales pueden proporcionar una cobertura similar, y esos riesgos de eventos excepcionales –si bien no han sido eliminados– son ciertamente menores hoy que en el momento cumbre de la crisis financiera global.
Aunque los precios del oro puedan aumentar temporalmente en los próximos años, serán muy volátiles y seguirán una tendencia menor con el tiempo, a medida que la economía global se recupere. La fiebre del oro ha terminado.

 Seguimos con el capítulo 19 , donde la genealogía pasa de instituciones relativamente persistentes a cambio, innovación, selección y destru...